事業モデル
QXOは、米国およびカナダにおいて屋根材、防水材、および関連する建築資材の流通を展開しています。住宅建設向けのアスファルトシングルや金属屋根、商業向けの防水システムやコンクリート修復など、幅広い製品群を取り扱っています。
同社はAtlasやCarlisle、CertainTeed、Owens CorningOCといった複数の主要ブランドを展開しており、プロの請負業者や住宅建設業者、小売業者など多岐にわたる顧客層に製品を提供しています。2024年6月には社名をSilverSun TechnologiesからQXOに変更しています。
KPI
最新の会計年度(FY2025)において、同社は売上高6,842,200,000 USD(=68.4億ドル)を記録しています。この数値は前年度と比較して大幅な増加を示しており、事業規模の劇的な拡大を反映しています。
一方で、同期間の営業利益率は-3.6%となっており、収益性の改善に向けた課題が残る状況です。また、ROEは-2.9%を記録しており、資本効率の改善が今後の焦点となります。
業績推移
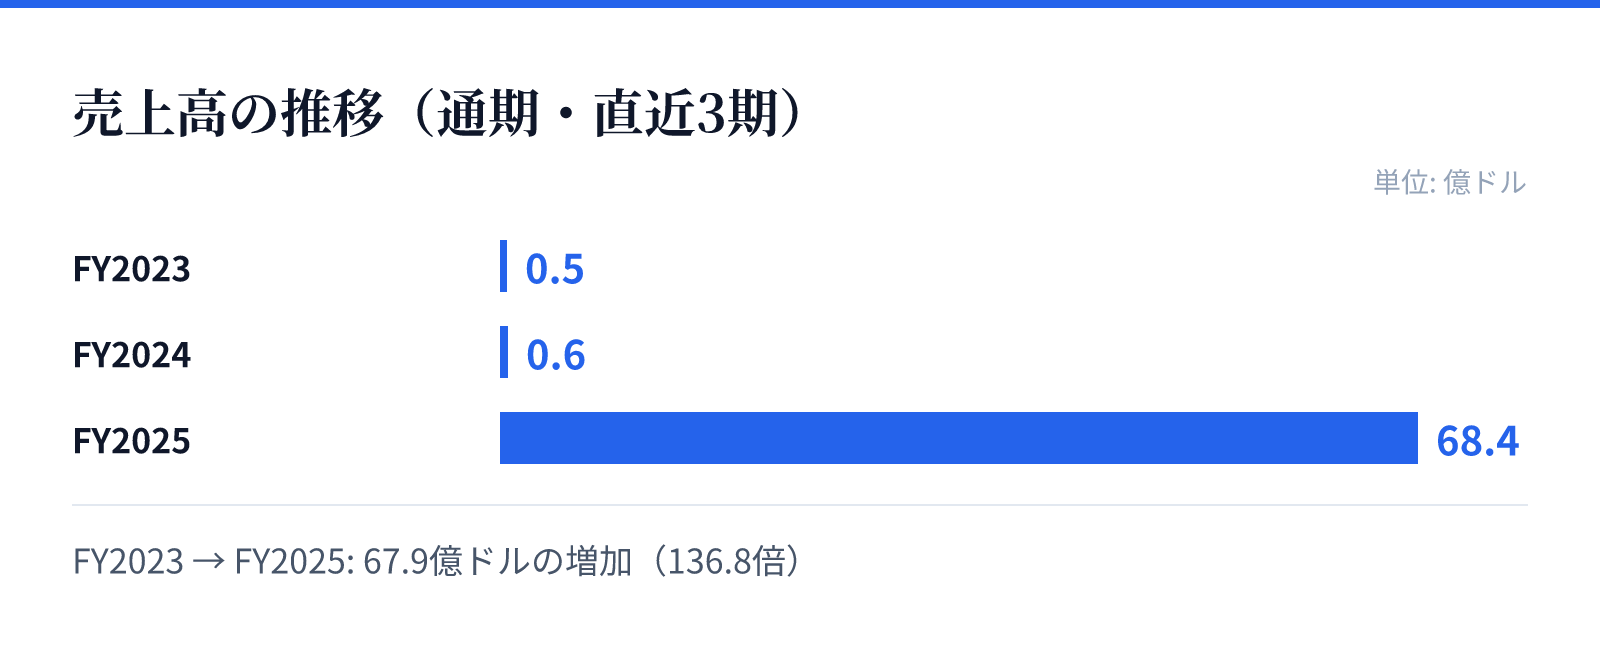
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.5億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は68.4億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で11925.0%という極めて高い成長率を記録しています。この急激な成長は、事業構造の転換や大規模な統合が寄与しているものとみられます。
同社は豊富なキャッシュおよび現金同等物を3,046,300,000 USD(=30.5億ドル)保有しており、将来的な投資や事業拡大に向けた強固な財務基盤を有しています。この豊富な流動性が、今後の成長を支える重要な要素となります。
リスク
財務データに基づくと、直近の数年間において営業利益率がマイナス圏で推移しており、収益性の確保が課題となっています。特にFY2024には営業利益率が-124.8%を記録するなど、急激な拡大に伴うコスト構造の課題が推測されます。
また、売上高が急増する一方で純利益が赤字に転落している点は、成長と利益のバランスをいかに最適化するかが重要となります。事業規模の拡大に伴う運営コストの管理が、今後の安定的な成長に向けた重要な焦点となります。
競合
同社は、屋根材や防水材といった建材流通市場において、多数の有力なブランドを傘下に収めることで競争優位性を構築しています。複数のブランドを統合し、広範な製品ラインナップを提供することで、多様な顧客ニーズに対応しています。
市場における競争は、提供する製品の多様性と、プロの請負業者や住宅建設業者に対する供給網の強固さによって左右されます。多くのブランドを統合した現在の体制により、市場におけるプレゼンスを強化しているとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は13.85ドル、時価総額は約139億ドル(13,913百万USD)となっています。この規模に対し、PBRは1.04倍と算出されています。
現在のバリュエーションは、同社が保有する豊富な現金および資産を考慮した水準となっています。急激な売上成長と、将来的な収益性の改善に向けた動きが、今後の株価評価に影響を与える重要な要素となります。