事業モデル
同社は世界規模で物流および輸送事業を展開する企業です。主な事業内容は、フリート管理ソリューション、サプライチェーンソリューション、専用輸送ソリューションの3つのセグメントで構成されています。
フリート管理では、車両のリースやメンテナンス、デジタル技術サポート、燃料サービスなどを提供しています。サプライチェーン分野では、倉庫管理や国際輸送、eコマースのフルフィルメント、ラストワンマイル配送など、広範な物流支援を展開しています。
専用輸送ソリューションでは、車両やドライバーの提供、ルート計画、安全管理、規制遵守のサポートなど、高度な輸送管理を提供しています。1933年の設立以来、多様な物流ニーズに対応する包括的なサービス体制を構築しています。
KPI
最新の会計年度における売上高は12,687,000,000 USD(=127億ドル)を記録しています。この期間の営業利益率は8.7%となっており、安定した収益性を維持しています。
同社の資本効率を示すROEは、直近の会計年度において16.3%に達しています。これは前年度の15.7%から上昇しており、効率的な資本運用が行われていることを示唆しています。
また、同社は219,000,000 USD(=2.2億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が強固な事業基盤と安定した財務体質を維持していることを裏付けています。
業績推移
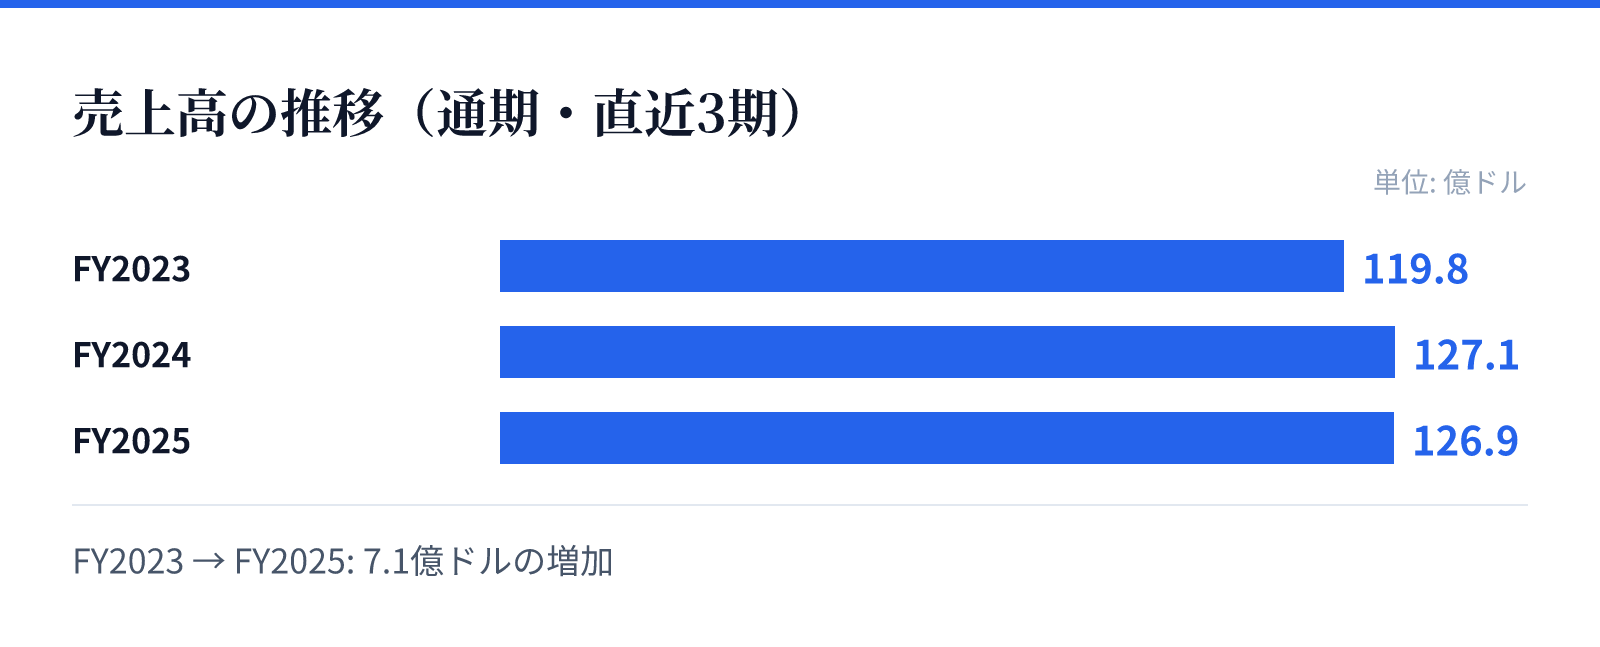
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は119.8億ドル。
FY2024の売上高は127.1億ドル。
FY2025の売上高は126.9億ドル。
成長ドライバー
直近の財務推移を見ると、売上高はFY2023の11,979,000,000 USD(=120億ドル)からFY2024の12,708,000,000 USD(=127億ドル)へと増加しています。最新のFY2025では、売上高は前年比でわずかな減少(-0.2%)となりました。
一方で、純利益は前年比で2.0%の増加を記録しており、収益性の改善が見られます。営業利益率もFY2023の9.0%からFY2024の8.4%を経て、FY2025には8.7%へと回復しています。
ROEの推移も、13.2%から15.7%、そして16.3%へと上昇傾向にあります。これらの推移は、同社が安定した成長と効率的な運営を両立していることを示しています。
リスク
同社の事業は、物流および輸送という実体経済に密接に関連する分野を担っています。そのため、燃料価格の変動や輸送コストの変動が、営業利益率に直接的な影響を与える可能性があります。
また、サプライチェーンの複雑化やeコマースの拡大に伴い、高度な技術サポートや複雑な規制への対応が求められます。これらの変化に対応するための継続的な投資や、技術的な適応力が重要となります。
さらに、世界規模での事業展開を行っているため、各地域の規制環境や地政学的なリスクも考慮すべき要素です。しかし、多角的なソリューション提供により、特定のサービスへの過度な依存を分散する構造を持っています。
競合
同社は、フリート管理からサプライチェーン、専用輸送まで多岐にわたるサービスを統合的に提供しています。この包括的なサービス提供能力が、競合他社に対する重要な差別化要因となっています。
特に、単なる輸送の提供にとどまらず、技術サポートや燃料管理、コンプライアンス対応など、付加価値の高いサービスを統合している点が強みです。これにより、顧客との長期的な関係構築が可能となります。
物流業界における競争は激しいものの、同社は長年の歴史と広範なネットワークを背景に、強固な市場地位を築いています。多様なニーズに対応できる柔軟なソリューションが、競争優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は245.86ドルとなっています。時価総額は約94.3億ドル(9,428百万USD)と評価されています。
バリュエーション指標としては、PERが20.17倍、PBRが3.27倍となっています。これらの数値は、同社の事業規模と市場での評価を反映しています。
また、配当利回りは1.63%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の安定した事業基盤と成長性を反映した評価となっています。