事業モデル
同社は米国、中国、および国際市場において、精密機器およびエンジニアリング製品の設計、開発、製造、販売、サービスを展開しています。事業は「テストおよび計測」と「センサーおよび安全システム」の2つのセグメントで構成されています。
「テストおよび計測」セグメントでは、TEKTRONIXやKEITHLEY INSTRUMENTSなどのブランドを通じて、オシロスコープや半導体テストシステム、測定分析ソフトウェアなどの高度なソリューションを提供しています。「センサーおよび安全システム」セグメントでは、電力網監視や防衛・宇宙用途の安全システム、流体や圧力のセンサーなどを提供しています。
KPI
最新の財務データによると、FY2025の売上高は2,068,800,000 USD(=20.7億ドル)を記録しています。この数値は前年度の2,154,700,000 USD(=21.5億ドル)と比較して、前年比で4.0%の減少となっています。
収益性の指標も低下傾向にあり、営業利益率はFY2023の23.7%からFY2025には12.5%まで低下しました。また、ROE(自己資本利益率)もFY2023の18.4%から、FY2025には-74.8%へと大幅に悪化しており、直近の期間において純利益が赤字に転落していることが示されています。
業績推移
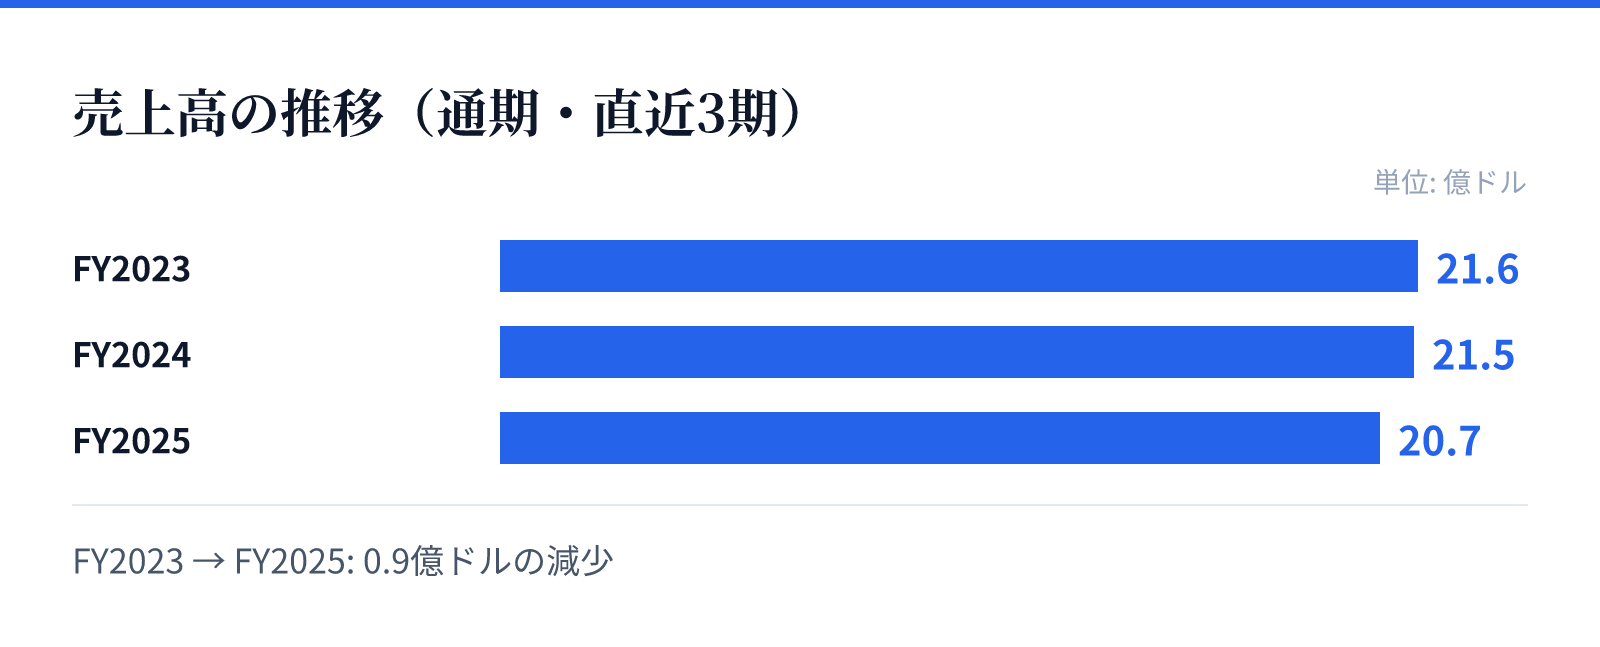
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.6億ドル。
FY2024の売上高は21.5億ドル。
FY2025の売上高は20.7億ドル。
成長ドライバー
同社は半導体、通信、電力、防衛、宇宙、産業製造など、多岐にわたる重要分野の顧客層を抱えています。特に「センサーおよび安全システム」セグメントでは、極限環境向けのセンサーやミッションクリティカルな用途向けの安全システムを提供しており、高度な技術力が求められる分野で強みを持っています。
これらの製品群は、高度な技術革新が求められるインフラや防衛分野において不可欠な要素となっています。同社は複数のブランドを保有しており、それぞれの分野において確立された技術基盤を基盤として、多様な産業ニーズに対応する体制を構築しています。
リスク
直近の財務推移において、売上高が減少傾向にあること、および営業利益率が急激に低下していることが懸念材料となります。特にFY2025における純利益の赤字転落と、ROEの急激な悪化は、事業運営におけるコスト構造の変化や市場環境の変化の影響を受けている可能性があります。
また、同社が提供する製品は、半導体や防衛、宇宙といった高度な技術を要する分野に集中しています。これらの分野は技術革新のスピードが速く、常に高度な技術維持と競争力の確保が求められるため、技術的な陳腐化や競合の激化がリスク要因となり得るとみられます。
競合
同社は、TEKTRONIXやKEITHLEY INSTRUMENTS、QUALITROLなど、特定のニッチな市場において高い認知度を持つブランドを多数保有しています。これらのブランドは、精密な測定機器や特殊な環境下でのセンサーソリューションにおいて、独自の地位を確立していると考えられます。
しかし、電子部品や計測機器の分野はグローバルな競争が激しい市場です。特に半導体テストシステムや高度なセンサー技術の分野では、競合他社との技術革新のスピード競争や、サプライチェーンの安定性を巡る競争が常に存在しており、市場シェアの維持には継続的な投資が必要となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$61.71となっており、時価総額は約68.3億ドル(6,828百万USD)です。この評価額に対し、株価純資産倍率(PBR)は4.45倍と算出されています。
配当利回りは0.32%となっており、投資家に対しては配当よりも資本の成長や技術的優位性を重視する構造が見て取れます。現在の株価水準は、同社が保有する複数のブランド価値と、将来的な技術革新への期待を反映した評価となっているとみられます。