事業モデル
同社は米国、欧州、アジア太平洋地域を含む国際的な市場において、データコラボレーションプラットフォームを運営しています。このプラットフォームは、消費者のプライバシーを保護しながら、顧客や見込み客のデータを統合し、単一の顧客ビューを構築することを可能にします。
提供するソリューションは、データ連携、アクティベーション、測定、分析、アイデンティティ、データマーケットプレイスなど、多様な人々ベースのマーケティングを支えています。金融、保険、小売、自動車、通信、ヘルスケアなど、多岐にわたる業界の企業マーケターや広告代理店、技術プロバイダー、パブリッシャー、データプロバイダーに製品を提供しています。
KPI
最新の会計年度(FY2026)において、同社は売上高812,940,000 USD(=8.1億ドル)を達成しています。この売上高は前年度比で9.0%の成長を記録しており、事業規模の拡大が確認できます。
収益性の面では、FY2026において営業利益率が10.9%に向上し、ROEも15.0%に達しています。同期間において純利益は黒字へと転換しており、財務基盤の安定化が進んでいることが示されています。また、手元には363,523,000 USD(=3.6億ドル)の現金および現金同等物が保有されています。
業績推移
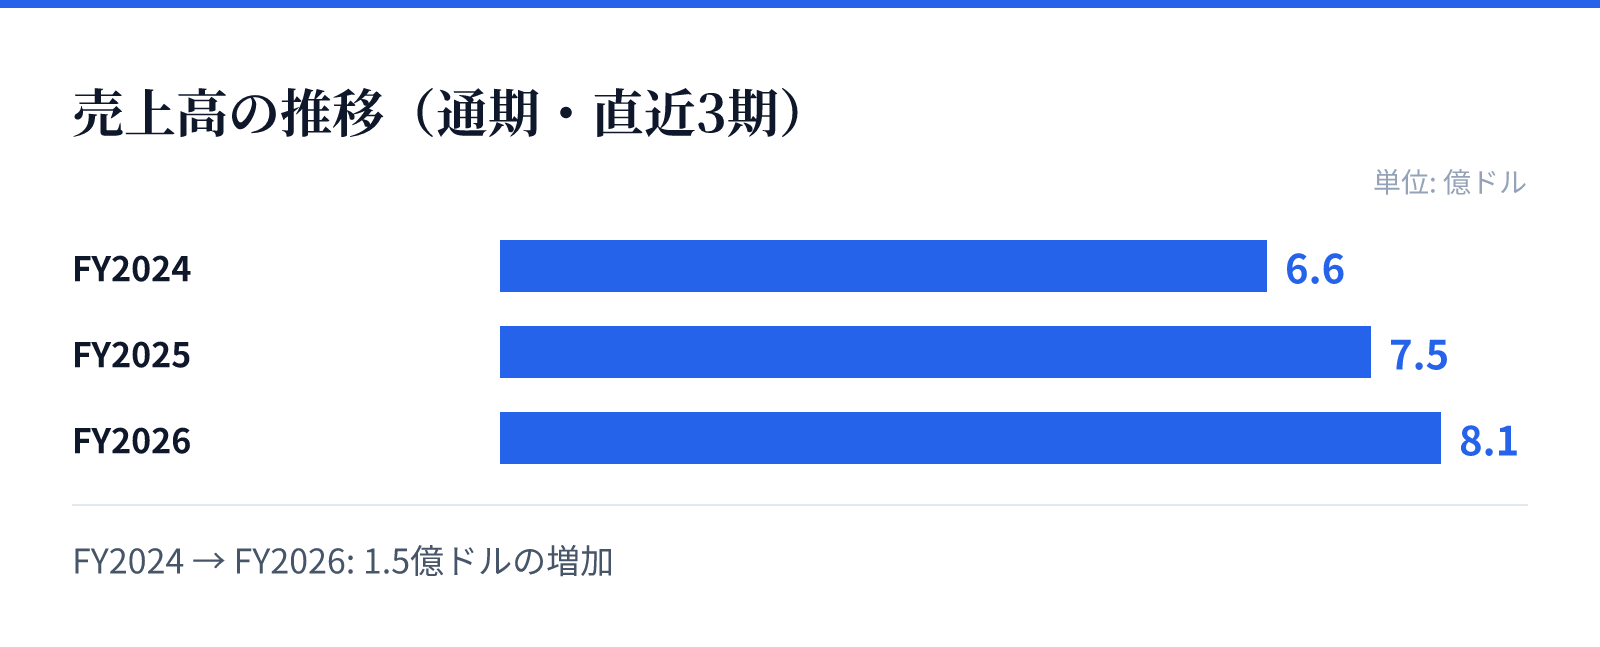
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は6.6億ドル。
FY2025の売上高は7.5億ドル。
FY2026の売上高は8.1億ドル。
成長ドライバー
同社の成長は、プライバシー保護を重視するマーケティング環境への適応と、データ連携プラットフォームの広範な採用によって支えられています。特に、多様な業界の企業が顧客データを統合するための基盤として同社のソリューションを必要としています。
財務トレンドを見ると、売上高はFY2024の659,661,000 USD(=6.6億ドル)からFY2026の812,940,000 USD(=8.1億ドル)へと着実に増加しています。この成長過程において、営業利益率が大幅に改善し、ROEが大幅に向上している点は、事業モデルの効率化が進んでいることを示唆しています。
リスク
同社の事業は、プライバシー保護に関する規制や技術的な要件の変化に強く依存する構造となっています。データ連携の基盤として機能するため、プライバシー保護に関する規制環境の変化が、プラットフォームの提供価値に影響を与える可能性があります。
また、財務推移を見ると、FY2025には営業利益率が1.8%に低下し、ROEもマイナスとなるなど、収益性の変動が見られる時期がありました。現在は改善傾向にありますが、将来的な成長を維持するためには、継続的な技術革新と市場の信頼獲得が不可欠であるとみられます。
競合
同社は、広告技術やデータ管理の複雑な課題を解決するプラットフォームを提供しており、多くの業界のプレイヤーと競合しています。特に、プライバシー保護とデータ活用の両立を求める企業にとって、同社の提供する統合的なソリューションは重要な位置を占めています。
同社は、単一のツール提供にとどまらず、アクティベーションや分析を含む包括的なマーケティングソリューションを提供することで、競合に対する優位性を構築しています。多様な業界のパートナーとの関係構築が、競争環境における独自の立ち位置を支える要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は37.74ドル、時価総額は約22.9億ドル(2,294百万USD)となっています。PERは15.79倍、PBRは2.35倍と算出されています。
これらの指標は、同社の成長性と現在の市場評価を反映しています。特に、直近の会計年度において売上成長と利益率の改善、および純利益の黒字転換を達成している点は、バリュエーションを評価する上での重要な要素となります。