事業モデル
Rapport Therapeuticsは、中枢神経系(CNS)疾患に苦しむ患者のための革新的な低分子医薬の発見および開発を行う臨床段階のバイオ医薬品企業です。同社はマサチューセッツ州ボストンに拠点を置き、2022年に設立されました。
主力製品候補であるRAP-219は、焦点てんかんや末梢神経障害性疼痛、双極性障害などの治療を目的とした、特定の受容体を含むAMPARを阻害する低分子化合物です。また、慢性疼痛や片頭痛を対象としたニコチン性アセチルコリン受容体(nAChR)プログラムも開発しています。
KPI
同社の財務状況において、直近のFY2024およびFY2025の売上高は0 USD(=0ドル)となっており、研究開発段階の企業としての特性を示しています。ROEはFY2024に-25.6%、FY2025には-23.0%を記録しています。
最新のFY2026では、売上高が20,000,000 USD(=2,000万ドル)に達しており、純利益は前年比で82.2%の増加を見せています。また、同社は現在63,612,000 USD(=6,361万ドル)の現金および現金同等物を保有しています。
業績推移
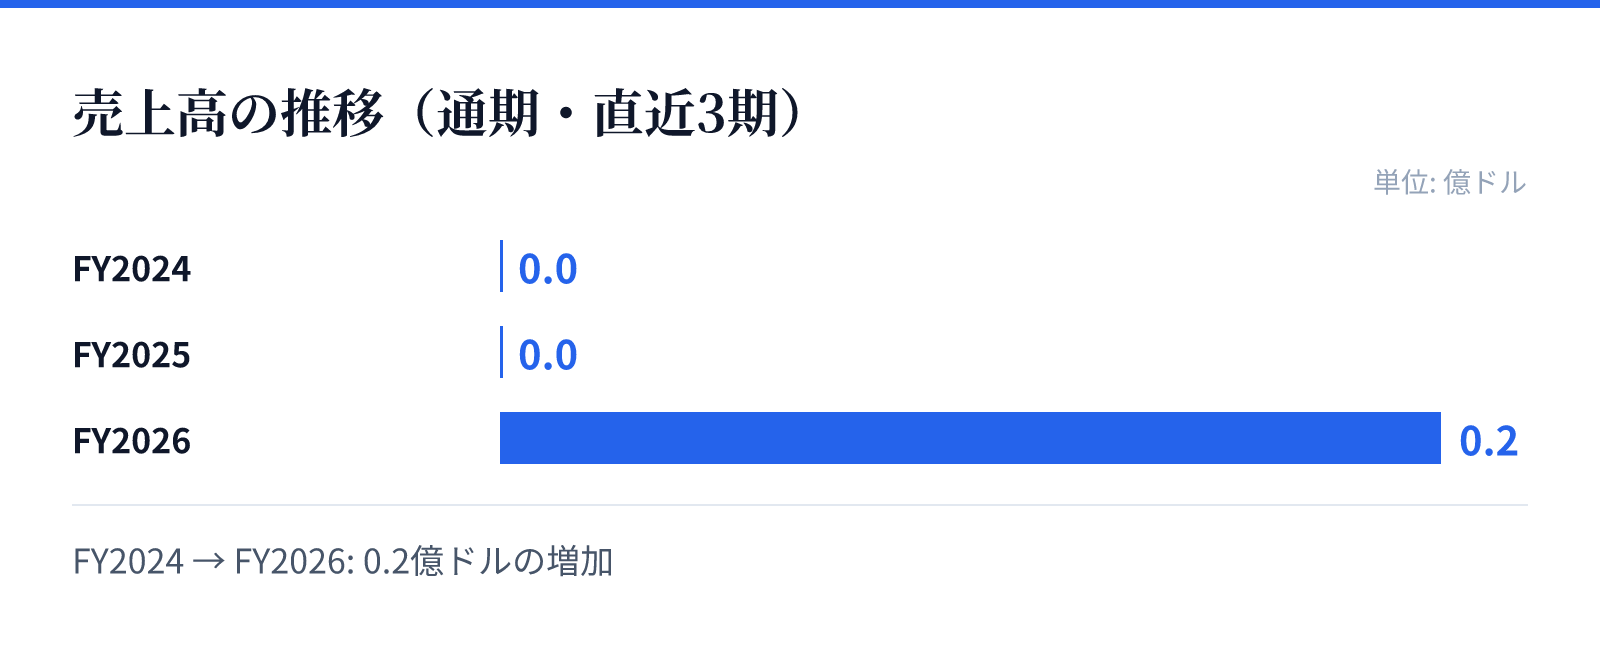
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.2億ドル。
成長ドライバー
同社の成長は、主要なパイプラインであるRAP-219の臨床開発の進展と、それに関連するCNS疾患への適応拡大に大きく依存しています。特に、ピコモル親和性を持つ独自の低分子化合物による治療法の確立が期待されています。
さらに、聴覚・前庭器官障害の治療に向けたa9a10 nAChRプログラムなど、多様なニコチン性アセチルコリン受容体プログラムの開発も成長の柱となります。これらのプログラムが臨床試験を成功裏に進めることで、将来的な市場シェアの獲得を目指しています。
リスク
バイオテクノロジー企業として、新薬の臨床試験における成功率の低さや、規制当局による承認の遅延が主要なリスク要因となります。特にCNS疾患向けの薬剤は、複雑な機序や副作用の管理が求められるため、開発過程での不確実性が伴います。
また、現在の財務状況において、売上高がまだ限定的であることから、将来の商業化に向けた継続的な資金調達の必要性も考慮すべき要素です。研究開発コストの増大や、競合する治療法の登場による市場浸透の遅れもリスクとして想定されます。
競合
CNS疾患の治療領域は競争が激しく、既存の治療法や競合他社が開発する革新的な治療法との差別化が重要となります。同社は、特定の受容体に対する高い親和性を持つ独自の低分子化合物によって、競合に対する優位性を構築しようとしています。
特に、焦点てんかんや慢性疼痛といった難治性の疾患において、既存の治療法では十分な効果が得られない患者層へのアプローチが鍵となります。独自のニコチン性アセチルコリン受容体プログラムの展開により、特定のニッチな市場での優位性を確立することを目指しています。
バリュエーション
同社の株価は2026年8月25日時点で51.17ドルとなっており、時価総額は約23.7億ドル(2,367百万USD)と評価されています。この規模は、同社の保有する知的財産と将来のパイプラインに対する市場の期待を反映しています。
また、最新の市場データに基づくPBRは5.59倍となっており、バイオテクノロジーセクターにおける成長期待を反映した数値です。投資判断にあたっては、現在の高いバリュエーションと、将来の製品承認に向けたマイルストーンの達成状況を照らし合わせる必要があります。