事業モデル
同社は希少疾患および超希少疾患の治療に向けた革新的な製品の特定、取得、開発、および商用化に注力するバイオ医薬品企業です。北米、ラテンアメリカ、欧州、中東、アフリカ、アジア太平洋地域を対象に、独自のバイオ医薬品を展開しています。
主な製品には、X連鎖性低ホスファターゼ病や腫瘍誘発性骨軟化症を対象としたCrysvita、ムコポリサッカロシドーシスVIIの酵素補充療法であるMepsevii、長鎖脂肪酸酸化障害の治療薬Dojolvi、および常染色体優性家族性高コレステロール血症向けのEvkeezaが含まれます。
KPI
直近の財務データにおいて、売上高はFY2023の4.3億ドル(=4.3億ドル)からFY2025には6.7億ドル(=6.7億ドル)へと拡大しています。この期間において、売上高は前年比で20.2%の成長を記録しました。
一方で、営業利益率はFY2023の-131.1%からFY2025の-79.5%へと改善傾向にありますが、依然としてマイナスの水準にあります。ROEについても、FY2023の-220.4%からFY2025には718.8%へと大きく変動する推移を見せています。
業績推移
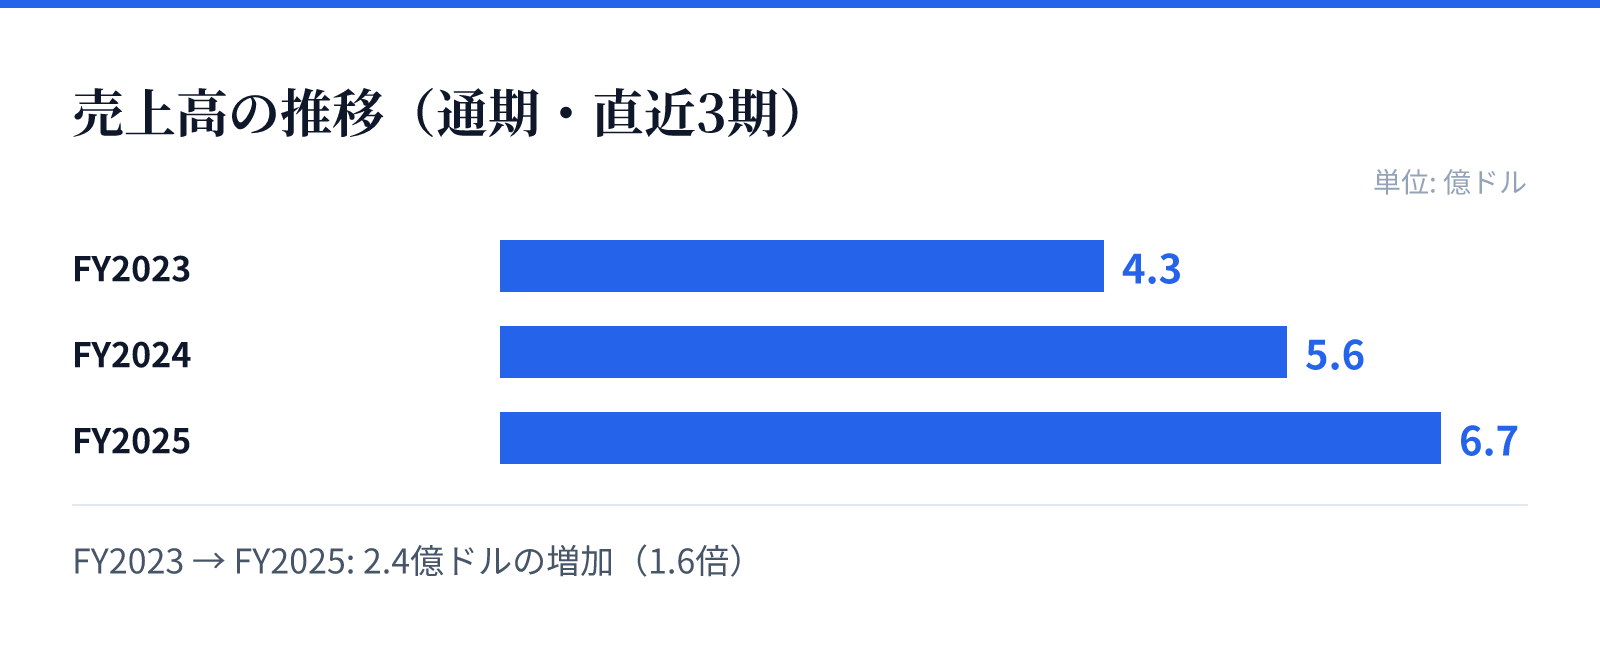
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.3億ドル。
FY2024の売上高は5.6億ドル。
FY2025の売上高は6.7億ドル。
成長ドライバー
同社は複数の臨床試験段階にあるパイプラインを有しており、将来の成長の源泉として期待されています。現在、第3相臨床試験の段階にあるものには、骨形成不全症向けのUX143や、サンフィリッポ症候群などの希少疾患を対象とした複数の遺伝子治療薬が含まれます。
また、ウィルソン病の治療に向けた第2相臨床試験中のUX701など、多様な疾患に対する治療法の開発を進めています。これらのパイプラインに加え、複数の企業や研究機関との提携・ライセンス契約を通じて、技術の展開と市場への浸透を図っています。
リスク
研究開発型企業としての特性上、多くの製品が現在進行中の臨床試験段階にあり、承認に至るまでの不確実性が伴います。特に遺伝子治療やアンチセンス核酸などの高度な技術を要する製品は、開発の進捗や規制当局の判断に大きく左右される可能性があります。
また、財務データにおいて営業利益率が依然としてマイナスの水準にあることは、研究開発への多額な投資を反映しています。将来の収益性を確保するためには、パイプラインの成功と、それらに基づく安定的な商用化の進展が不可欠な要素となります。
競合
同社は希少疾患というニッチな領域において、特定の疾患に対する高度な治療法を提供することで独自の地位を築いています。CrysvitaやEvkeeaといった既存の商用製品に加え、独自のバイオテクノロジーを駆使した製品群を展開しています。
競合環境においては、特定の希少疾患に対する治療法が限られているため、承認された製品の希少性が強みとなります。また、Kyowa KirinやRegeneronといった有力な企業との提携を通じて、技術的な優位性と市場へのアクセスを確保する戦略をとっています。
バリュエーション
最新の市場データにおいて、同社の株価は26.46ドル、時価総額は約25.4億ドル(2,536百万USD)となっています。投資家にとっての評価指標として、PBRは-8.69倍を記録しています。
同社の企業価値は、現在保有している1.3億ドル(=1.3億ドル)の現金および現金同等物と、将来の成長が見込まれるパイプラインの価値に支えられています。バイオテクノロジー分野特有の投資サイクルを考慮した評価が求められる状況にあります。