事業モデル
同社は商用資産や車両の売買を行うためのインサイト、サービス、取引ソリューションを提供するマーケットプレイスを運営しています。主要ブランドには、商用資産のオークションを行うRitchie Bros.や、車両の売買を仲介するデジタルマーケットプレイスのIAAが含まれます。
さらに、資産管理やデータ駆動型のインテリジェンスを提供するRouse、機器のライフサイクル管理を支援するSmartEquip、大型輸送ソリューションのオンラインマーケットプレイスであるVeritreadなどを展開しています。これらに加え、金融、鑑定、検査、輸送、部品、災害対応、タイトルサービスなど、多岐にわたる付加価値サービスを提供しています。
KPI
直近の財務データにおいて、FY2025の売上高は4,590,700,000 USD(=45.9億ドル)を記録しています。同期間の営業利益率は16.1%となっており、前年度の18.4%と比較するとわずかに低下する傾向にあります。
自己資本利益率(ROE)については、FY2023の3.8%からFY2024には7.2%へと大幅に上昇し、FY2025も7.1%と高い水準を維持しています。また、同社は524,900,000 USD(=5.2億ドル)の現金および現金同等物を保有しています。
業績推移
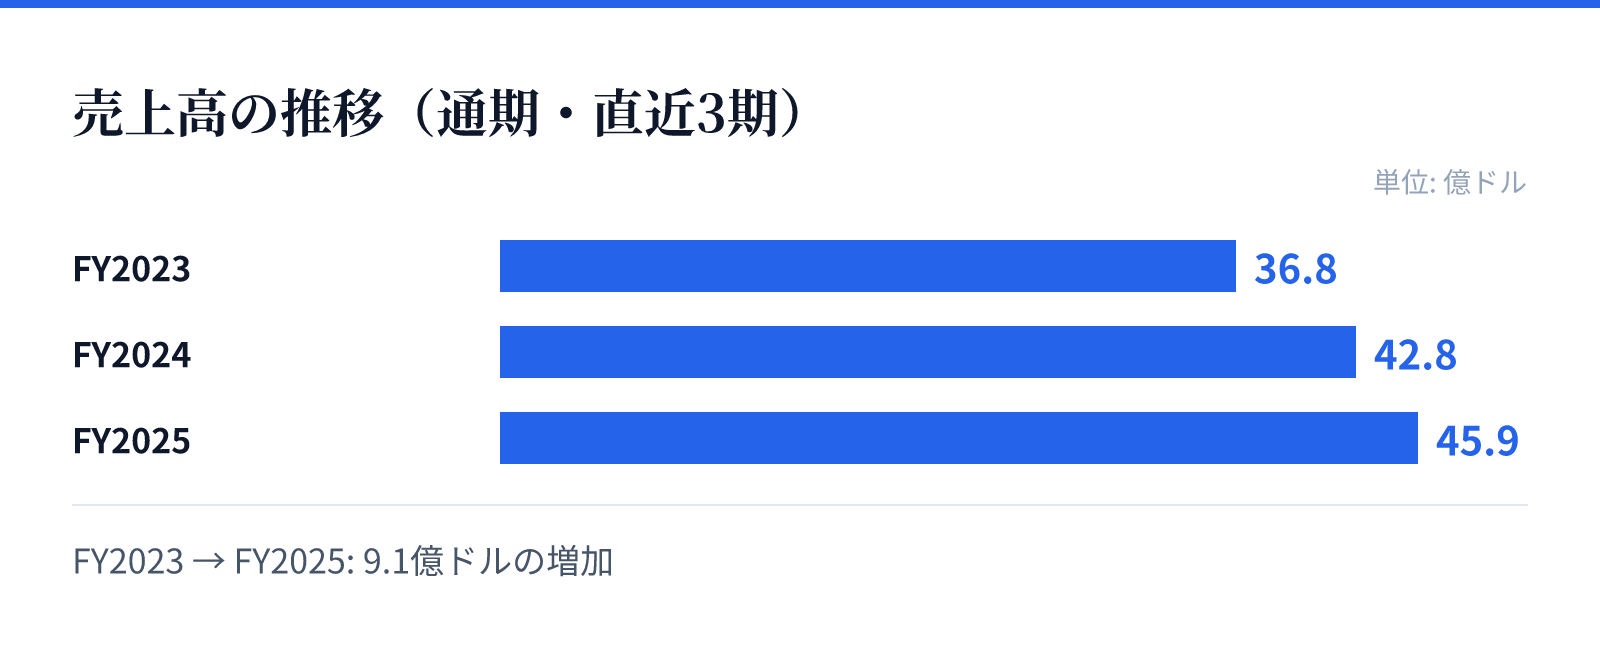
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は36.8億ドル。
FY2024の売上高は42.8億ドル。
FY2025の売上高は45.9億ドル。
成長ドライバー
売上高は直近のFY2025において前年比(YoY)で7.2%の成長を遂げています。純利益についても前年比で3.7%の増加を記録しており、着実な成長基調にあるとみられます。
同社は自動車、商用輸送、建設、政府余剰品、エネルギー、鉱業、農業など、非常に幅広いアセットクラスに対応しています。多様な産業分野への対応能力が、同社の成長を支える重要な要素となっています。
リスク
事業規模の拡大に伴い、多岐にわたるアセットクラスを扱うための複雑な物流や在庫管理の難易度が課題となる可能性があります。また、提供するサービスの範囲が広いため、各分野における専門的な知識や技術の維持が重要となります。
特定のセクターにおける景気動向や、商用資産の需要変動が売上や利益率に直接的な影響を与える可能性があります。特に、近年のトレンドとして営業利益率が18.4%から16.1%へと低下している要因の精査が必要です。
競合
同社は商用資産のオークションやデジタルマーケットプレイスにおいて、独自のブランドポートフォリオを構築しています。Ritchie Bros.やIAAといった確立されたブランドを通じて、競合他社との差別化を図っています。
また、単なる取引の場を提供するだけでなく、データ分析や資産管理、物流といった付加価値サービスを統合的に提供することで、競合に対する優位性を構築しています。多様なアセットクラスを網羅する広範なネットワークが強みとなります。
バリュエーション
現在の株価は86.06ドルであり、時価総額は約160億ドル(16,033百万USD)となっています。株価収益率(PER)は37.09倍、株価純資産倍率(PBR)は2.86倍と算出されています。
配当利回りは1.54%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値となっています。