事業モデル
同社は米国および国際市場において、高度な技術を要する精密ベアリング、コンポーネント、およびシステムを製造・販売しています。事業は航空宇宙・防衛と産業の2つのセグメントに分かれており、潤滑剤不要のプレーンベアリングや、摩擦を低減するボールベアリング、ローラーベアリングなどを幅広く提供しています。
さらに、マウントされたベアリング製品や、クアンティス・ギアモーターを含むエンクロージャ・ギア製品、動力伝達用コンポーネントも提供しています。顧客層は航空宇宙、建設、鉱業、エネルギー、半導体製造装置など多岐にわたり、直販部隊と広範な流通ネットワークを通じて供給を行っています。
KPI
最新の会計年度における売上高は1,870,900,000 USD(=18.7億ドル)に達しており、堅実な事業基盤を示しています。同期間の営業利益率は23.1%を記録しており、高付加価値な製品群が収益性に寄与していることが伺えます。
また、同期間のROEは8.6%となっており、効率的な資本運用が行われています。手元資金として124,500,000 USD(=1.2億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
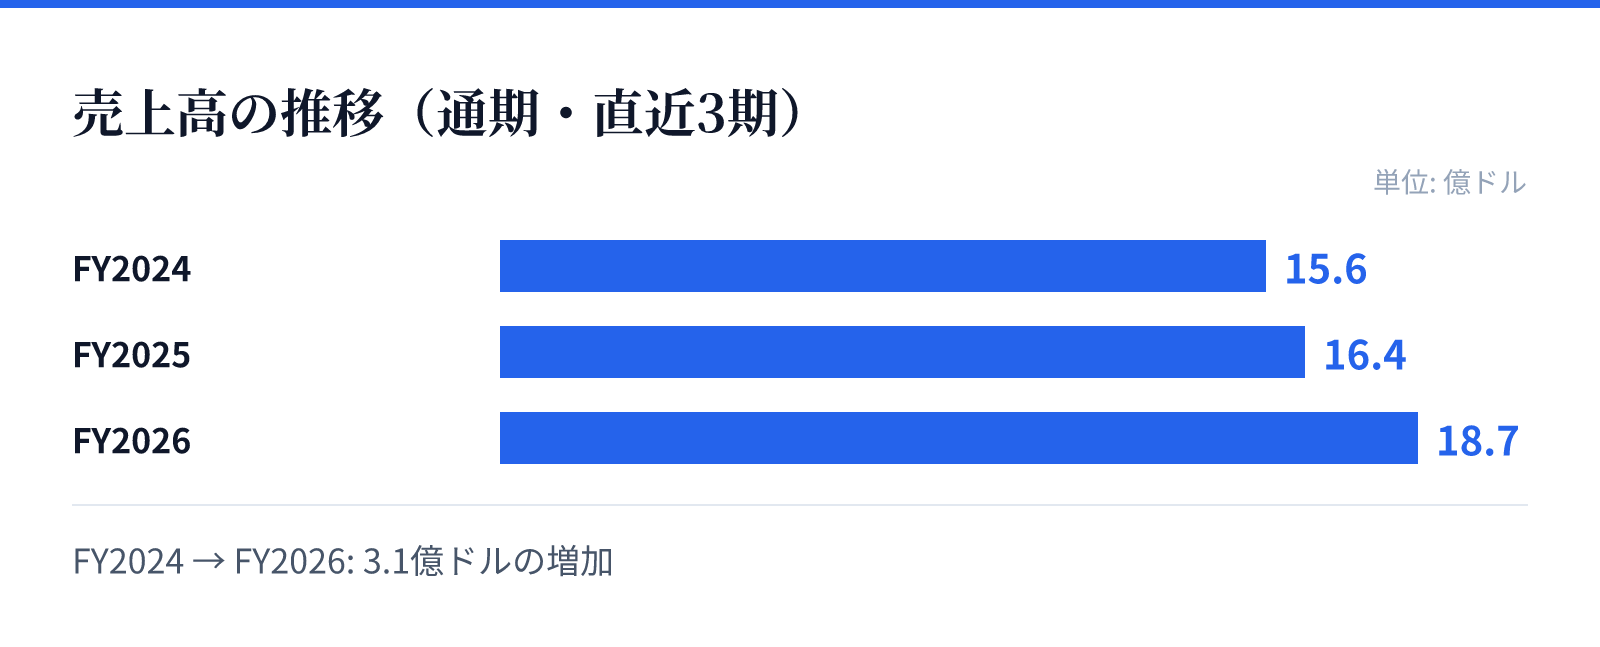
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は15.6億ドル。
FY2025の売上高は16.4億ドル。
FY2026の売上高は18.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の1,560,300,000 USD(=15.6億ドル)からFY2026の1,870,900,000 USD(=18.7億ドル)へと着実に増加しています。最新のFY2026における売上高は前年比で14.3%増、純利益は前年比で16.8%増と、力強い成長を遂げています。
営業利益率もFY2024の22.2%からFY2026の23.1%へと向上しており、規模の拡大とともに収益性が改善する傾向にあります。ROEも同期間に7.6%から8.6%へと上昇しており、成長と効率性の両面で良好な推移を見せています。
リスク
同社の事業は航空宇宙や防衛といった高度な技術を要する分野に深く関わっており、これらの分野における技術革新や規制の変化が影響を及ぼす可能性があります。また、多岐にわたる産業分野に製品を供給しているため、各業界の景気動向や需要の変化が売上への影響を与える可能性があります。
製品ラインナップが広範であることは強みである一方、各分野の市場動向を常に監視する必要があります。特に高度な精密機械部品や特殊な用途向けの製品は、特定の顧客層への依存度が高まる可能性があるため、市場環境の変化に対する柔軟な対応が求められます。
競合
同社は航空宇宙および防衛分野において、高度な精度と信頼性が求められる特殊なベアリングやコンポーネントを提供しています。これらの製品は、軍用機や高度な産業機械において不可欠な要素であり、高い技術的参入障壁を築いています。
また、広範な流通ネットワークと直販体制を組み合わせることで、多様な産業分野の顧客に対して安定した供給体制を構築しています。特定のニッチな市場において強固な地位を築いており、高度な技術力と信頼性が競争優位の源泉となっています。
バリュエーション
現在の株価は500.62ドルであり、時価総額は約158億ドル(15,849百万USD)となっています。市場における評価として、PERは50.26倍、PBRは4.57倍と算出されています。
これらの指標は、同社が持つ高度な技術力や航空宇宙・防衛分野における強固なポジションを反映しているものとみられます。高い成長性と安定した利益率を背景に、市場からはプレミアムな評価を得ている状況にあります。