事業モデル
Robloxは、米国および国際的な市場において、接続とコミュニケーションのための没入型プラットフォームを運営しています。提供するサービスには、ユーザーが没入型体験を探索できる「Roblox Client」が含まれます。
開発者やクリエイター向けに、コンテンツの構築、公開、運営を可能にする無料のツールセット「Roblox Studio」を提供しています。また、プラットフォームを支えるサービスとインフラを提供する「Roblox Cloud」を展開しています。
KPI
最新の会計年度における売上高は4,890,551,000 USD(=48.9億ドル)を記録しています。この期間の売上高は前年比で35.8%の成長を見せています。
一方で、営業利益率は-25.2%となっており、依然として赤字圏内での運営が続いています。同社の手元には、991,000,000 USD(=9.9億ドル)の現金および現金同等物が保有されています。
業績推移
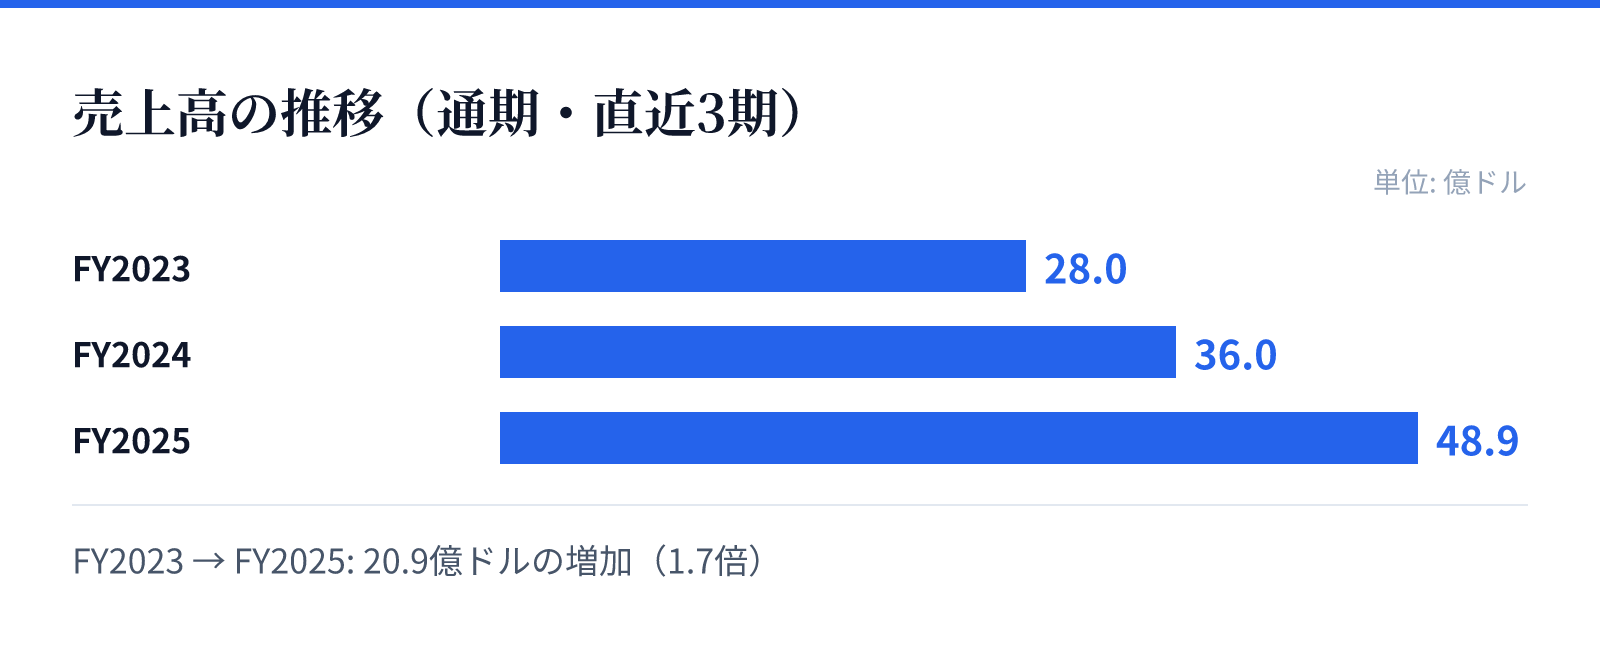
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は28.0億ドル。
FY2024の売上高は36.0億ドル。
FY2025の売上高は48.9億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,799,274,000 USD(=28億ドル)から、FY2025の4,890,551,000 USD(=48.9億ドル)へと大幅に増加しています。この成長は、プラットフォームの拡大とユーザーの関与の深化を反映しているとみられます。
また、営業利益率はFY2023の-45.0%からFY2025の-25.2%へと改善傾向にあります。ROEもFY2023の-1510.0%からFY2025の-270.0%へと改善しており、収益構造の改善が進んでいることが示唆されます。
リスク
純利益は最新のFY2025において前年比で13.9%の減少を記録しており、収益性の改善には依然として課題があると考えられます。高い成長率を維持しながら、いかに効率的な運営体制を構築できるかが焦点となります。
また、大規模な投資を伴うプラットフォーム運営において、高い営業利益率のマイナスを解消するためのコスト管理が重要となります。将来的な収益性の改善に向けた、持続可能なビジネスモデルの確立が求められる局面です。
競合
同社は、独自のツールセットやインフラを提供することで、クリエイターによるコンテンツ制作を促進する独自のエコシステムを構築しています。この独自のプラットフォーム構造が、競合他社との差別化要因となっています。
提供する「Roblox Studio」や「Roblox Cloud」といった統合的なツール群が、開発者の定着を促す要因となります。独自のインフラを基盤とすることで、ユーザーの滞在時間を確保し、プラットフォームの優位性を維持する戦略をとっています。
バリュエーション
現在の株価は$39.12であり、時価総額は約277億ドル(27,689百万USD)となっています。市場における評価は、将来の成長性を織り込んだ高い水準にあります。
PBRは181.97倍と非常に高い水準で推移しており、投資家が同社の将来的な成長ポテンシャルを高く評価していることが伺えます。高い成長率と、改善傾向にある利益率の推移が、現在のバリュエーションを支える要因となっています。