事業モデル
Arcus Biosciencesは、米国を拠点とする臨床段階のバイオ医薬品企業として、がん治療薬の開発および商業化に従事しています。同社は、腎臓がん向けのHIF-2a阻害剤であるCasdatifanや、肺がんおよび胃腸疾患向けのがん治療薬であるDomvanalimabなど、多様な治療薬ポートフォリオを保有しています。
また、CD73酵素を標的とするQuemliclustatや、CD39抗体であるAB598、AXL阻害剤のAB801など、複数の革新的な治療薬の開発を進めています。これらの製品は、肺がんや膵臓がん、胃腸がんなど、複数の癌種に対する臨床試験において重要な役割を果たすことが期待されています。
KPI
同社の財務状況において、最新のFY2025における売上高は247,000,000 USD(=2.5億ドル)を記録しています。この数値は前年度の258,000,000 USD(=2.6億ドル)と比較して、前年比で4.3%の減少となっています。
一方で、純利益は前年比で24.7%の減少となっており、研究開発への投資が継続するバイオテクノロジー企業特有の財務構造を示しています。また、同社は現在、150,000,000 USD(=1.5億ドル)の現金および現金同等物を保有しています。
業績推移
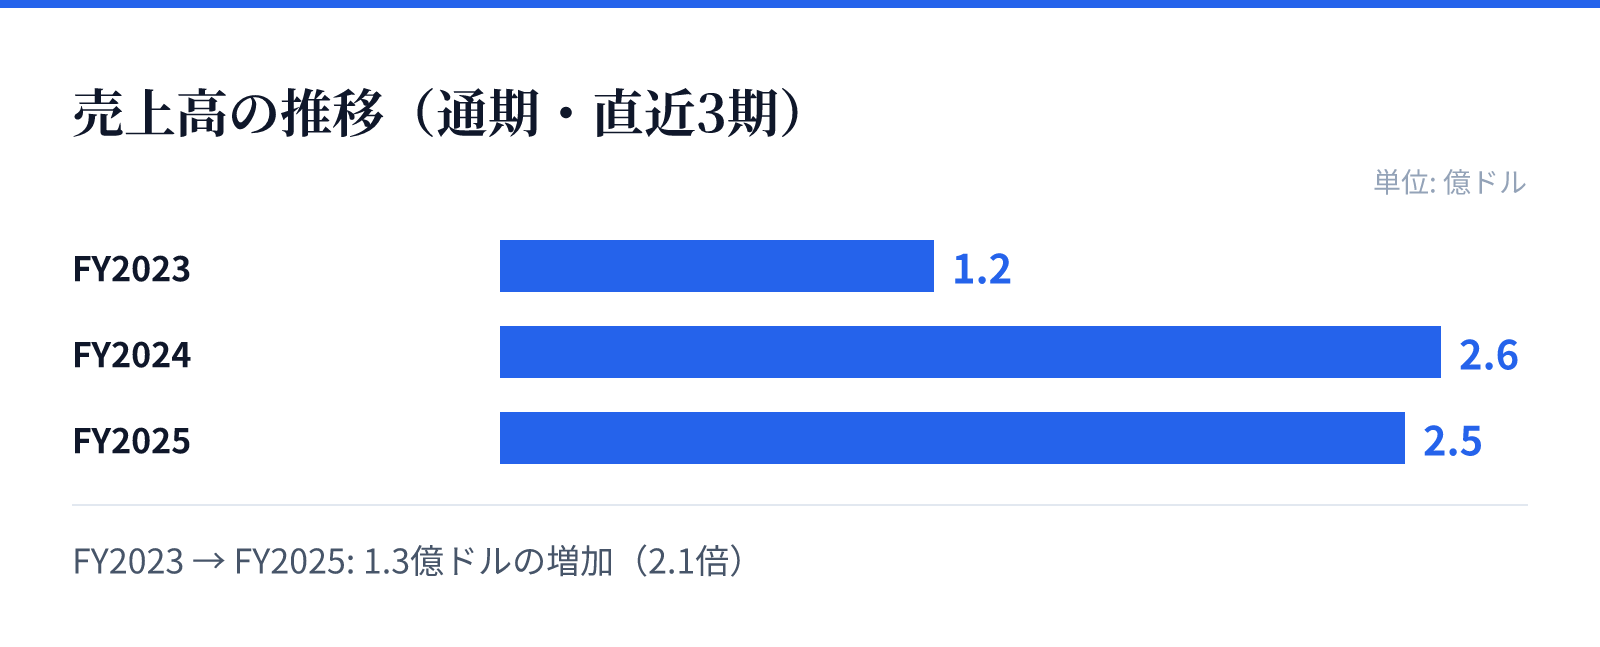
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.2億ドル。
FY2024の売上高は2.6億ドル。
FY2025の売上高は2.5億ドル。
成長ドライバー
同社の成長は、複数の大手製薬企業との戦略的な共同開発体制によって支えられています。AstraZenecaとは、肺がんや腎臓がんの治療に向けた複数の臨床試験において、複数の薬剤を組み合わせた治療法の評価に関する提携を行っています。
さらに、Bristol-Myers Squibb社とは腎臓がんの新規治療法の開発に向けた提携を結んでおり、共同開発の枠組みを広げています。また、BVF Partners社との提携を通じて、炎症性疾患の治療に向けた化合物の発見と開発を支援する体制を構築しています。
リスク
同社の事業は、現在進行中の臨床試験の成否に大きく依存する構造となっています。特に、DomvanalimabやCasdatifanといった主要なパイプラインが、各段階の臨床試験において期待される有効性や安全性を証明できるかどうかが重要です。
また、バイオテクノロジー分野特有の不確実性として、研究開発コストの増大や、承認に向けた規制当局の審査結果が事業継続に影響を与える可能性があります。現在の財務データにおいても、営業利益率がマイナス圏で推移しており、将来の収益化に向けた資金管理が重要となります。
競合
同社は、がん治療における独自のメカニズムを持つ薬剤を開発することで、競合他社との差別化を図っています。例えば、ATP-アデノシン経路を標的とするQuemliclustatや、特定の抗体を用いた治療法など、独自の科学的アプローチを採用しています。
これらの独自技術は、既存の治療法に対する代替案として期待されており、提携パートナーとの協力体制を通じて市場での存在感を高めています。複数の異なるがん種をターゲットとすることで、広範な市場へのアプローチを狙っています。
バリュエーション
同社の最新の市場データに基づく株価は29.21ドルとなっており、時価総額は約37.2億ドル(3,719百万USD)と評価されています。この規模は、同社が保有する知的財産と将来のパイプラインに対する市場の期待を反映しています。
また、PBR(株価純資産倍率)は7.99倍となっており、バイオテクノロジー企業としての成長期待が織り込まれた数値です。投資判断にあたっては、これらの指標と、提携先との共同開発による将来の商業化の可能性を合わせて評価する必要があります。