事業モデル
Remitly Global, Inc.は、米国、カナダ、および国際的な市場においてデジタル金融サービスを提供するクロスボーダー決済企業です。モバイルアプリケーションやウェブサイトを通じて、国境を越えた送金および補完的な金融サービスを提供しています。
同社は2011年に設立され、ワシントン州シアトルに本社を置いています。従業員数は3,200名を擁し、デジタル技術を活用した送金インフラの提供に注力しています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,635,147,000 USD(=16.4億ドル)を記録しています。この期間の売上高は前年比で29.4%の成長を見せており、事業規模の拡大が確認できます。
収益性指標においても改善が見られ、FY2025の営業利益率は4.7%に達し、純利益も黒字へと転換しました。ROEも7.8%を記録しており、過去数年間の推移と比較して財務体質の改善が進んでいます。
業績推移
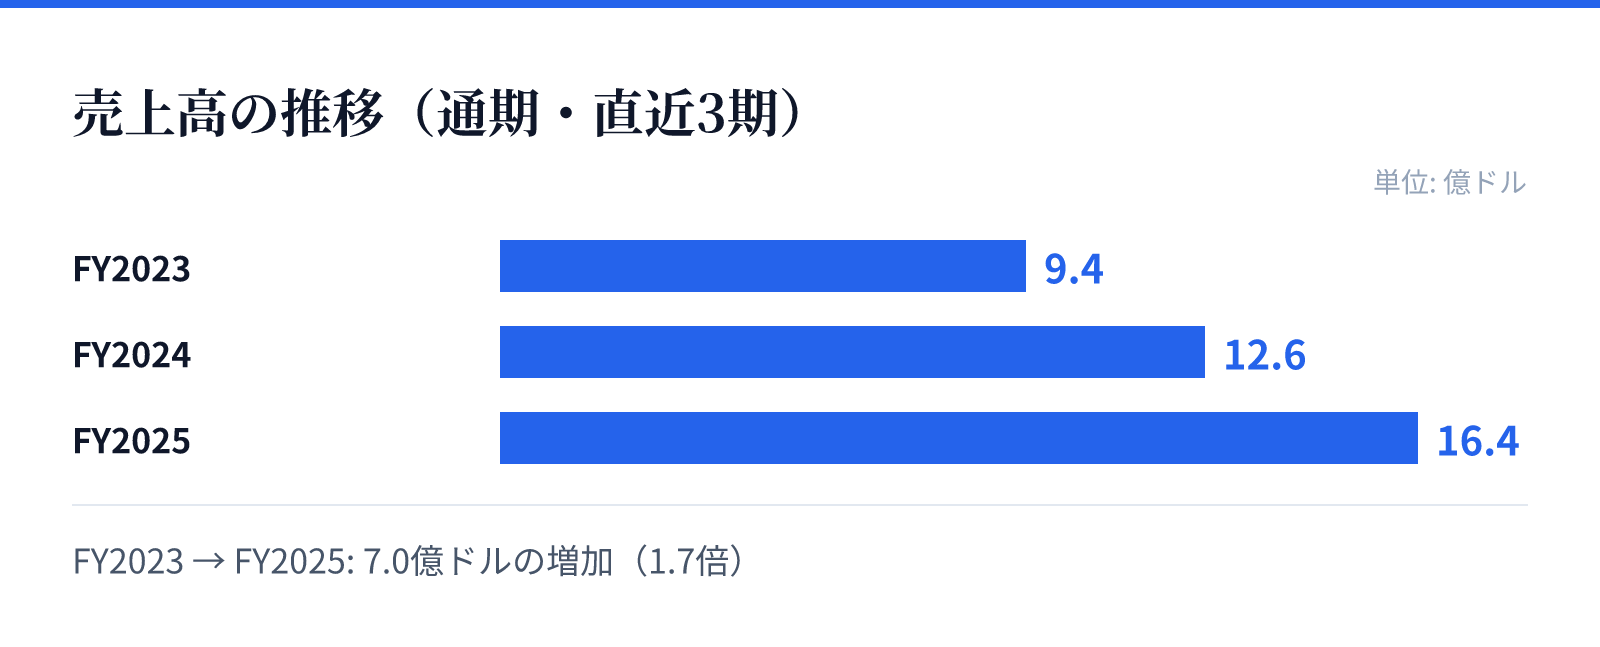
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.4億ドル。
FY2024の売上高は12.6億ドル。
FY2025の売上高は16.4億ドル。
成長ドライバー
同社の成長は、クロスボーダー送金需要の拡大とデジタルプラットフォームの普及に支えられています。FY2023からFY2025にかけて、売上高は9.4億ドルから16.4億ドルへと大幅に増加しています。
特に直近の成長セクションでは、売上高の増加に伴い営業利益率が改善し、純利益が黒字に転換した点が重要な成長要因とみられます。この推移は、規模の経済の享受やオペレーションの効率化が進んでいることを示唆しています。
リスク
同社はクロスボーダー決済という複雑な金融取引を扱うため、国際的な規制環境の変化が事業運営に影響を与える可能性があります。また、デジタル金融サービスの提供において、サイバーセキュリティやシステムの安定性が重要な要素となります。
財務面では、過去数年間において営業利益率がマイナスからプラスへと転換する過程で、コスト構造の管理が課題となってきました。今後の成長を維持するためには、継続的な収益性の改善と、変動する国際的な金融規制への適応が求められます。
競合
クロスボーダー送金市場は、複数の金融機関やフィンテック企業が参入する競争の激しい分野です。同社はモバイルアプリやウェブサイトを通じた利便性の高いユーザー体験を提供することで、競合他社との差別化を図っています。
市場における競争優位性を維持するためには、独自のデジタルインフラの構築と、広範な送金ネットワークの確保が不可欠です。提供する補完的な金融サービスの拡充も、顧客の囲い込みと競争力の強化に寄与するとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は26.55ドル、時価総額は約56.2億ドル(5,620百万USD)となっています。PERは18.70倍、PBRは4.99倍と算出されています。
これらの指標は、同社が成長段階にあるソフトウェア・インフラ企業として評価されていることを示しています。直近の黒字転換と売上成長の加速が、今後のバリュエーションの評価に影響を与える可能性があります。