事業モデル
同社は石油およびガスに関連する機器の提供、ならびに付随するサービスの提供を主軸として事業を展開しています。このセクターにおいて、エネルギー資源の抽出や生産を支えるインフラに関連する活動を行っています。
事業活動を通じて安定的な基盤を構築しており、特定の産業分野に特化したソリューションを提供しています。同社の事業構造は、エネルギー資源開発に不可欠な機器とサービスの提供に根ざしています。
KPI
最新の会計年度であるFY2025において、売上高は1,626,566,000 USD(=16.3億ドル)を記録しています。この数値は前年度と比較して15.0%の増加となっており、売上規模の拡大が見られます。
一方で、営業利益率は3.5%まで低下しており、ROEも2.9%に留まっています。FY2023の営業利益率15.7%やROE 19.1%と比較すると、近年の収益性の推移には注意が必要です。
業績推移
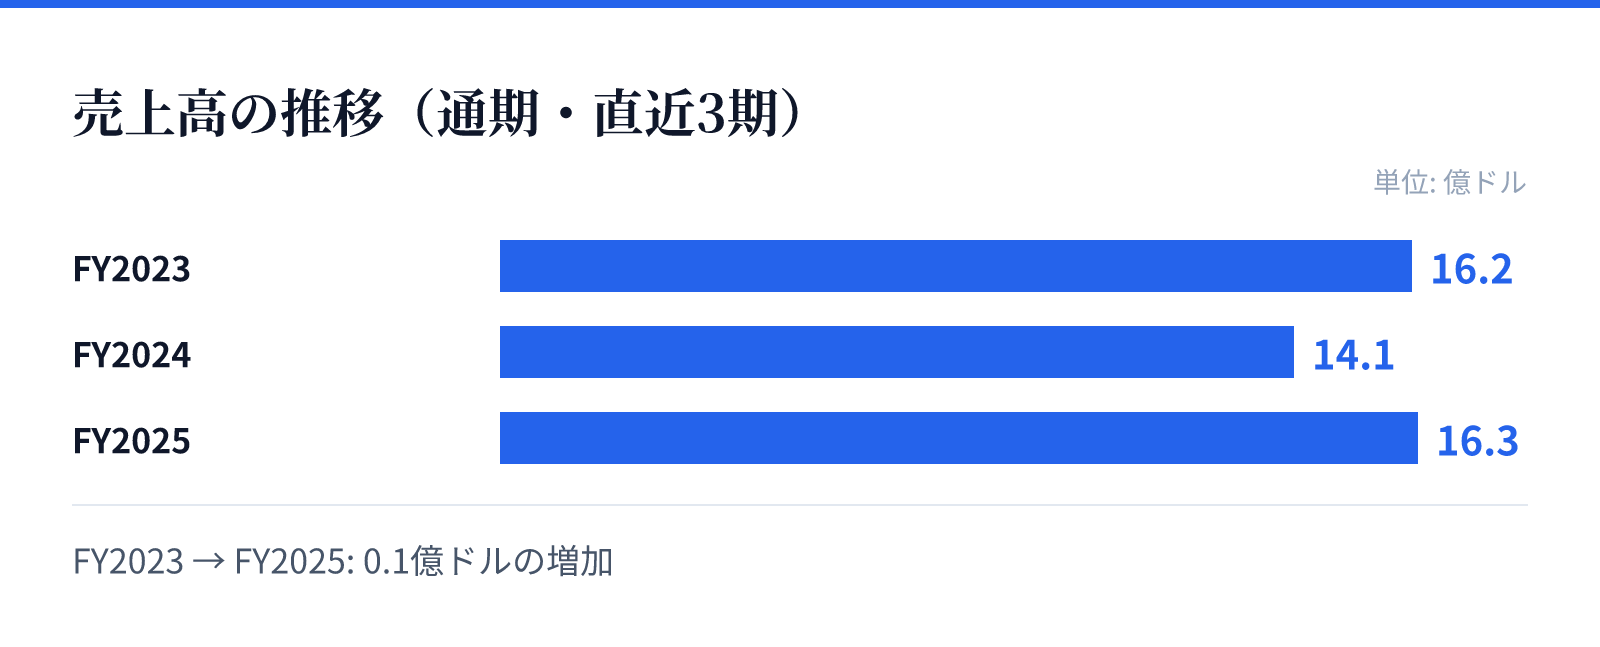
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.2億ドル。
FY2024の売上高は14.1億ドル。
FY2025の売上高は16.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、FY2025の売上高は前年比で15.0%の成長を遂げています。この成長は、同社の提供するサービスや製品に対する市場の需要が継続していることを示唆しています。
しかし、売上高の増加に反して純利益は前年比で64.9%減少しており、成長の質に関する分析が必要です。今後の成長は、売上拡大をいかに効率的な利益へと変換できるかにかかっているとみられます。
リスク
近年の財務推移において、売上高が増加している一方で営業利益率が大幅に低下している点がリスク要因です。FY2023の15.7%からFY2025の3.5%への低下は、コスト構造の変化や競争環境の激化を示唆しています。
また、純利益が前年比で64.9%減少していることは、収益性の悪化を裏付けています。利益率の低迷が続く場合、事業の持続可能性や投資効率に影響を与える可能性があるため、注視が必要です。
競合
石油・ガス機器およびサービス分野は、エネルギー需要に左右される競争の激しい市場です。同社は特定のニッチな領域で存在感を示していますが、競合他社とのコスト競争にさらされています。
市場環境の変化や原材料価格の変動が、同社の競争優位性に影響を与える可能性があります。競合他社と比較した際のコスト管理能力が、今後の市場シェア維持の鍵を握るとみられます。
バリュエーション
現在の株価は$6.4であり、時価総額は約13.7億ドル(1,374百万USD)となっています。PERは56.36倍と、現在の利益水準に対しては比較的高い評価を反映しています。
一方で、PBRは1.22倍となっており、資産価値に対する評価は比較的安定しています。配当利回りは2.51%となっており、株主への還元も一定の水準で維持されています。