事業モデル
同社はパッケージングおよび容器のセクターに属しており、安定した事業基盤を有しています。提供されたデータに基づくと、同社は特定の製品カテゴリーにおいて確固たる地位を築いていると推察されます。
事業運営において、一貫した売上規模を維持しながら効率的な運営体制を構築しています。この安定した事業構造が、同社の持続的な運営を支える基盤となっています。
KPI
最新の会計年度であるFY2025において、同社は3,721,000,000 USD(=37.2億ドル)の売上を計上しています。この売上高は前年比で0.7%の増加となっており、安定した需要を反映しています。
同期間の営業利益率は14.3%を記録しており、効率的な運営が行われていることを示しています。また、同期間の純利益は前年比で14.5%の減少を記録しています。
業績推移
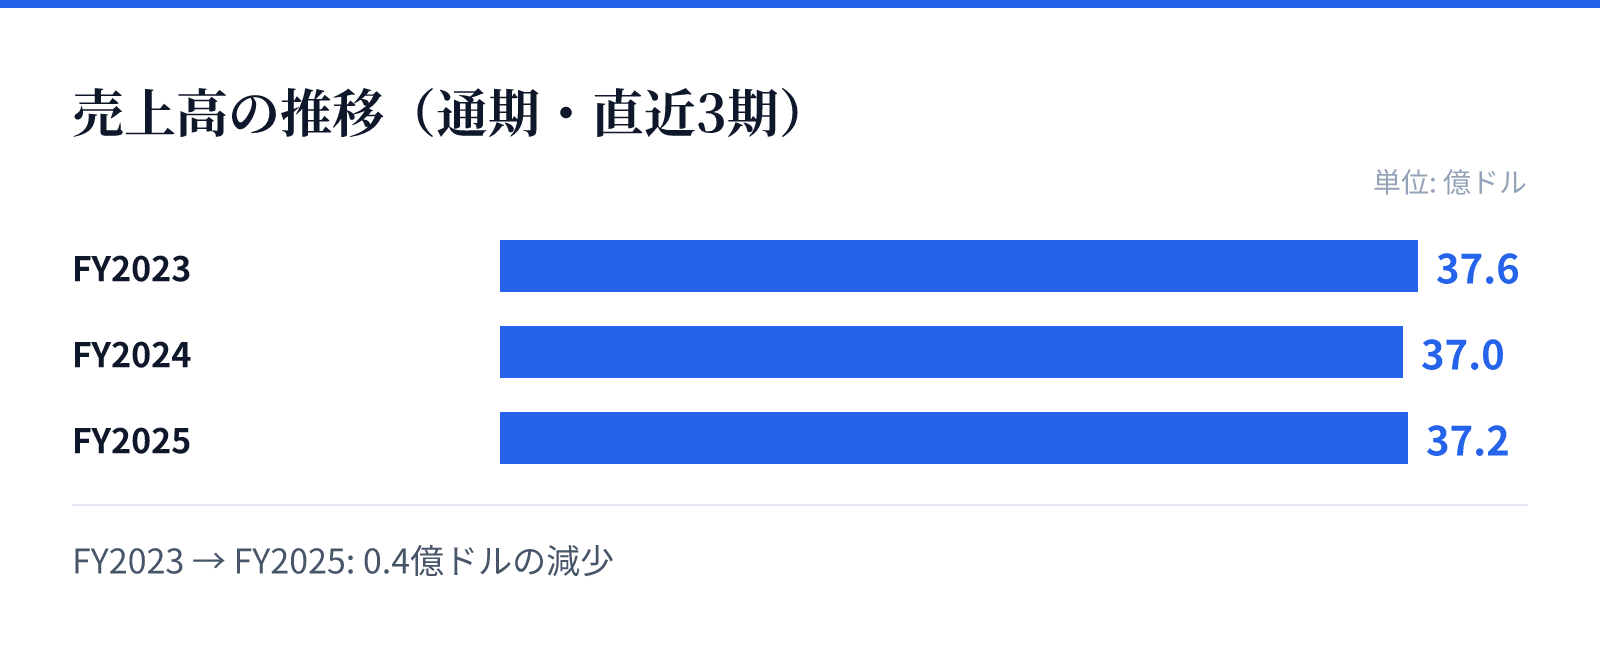
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.6億ドル。
FY2024の売上高は37.0億ドル。
FY2025の売上高は37.2億ドル。
成長ドライバー
過去3年間の財務トレンドを見ると、売上高は37.6億ドルから37.2億ドルへと推移しており、安定した需要が見て取れます。営業利益率はFY2023の13.6%からFY2024には14.9%へと上昇する動きを見せました。
ROE(自己資本利益率)についても、FY2023の15.0%からFY2024には16.4%へと上昇する推移を記録しています。これらの推移は、同社が効率的な資本運用を行いながら事業を継続していることを示唆しています。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で14.5%減少している点が注目されます。この利益の減少要因が一時的なものか、構造的なものかを精査する必要があります。
また、現金および現金同等物は66,000,000 USD(=6,600万ドル)を保有しています。事業規模に対しての流動性の確保状況を注視しながら、今後の事業継続性を評価する必要があります。
競合
同社はパッケージングおよび容器のセクターにおいて、安定した売上規模を維持する競争力を有しています。特定の市場において強固な地位を築いていることが、安定した売上推移から推察されます。
競合他社との比較において、同社は一定の利益率を確保しており、ブランドや供給網において優位性を保っている可能性があります。市場内でのポジションは、安定した需要に支えられているとみられます。
バリュエーション
現在の株価は24.05ドルであり、時価総額は約53.3億ドル(5,330百万USD)となっています。PERは15.61倍、PBRは2.31倍と算出されており、市場からの評価を反映しています。
さらに、配当利回りは3.61%となっており、投資家に対して一定の還元を行う姿勢が見て取れます。これらの指標は、同社が安定した事業基盤を持つ企業として評価されていることを示しています。