事業モデル
同社は再保険セクターに属する企業として、保険会社のリスクを分散・引き受ける事業を展開しています。保険業界における重要な役割を担い、安定した事業基盤を構築しています。
事業の安定性は、保険業界における再保険の役割と密接に関連しています。強固な事業基盤を背景に、安定した運営体制を維持しているとみられます。
KPI
最新の会計年度であるFY2025において、売上高は237億ドルを記録しています。これは前年比で7.4%の成長を示しており、堅調な推移が見られます。
同期間の純利益は前年比で64.9%と大幅な増加を遂げています。また、同年度のROEは8.8%となっており、効率的な資本運用が行われていることが示唆されます。
業績推移
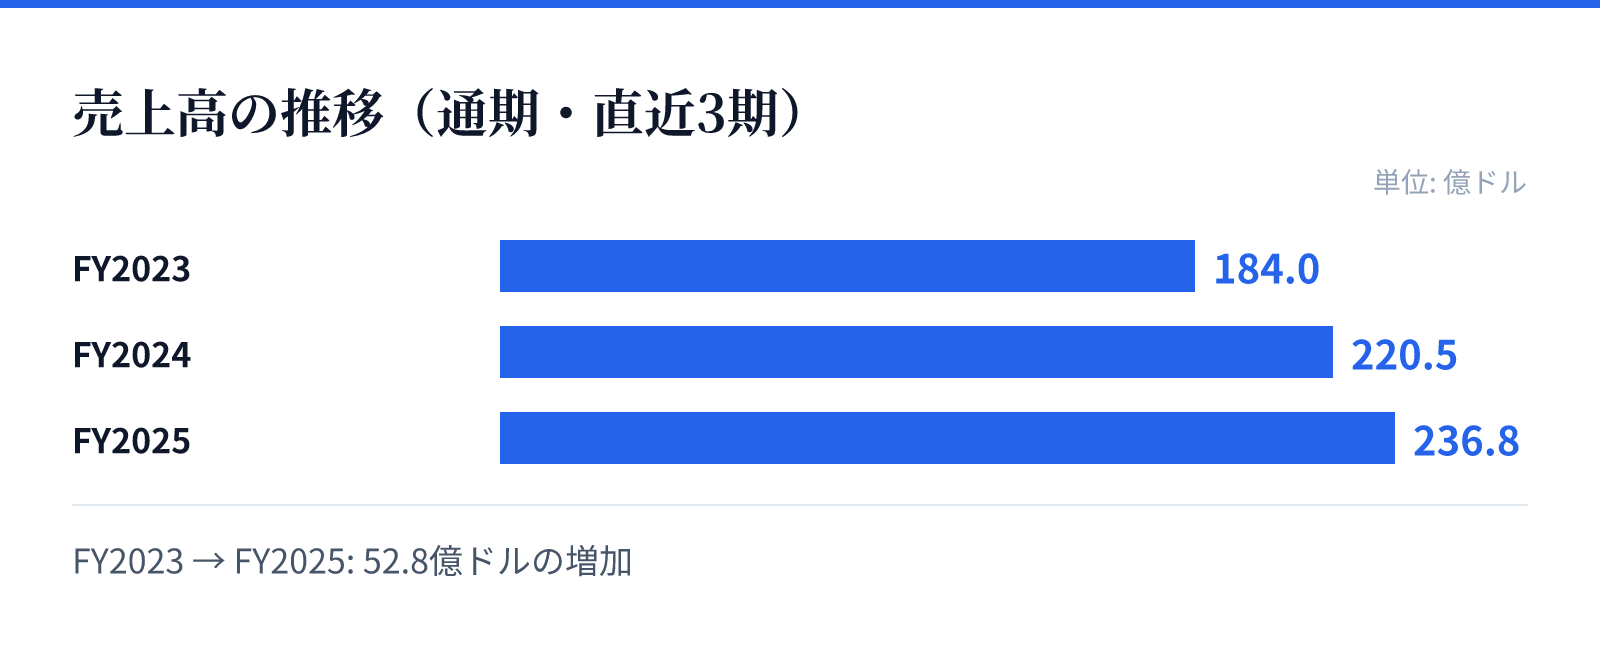
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は184.0億ドル。
FY2024の売上高は220.5億ドル。
FY2025の売上高は236.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の184億ドルからFY2025の237億ドルへと着実に増加しています。この成長は、再保険市場における需要の継続を反映していると考えられます。
特にFY2025における純利益の急増は、収益性の向上を裏付けています。安定した売上成長と利益率の改善が、今後の成長を支える主要な要因となります。
リスク
再保険事業の特性上、保険市場の動向やリスクの変動が業績に影響を与える可能性があります。特に大規模な災害や予期せぬ事象による損害保険の支払い増がリスク要因となります。
また、マクロ経済の変動や金利環境の変化も、再保険事業の収益構造に影響を及ぼす可能性があります。これらの外部要因に対する耐性が、長期的な安定性の鍵となります。
競合
再保険市場は専門性の高い企業が参入する競争の激しい分野です。同社は独自の強みを持って市場での地位を維持しているとみられます。
競合他社との差別化要因として、長年の実績や特定のセグメントにおける専門性が挙げられます。安定した市場シェアの維持が、競争優位性を保つための重要な要素となります。
バリュエーション
現在の株価は245.54ドルであり、時価総額は約160億ドルとなっています。PERは10.70倍、PBRは1.17倍と、比較的割安な水準で評価されています。
配当利回りは1.61%となっており、安定した配当を求める投資家にとっての選択肢となります。これらの指標は、同社の事業の安定性と現在の市場評価を反映しています。