事業モデル
同社は医療機器およびサプライズ分野に属し、バイオ医薬品の製造プロセスを支援する技術を提供しています。高度なバイオテクノロジーを必要とする医薬品製造において、重要な役割を担う製品群を展開しています。
同社の事業は、バイオ医薬品の製造効率を向上させるためのソリューション提供に焦点を当てています。特定の技術的ニーズに応える製品群により、医療分野における重要なサプライヤーとしての地位を確立しています。
KPI
直近の財務データにおいて、FY2025の売上高は738,256,000 USD(=7.4億ドル)を記録しています。これは前年度の634,439,000 USD(=6.3億ドル)と比較して、前年比16.4%の成長を示しています。
収益性に関しては、FY2024に営業利益率-5.0%を記録したものの、FY2025には5.6%へと改善しています。また、同期間のROEも-1.3%から2.3%へと上昇しており、純利益の黒字転換とともに財務基盤の改善が見て取れます。
業績推移
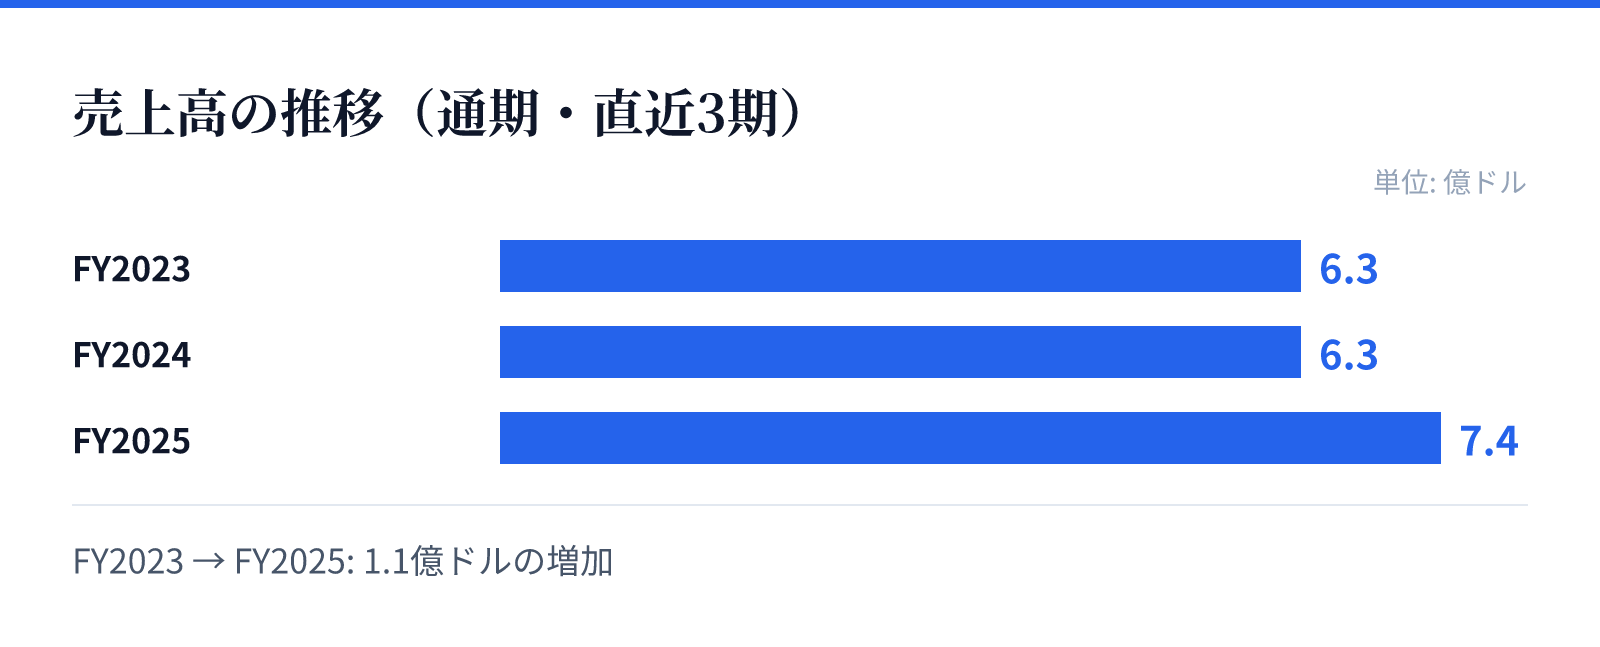
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.3億ドル。
FY2024の売上高は6.3億ドル。
FY2025の売上高は7.4億ドル。
成長ドライバー
成長の主な要因は、バイオ医薬品市場の拡大に伴う製造技術への需要増加にあるとみられます。FY2025における売上高の16.4%増は、同社の技術が市場で一定の評価を得ていることを示唆しています。
特に、製造プロセスの効率化や高度化を求める製薬企業のニーズが、同社の製品採用を後押ししていると推測されます。黒字への転換は、事業モデルの安定化と成長に向けた基盤構築が進んでいることを示しています。
リスク
同社の事業は、バイオ医薬品の規制環境や技術革新のスピードに強く影響を受ける可能性があります。高度な技術を要する分野であるため、競合他社の技術革新が市場シェアに影響を与えるリスクがあります。
また、研究開発や製造プロセスの複雑化に伴うコスト管理の難易度も考慮すべき要素です。財務推移において営業利益率が変動している点は、コスト構造の最適化が今後の課題となる可能性を示唆しています。
競合
バイオ医薬品製造支援の分野では、高度な技術力と信頼性が競争優位の源泉となります。同社は特定のニッチな技術領域で強みを持つことで、競合他社との差別化を図っているとみられます。
市場における競争優位性を維持するためには、継続的な技術革新と顧客との強固な関係構築が不可欠です。競合他社の動向や代替技術の出現が、中長期的な市場シェアに影響を与える要因となります。
バリュエーション
現在の株価は176.27ドルであり、時価総額は約102億ドル(10,250百万USD)となっています。この規模に対し、PERは248.79倍、PBRは4.85倍と算出されています。
高いPERは、将来の成長期待やバイオ医薬品分野における技術的優位性が市場に織り込まれていることを示唆しています。投資判断にあたっては、現在の高いバリュエーションと、直近の黒字転換を含む成長トレンドのバランスを評価する必要があります。