事業モデル
同社は量子コンピュータおよび超伝導量子プロセッサの構築と運用を行っており、米国や欧州、アジアを含む国際的な展開を行っています。提供する量子処理装置(QPU)には、9ビットのNoveraや、第4世代Ankaaクラスアーキテクチャに基づくものなど複数のモデルが含まれます。
量子コンピューティングをサービスとして提供するQCaaS(Quantum Computing as a Service)を通じて、クラウド経由でのアクセスを提供しています。また、プログラミング能力やクラウド統合をサポートするプラットフォームや、量子オペレーティングシステム、高度なアルゴリズム開発などの専門サービスも提供しています。
KPI
直近の財務データによると、FY2024の売上高は1,079万ドルを記録しています。これに対し、FY2025の売上高は709万ドルへと減少しており、事業規模の推移を反映しています。
最新のFY2026における売上高は440万ドルとなっており、前年比で37.9%の減少を記録しています。一方で、同期間の純利益は黒字へと転換しており、収益構造の変化が見られます。
業績推移
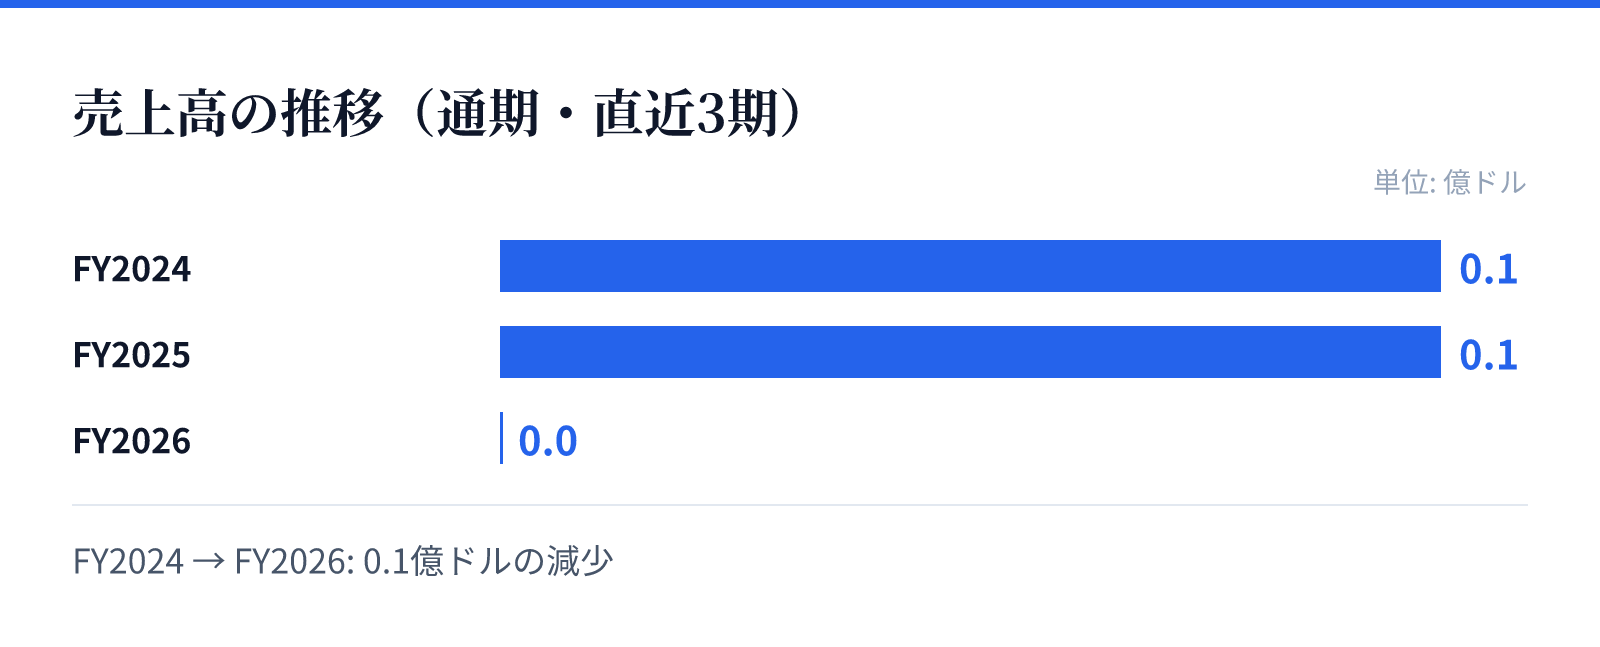
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.1億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社は、独自の量子チップを供給するRigetti Foundry Servicesを通じて、量子情報科学の技術研究開発を加速させる役割を担っています。このサービスは、研究開発のスピードを求めるパートナーに対する重要な成長の源泉となります。
また、商用企業や政府機関、教育機関など多岐にわたる顧客層へのアプローチを展開しています。高度な量子アプリケーションのプログラミングやベンチマークといった専門的なサービス提供が、顧客基盤の拡大に寄与するとみられます。
リスク
財務推移を見ると、FY2024からFY2025にかけて営業利益率は大幅なマイナスを記録しており、研究開発やインフラ構築に伴うコスト負担が重いことが示唆されます。特にFY2025の営業利益率は-1194.4%と非常に低い水準にあります。
また、売上高が直近のFY2026において前年比37.9%減少している点は、事業のスケールアップにおける課題として注視が必要です。量子技術の複雑性から、高度な専門知識を要するサービスへの依存も、運営上の複雑性を高める要因となります。
競合
同社は、独自の超伝導量子プロセッサ技術を強みとして、独自のハードウェアとソフトウェアの両面で差別化を図っています。特に、多様なプログラミング能力をサポートするプラットフォームの提供は、競合他社との差別化要因となります。
また、政府機関や国防研究所といった高度なセキュリティや信頼性が求められる分野への提供能力も特徴です。これらの機関への対応能力は、特定のニッチな市場において競争優位性を築くための重要な要素となります。
バリュエーション
最新の市場データにおいて、同社の株価は16.94ドル、時価総額は約54.6億ドル(5,464百万USD)となっています。これらの数値に基づき、現在の市場評価を判断する基礎となります。
また、PBRは10.16倍と算出されており、将来の技術革新に対する期待が織り込まれていることが伺えます。投資判断にあたっては、これらの指標と量子技術の進展速度を照らし合わせる必要があります。