事業モデル
同社はスペシャリティ・リテール(専門店小売)セクターに属する企業です。独自のブランド価値を基盤とした製品提供を通じて、特定の顧客層に向けた小売事業を展開しています。
事業運営を通じて安定した売上を確保しており、ブランドの認知度と市場での地位を確立しています。提供される製品やサービスの質を維持しながら、顧客との接点を強化するモデルを構築しています。
KPI
最新の会計年度(FY2026)において、売上高は3,439,536,000 USD(=34.4億ドル)を記録しています。この数値は前年度と比較して8.1%の成長を見せており、堅調な需要の推移を示唆しています。
同期間の営業利益率は11.3%となっており、前年度の10.1%から改善の動きが見られます。また、純利益は前年比で72.3%の大幅な増加を達成しており、収益構造の改善が顕著に表れています。
業績推移
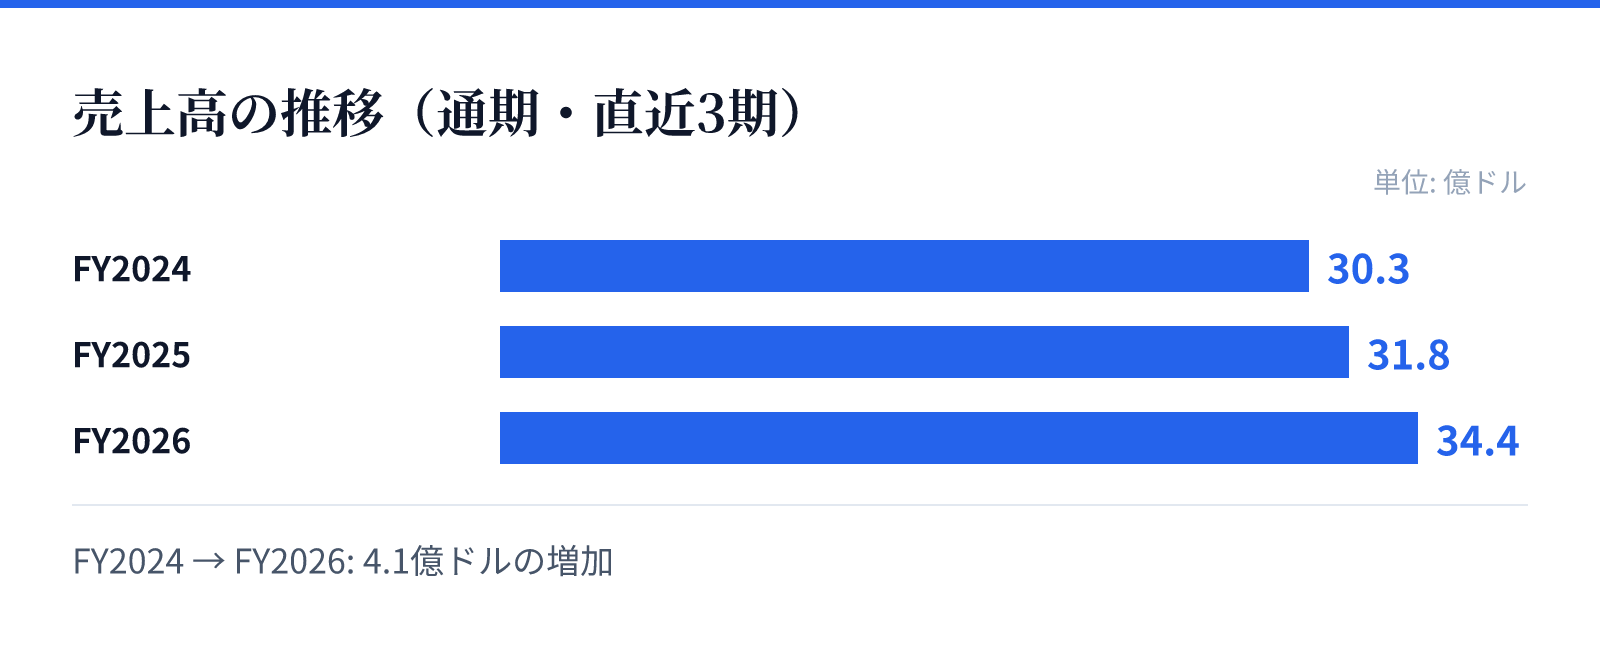
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は30.3億ドル。
FY2025の売上高は31.8億ドル。
FY2026の売上高は34.4億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の3,029,126,000 USD(=30.3億ドル)から、FY2026の3,439,536,000 USD(=34.4億ドル)へと着実に増加しています。この成長は、市場におけるブランドの強固な地位を反映しているものとみられます。
特に純利益の急増は、効率的な運営や販売戦略の最適化が寄与している可能性が高いです。ROEもFY2025の-44.3%からFY2026には205.9%へと劇的な変化を見せており、資本効率の改善が急務であった局面を脱したことが推察されます。
リスク
財務データに基づくと、過去の年度においてROEがマイナスを記録しており、収益性の不安定さが課題であった時期があることがわかります。特にFY2025におけるマイナスのROEは、事業環境の変化に対する脆弱性を示唆しています。
また、現在の高い成長率を維持するためには、マクロ経済の動向や消費者の嗜好の変化に対応し続ける必要があります。売上高の伸びに対し、営業利益率を安定的に維持できるかどうかが、今後の持続的な成長に向けた重要な焦点となります。
競合
スペシャリティ・リテール市場において、同社は独自のブランド価値を武器に競合他社と差別化を図っています。特定のニッチな市場において高いプレゼンスを確立することで、価格競争に陥らない独自のポジションを築いています。
競合他社との比較においては、ブランドの忠実度や顧客体験の質が重要な競争優位性の源泉となります。市場シェアの維持と拡大のためには、継続的な製品開発とブランドイメージの刷新が不可欠な要素となります。
バリュエーション
最新の市場データにおいて、同社の株価は149.49ドル、時価総額は約27.1億ドル(2,713百万USD)となっています。PERは29.62倍、PBRは47.59倍と、市場からは高い期待値が反映されていることがわかります。
これらの指標は、同社が持つブランド力や将来の成長可能性に対するプレミアムを反映しているものとみられます。高いバリュエーションを正当化するためには、今後も高い成長率と利益率の改善を継続することが求められます。