事業モデル
同社は人材派遣および雇用サービスを提供しており、企業に対して適切な人材をマッチングするビジネスを展開しています。この事業モデルは、企業の採用ニーズに応えるためのサービス提供に重点を置いています。
同社は人材の配置や雇用に関する専門的なサービスを提供することで、顧客企業の運営を支援しています。提供されるサービスは、企業の成長や運営効率の向上に寄与する役割を担っています。
KPI
最新の会計年度であるFY2025において、同社は売上高5,378,506,000 USD(=53.8億ドル)を記録しています。この数値は前年度の売上高5,795,837,000 USD(=58億ドル)と比較して、前年比で7.2%の減少となっています。
同社の営業利益率はFY2025において1.4%となっており、FY2023の7.3%から大幅に低下しています。また、ROE(自己資本利益率)もFY2023の25.9%からFY2025には10.4%へと低下する推移を見せています。
業績推移
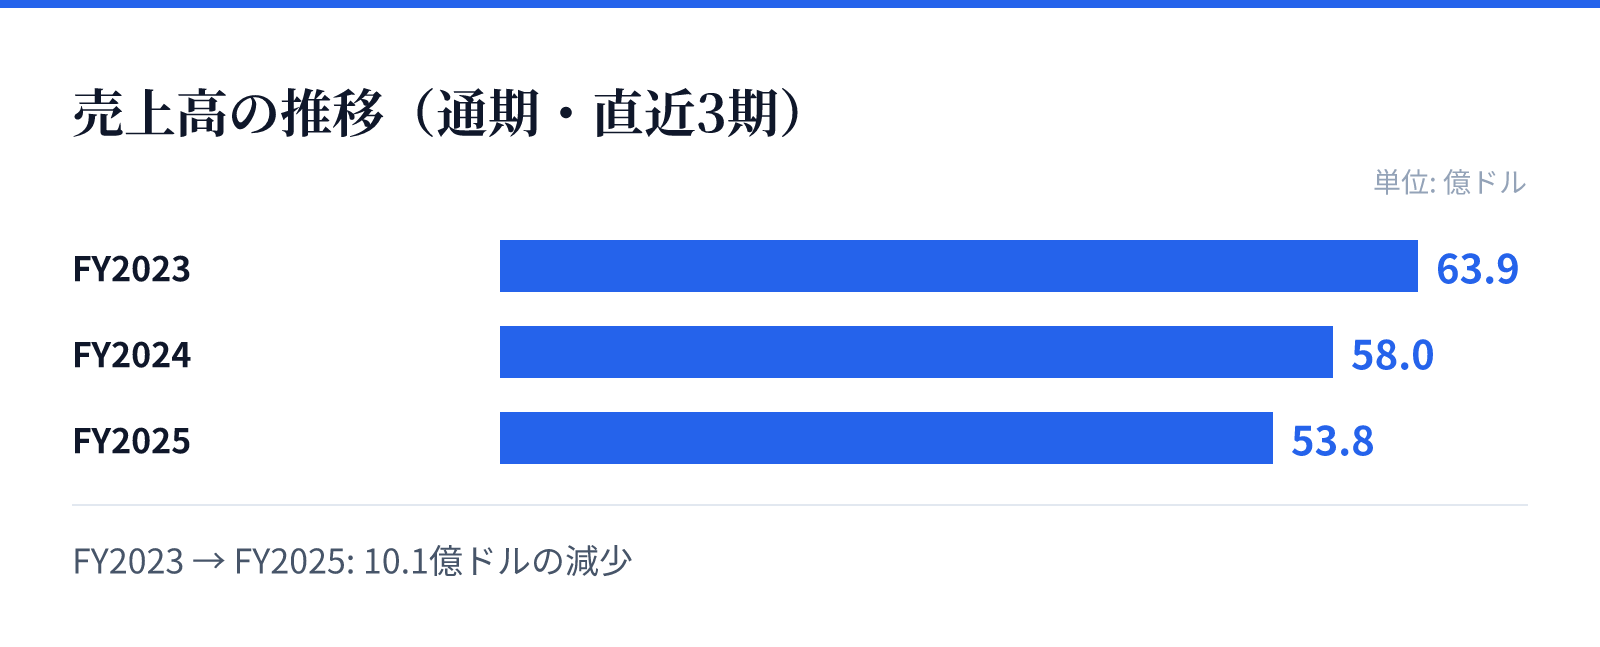
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は63.9億ドル。
FY2024の売上高は58.0億ドル。
FY2025の売上高は53.8億ドル。
成長ドライバー
近年の財務推移を見ると、売上高はFY2023の6,392,517,000 USD(=63.9億ドル)から、FY2025の5,378,506,000 USD(=53.8億ドル)へと減少傾向にあります。この期間において、売上高は継続的に減少しており、成長の鈍化が示唆されます。
純利益についても、FY2025では前年比で47.1%の減少を記録しています。この大幅な減少は、近年の事業環境の変化やコスト構造の変化が影響しているものとみられます。
リスク
直近の財務データから、売上高の減少と営業利益率の急激な低下が顕著なリスクとして確認されます。特にFY2025における営業利益率の1.4%という数値は、収益性の低下を強く示唆しています。
また、純利益が前年比で47.1%減少している点は、今後の収益基盤の安定性に対する懸念材料となります。これらの要因は、同社の事業環境における競争激化やコスト増大の可能性を示唆しています。
競合
人材派遣および雇用サービス市場において、同社は独自のポジションを築いていますが、市場環境の変化による影響を受けやすい構造にあります。売上高の減少は、競合他社との競争や市場需要の変化を反映している可能性があります。
同社の事業領域は、企業の採用ニーズに依存する性質を持っており、マクロ経済の動向や労働市場の流動性が事業環境に影響を与えます。今後の成長には、競合環境における優位性の維持が不可欠となります。
バリュエーション
最新の市場データに基づくと、同社の株価は45.31 USD、時価総額は約46.2億ドル(4,615百万USD)となっています。PERは38.90倍、PBRは3.68倍と算出されています。
投資家にとって注目すべき点は、5.27%という高い配当利回りです。一方で、近年の売上および利益の減少傾向を踏まえると、現在のバリュエーションは高い配当水準と収益性の低下のバランスを評価する形となります。