事業モデル
同社はホテルおよびモーテルに特化した不動産投資信託(REIT)として事業を展開しています。宿泊施設への投資を通じて安定した収益を確保するビジネスモデルを構築しています。
保有資産の運営を通じて、宿泊需要に応える不動産ポートフォリオを管理しています。このセクターにおいて、安定した運営体制と資産価値の維持を追求しています。
KPI
最新の会計年度(FY2025)において、売上高は2,577,061,000 USD(=25.8億ドル)を記録しています。この期間の営業利益率は19.1%となっており、効率的な運営が行われています。
同期間のROEは32.5%と非常に高い水準を維持しています。また、手元には366,125,000 USD(=3.7億ドル)の現金および現金同等物を保有しています。
業績推移
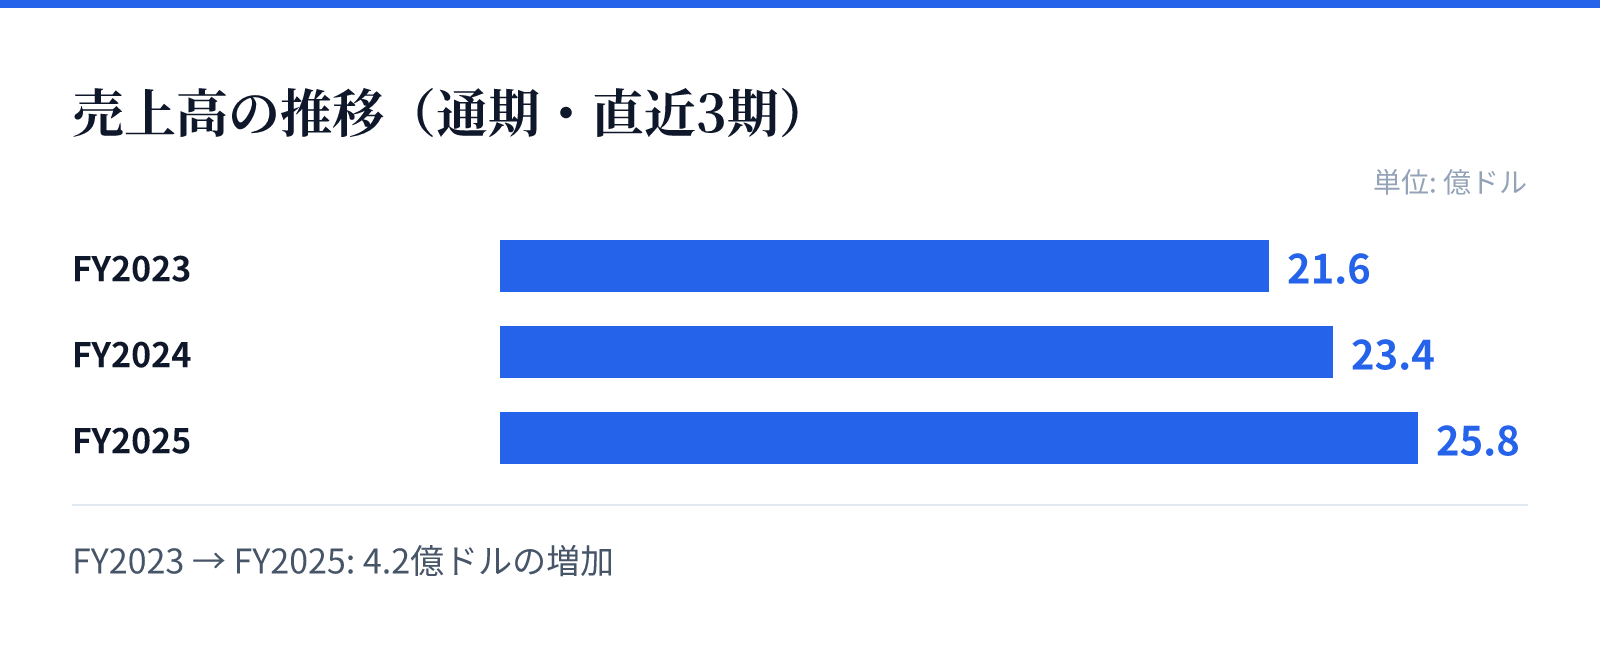
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.6億ドル。
FY2024の売上高は23.4億ドル。
FY2025の売上高は25.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,158,136,000 USD(=21.6億ドル)からFY2025の2,577,061,000 USD(=25.8億ドル)へと拡大しています。最新のFY2025における売上は前年比(YoY)で10.2%の成長を遂げています。
一方で、純利益についてはFY2025において前年比(YoY)で10.4%の減少を記録しています。売上の伸びに対し、利益の推移には変化が見られる傾向にあります。
リスク
最新の財務データにおいて、FY2025の営業利益率は前年度の21.2%から19.1%へと低下しています。この利益率の低下は、運営コストの変動や市場環境の変化による影響とみられます。
また、純利益が前年比で10.4%減少している点は、今後の収益性の安定性を注視する要因となります。マクロ経済の動向が宿泊需要や運営コストに与える影響を注視する必要があります。
競合
ホテルおよびモーテル市場において、競合他社との差別化を図るための資産管理が重要となります。同社は特定のセクターに特化することで、強固なポジションを築いています。
競合環境においては、宿泊需要の変動や地域的な経済動向が影響を及ぼす可能性があります。安定した運営体制を維持し、ポートフォリオの価値を最大化することが求められます。
バリュエーション
現在の株価は129.33ドルであり、時価総額は約90.46億ドルに達しています。PERは31.37倍、PBRは10.93倍と算出されており、市場からの評価を反映しています。
配当利回りは3.74%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の資産価値と将来の成長期待を反映した水準となっています。