事業モデル
Transocean Ltd.は、スイスおよび国際的な市場において、石油およびガス井の掘削に向けたオフショア契約掘削サービスを提供しています。同社は、移動式オフショア掘削装置、関連機器、および作業員を契約に基づき提供する体制を整えています。
同社は、超深海用フローターや過酷な環境に対応可能なセミサブmersibleを含む移動式オフショア掘削ユニットの艦隊を運営しています。顧客層は、統合エネルギー企業やその関連会社、政府系エネルギー企業、および独立系のエネルギー企業など多岐にわたります。
KPI
最新の財務データによると、FY2025の売上高は3,965,000,000 USD(=39.6億ドル)に達しています。これは前年度の3,524,000,000 USD(=3.5億ドル)から増加しており、売上高は前年比で12.5%の成長を記録しています。
収益性の指標については、営業利益率がFY2023の-3.0%から、FY2024には10.6%、FY2025には17.8%へと大幅な改善を見せています。一方で、ROEはFY2023の-9.2%からFY2025には-36.0%へと低下しており、利益の質や資本効率には課題が残る状況です。
業績推移
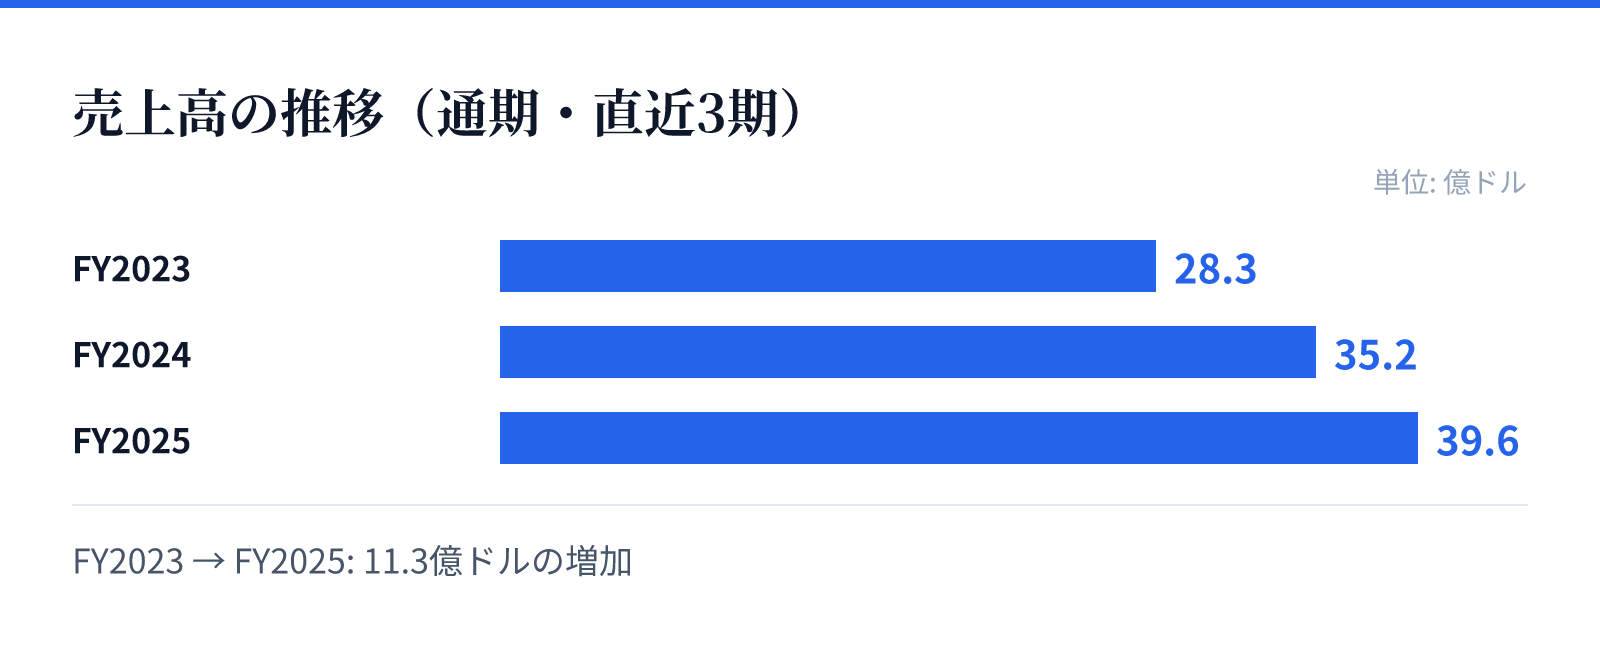
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は28.3億ドル。
FY2024の売上高は35.2億ドル。
FY2025の売上高は39.6億ドル。
成長ドライバー
同社の成長は、オフショア掘削需要の拡大と、高度な技術を要する超深海掘削ユニットの運用能力に支えられています。近年の売上高の推移は、同社のサービスに対する需要が堅調であることを示唆しています。
特に営業利益率がFY2023からFY2025にかけて大幅に向上している点は、オペレーションの効率化や高付加価値な契約の獲得が進んでいるとみられます。売上高が3,965,000,000 USD(=39.6億ドル)に達していることは、同社の市場における地位を反映しています。
リスク
同社の財務状況において、ROEがFY2025に-36.0%と大幅に低下している点は、資本効率の悪化や特定の財務要因による影響を懸念させる要因です。純利益が前年比で469.3%減少していることも、収益の安定性に対するリスクとして認識されます。
また、オフショア掘削事業は、エネルギー価格の変動や海洋環境の変化、および高度な技術への投資負担など、外部要因に左右されやすい特性を持っています。これらの要因が、将来的な利益の安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は、高度な技術を要する超深海フローターや過酷な環境用セミサブmersibleを保有しており、競合他社に対する技術的優位性を構築しています。これらの特殊な設備を運用できる能力は、特定のエネルギー企業からの信頼を獲得する基盤となっています。
オフショア掘削市場では、高度な技術と大規模な設備を保有する企業が限られるため、参入障壁が高い領域での競争が行われています。同社は、政府系企業や大手エネルギー企業との長期的な関係構築を通じて、市場内での地位を維持しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$5.75となっており、時価総額は約64.4億ドル(6,444百万USD)と算出されています。この規模は、同社が保有する大規模な掘削ユニットや設備資産を反映した評価となっています。
バリュエーション指標として、PBRは0.77倍と算出されています。この数値は、同社の保有資産価値に対して現在の株価がどの程度評価されているかを示す指標となります。投資判断にあたっては、このPBRと将来の収益性改善のバランスを考慮する必要があります。