事業モデル
同社はモルテゲージREITとして事業を展開しており、不動産関連の金融資産を基盤としたビジネスモデルを構築しています。不動産担保の融資や関連資産の運用を通じて収益を確保する構造となっています。
事業の安定性を支える基盤として、不動産担保の融資活動が中心的な役割を担っています。特定のセクターに特化した運営体制により、投資家に対して安定的な分配を目指す構造となっています。
KPI
最新の会計年度であるFY2025において、売上高は2,871,409,000 USD(=28.7億ドル)を記録しています。この数値は前年度と比較して4.9%の減少となっており、事業規模の推移に変化が見られます。
また、同期間の純利益は前年比で26.8%の減少を記録しています。財務基盤として、現金および現金同等物は1,664,498,000 USD(=16.6億ドル)を保有していることが確認されています。
業績推移
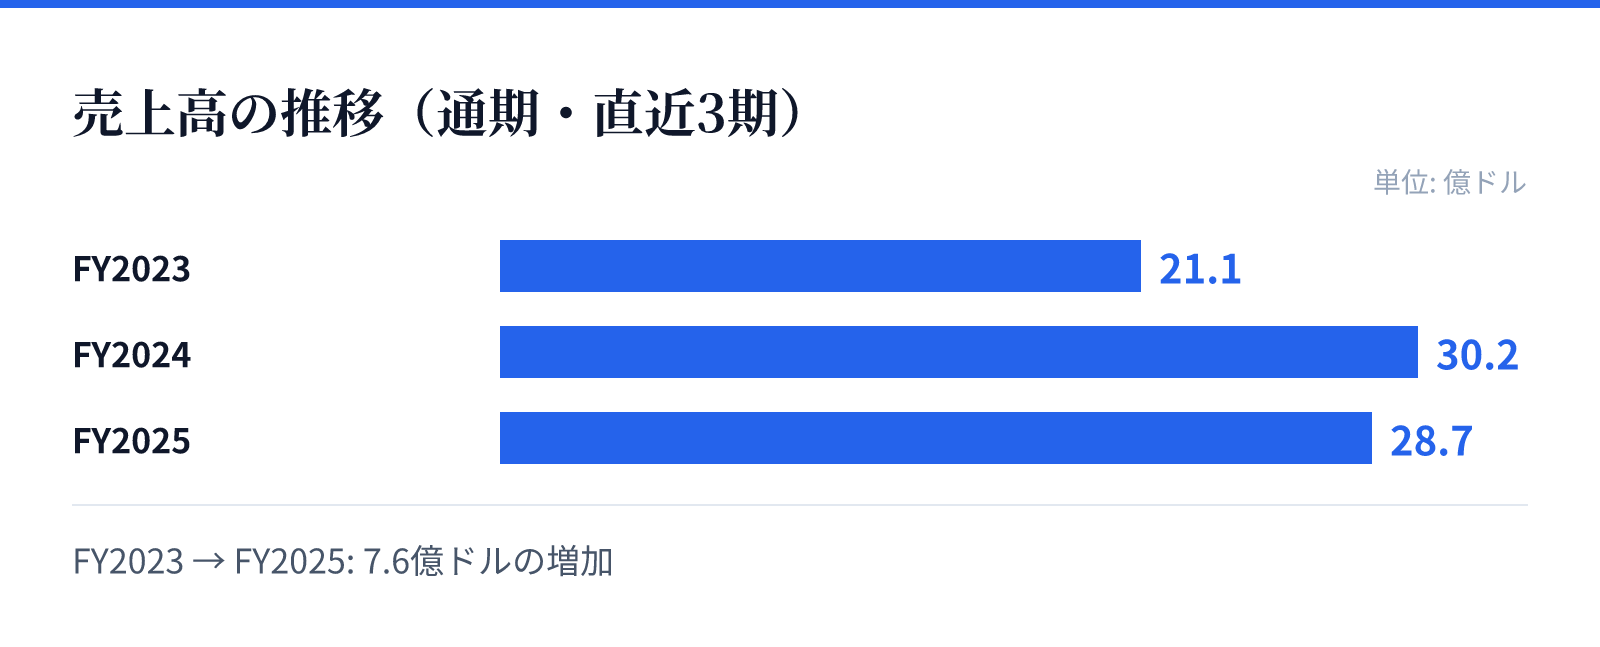
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.1億ドル。
FY2024の売上高は30.2億ドル。
FY2025の売上高は28.7億ドル。
成長ドライバー
過去の推移を見ると、FY2023からFY2024にかけて売上高が2,107,657,000 USD(=21.1億ドル)から3,020,795,000 USD(=30.2億ドル)へと大幅に増加していました。この期間のROEも8.9%から12.0%へと上昇しており、成長の勢いが見られました。
しかし、直近のFY2025では売上高が2,871,409,000 USD(=28.7億ドル)に留まり、ROEも8.1%へと低下しています。今後の成長は、この減速傾向をいかに反転させ、収益性を回復できるかにかかっているとみられます。
リスク
直近の財務データにおいて、純利益が前年比で26.8%減少している点は、収益性の低下というリスクとして捉えられます。売上高も前年比で4.9%減少しており、事業環境の変化が影響している可能性があります。
また、モルテゲージREITという特性上、金利動向や不動産市場の動向が事業環境に直接的な影響を与える構造となっています。これらの外部要因が、今後の収益安定性に影響を与える可能性があるため、注視が必要です。
競合
モルテゲージREITのセクター内において、同社は独自のポジションを築きながら事業を展開しています。競合他社と比較した際の優位性は、保有する資産の質や運用効率に依存する構造となっています。
市場における競争環境は、金利動向や不動産需要の変動によって常に変化する性質を持っています。同社が安定した配当を維持するためには、競合他社に対する差別化された運用能力が求められるとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は10.08ドル、時価総額は約57.2億ドル(5,724百万USD)となっています。PERは17.08倍、PBRは0.83倍と算出されており、資産価値に対する評価が反映されています。
投資家にとっての大きな特徴は、9.81%という高い配当利回りです。この高い配当水準は、モルテゲージREITとしての特性を反映したものであり、投資判断における重要な要素となります。