事業モデル
同社は米国およびカナダにおいて、住宅ローン、不動産、個人金融の事業を展開するフィンテック企業です。事業は「Direct to Consumer」と「Partner Network」の2つのセグメントに分かれています。
提供するサービスは多岐にわたり、住宅ローン貸付のRocket Mortgageや、不動産仲介・検索プラットフォームのRedfinが含まれます。また、鑑定管理や決済サービスを提供するRocket Close、家計管理や信用スコア改善を行うRocket Money、個人向け融資のRocket Loansを展開しています。
さらに、住宅ローン仲介業者や地域銀行、信用組合向けにRocket Proを提供し、独自のブランドと顧客関係を維持しながら提携先と協力しています。1985年に設立され、ミシガン州デトロイトに本社を置く同社は、広範な金融エコシステムを構築しています。
KPI
同社の財務状況において、直近の会計年度であるFY2025の売上高は6,257,000,000 USD(=62.6億ドル)を記録しています。これは前年度の4,932,000,000 USD(=49.3億ドル)から大幅に増加しており、売上高は前年比で26.9%の成長を見せています。
一方で、収益性の指標であるROEは、FY2023の-2.6%からFY2024には4.1%へと改善したものの、FY2025には-0.3%へと転落しています。この推移は、売上規模の拡大と利益の安定性の間に課題があることを示唆しています。
また、同社は3,103,000,000 USD(=31億ドル)の現金および現金同等物を保有しています。これらの財務データは、同社が大規模な事業展開を支えるための流動性を確保していることを示しています。
業績推移
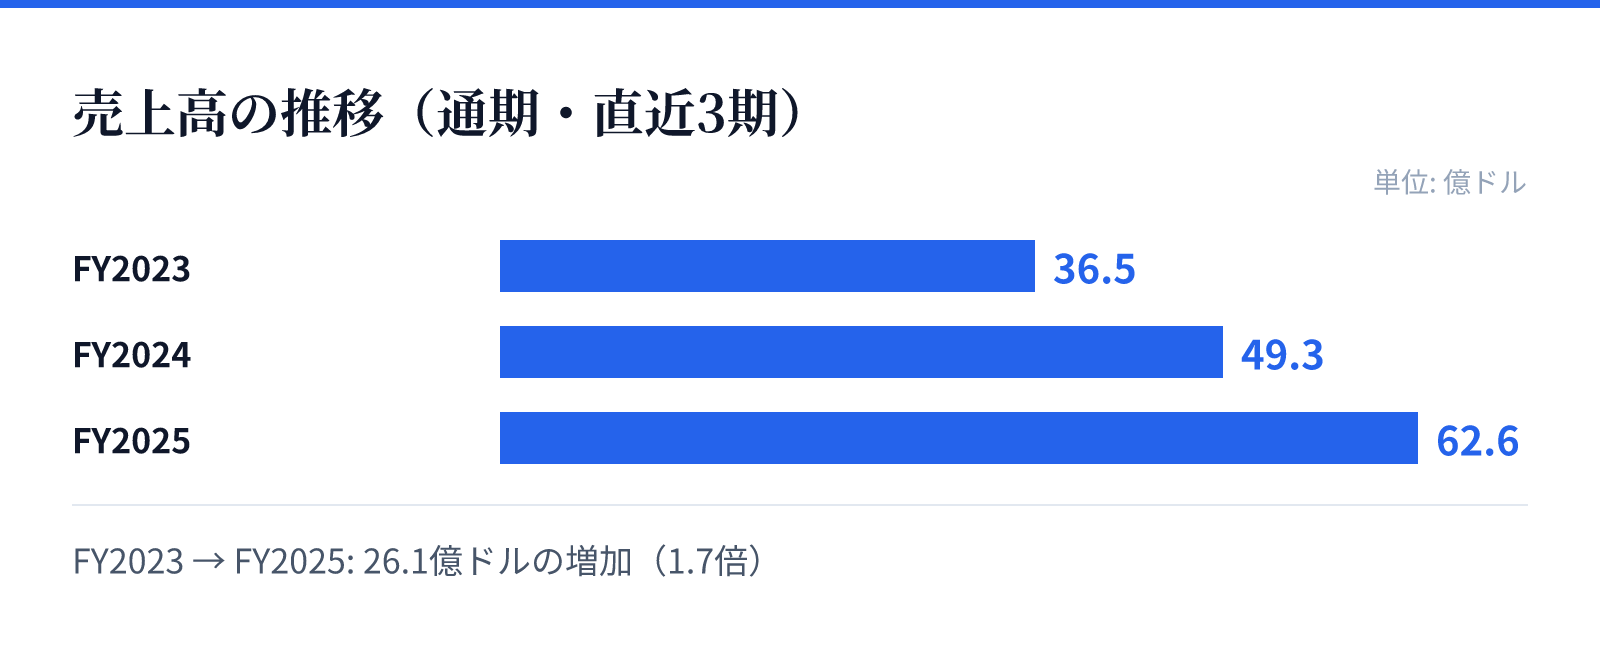
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は36.5億ドル。
FY2024の売上高は49.3億ドル。
FY2025の売上高は62.6億ドル。
成長ドライバー
同社の成長の主な原動力は、住宅ローンに限定されない多角的な事業ポートフォリオの拡大にあります。特に、不動産仲介プラットフォームや個人向け金融アプリなど、デジタル技術を活用したサービスの拡充が成長を牽引しています。
直近の財務推移を見ると、売上高はFY2023の3,646,000,000 USD(=36.5億ドル)からFY2025の6,257,000,000 USD(=62.6億ドル)へと、数年で大幅な増加を見せています。この成長は、同社のプラットフォームが市場で浸透していることを示唆しています。
また、B2B向けのRocket Proを通じて、仲介業者や金融機関とのネットワークを強化していることも、将来的な顧客基盤の拡大に寄与するとみられます。多様な金融サービスを統合的に提供するエコシステムの構築が、持続的な成長の鍵となります。
リスク
同社の主なリスク要因の一つは、収益性の不安定さです。FY2024にはROE 4.1%を達成したものの、FY2025には-0.3%へと低下しており、利益の安定的な確保が課題となっています。
また、住宅ローンや不動産といった分野は、金利動向や不動産市場の動向に強く影響を受ける性質を持っています。市場環境の変化が、売上高や利益率に直接的な影響を与える可能性があるため、注意が必要です。
さらに、複数の事業を展開しているため、各事業セグメントにおける競争環境の変化や規制の動向もリスク要因となります。特に、複雑な金融規制への対応は、事業の継続的な拡大において重要な管理項目となります。
競合
同社は住宅ローン、不動産、個人金融という広範な分野で競合他社と対峙しています。特に住宅ローン分野では、多くの大手金融機関やフィンテック企業との競争が存在します。
しかし、同社は単一のサービスを提供するのではなく、Rocket MortgageやRedfin、Rocket Moneyといった複数のブランドを統合したエコシステムを構築しています。この多角的なアプローチにより、顧客のライフサイクルに合わせたサービス提供を可能にしています。
また、B2B向けのパートナーネットワークを構築することで、競合他社との差別化を図っています。仲介業者や地域銀行との連携は、独自のブランドを維持しながら市場シェアを確保するための戦略的な動きとみられます。
バリュエーション
同社の現在の株価は14.3 USDとなっており、時価総額は約399億ドル(39,898百万USD)に達しています。この規模は、同社が市場において重要な位置を占めていることを示しています。
バリュエーション指標の一つであるPBRは1.69倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。この数値は、市場が同社の将来的な成長性やプラットフォームの価値を評価していることを反映しています。
投資判断にあたっては、売上高の成長と利益の安定性のバランスを注視する必要があります。特に、直近の売上成長率26.9%と、ROEの推移を照らし合わせることで、成長投資に対する効率性を評価することが重要となります。