事業モデル
Relay Therapeuticsは、精密医療に焦点を当てた臨床段階のバイオテクノロジー企業です。同社は、特定のがんや遺伝性疾患を対象とした低分子化合物の発見プロセスを革新しており、独自の技術を用いて治療薬の開発を行っています。
主要な製品候補には、乳がんや固形腫瘍、血管奇形を対象としたRLY-2608や、ファブリー病向けのGalシャペロンが含まれます。また、RASファミリーに属するオンコジーンドライバーであるRLY-8161や、がん治療のための受容体チロシンキナーゼであるlirafugratinib(RLY-4008)の開発も進めています。
KPI
同社の財務状況において、最新のFY2025における売上高は15,355,000 USD(=1,536万ドル)を記録しています。この数値は前年度と比較して53.4%の増加を示しており、事業の拡大が見て取れます。
一方で、営業利益率は-1971.6%となっており、研究開発段階の企業として高いコスト構造を抱えていることが示唆されます。また、同社は121,189,000 USD(=1.2億ドル)の現金および現金同等物を保有しています。
業績推移
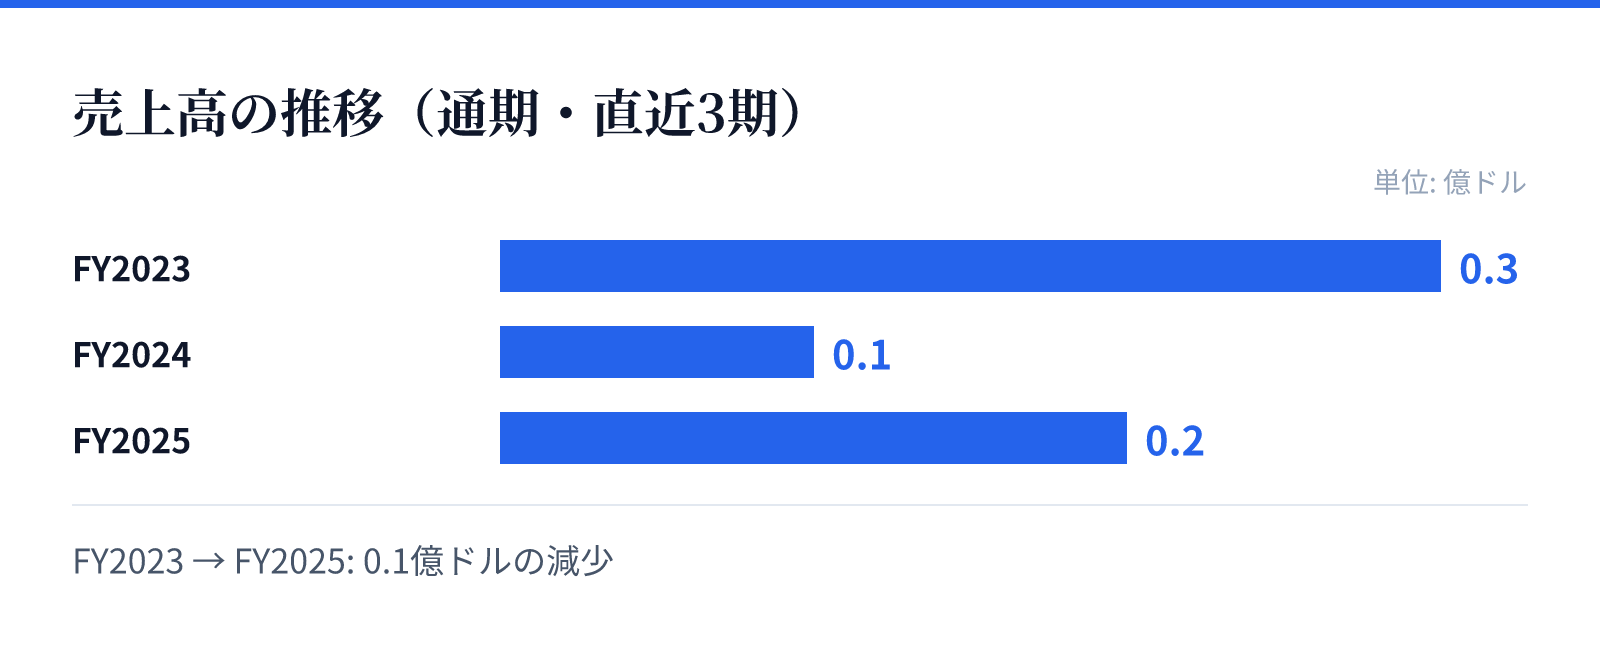
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.3億ドル。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.2億ドル。
成長ドライバー
同社の成長は、複数の戦略的な提携とライセンス契約によって支えられています。D. E. Shaw Researchとの提携により、計算モデリングを活用した特定の生物学的ターゲットの解析と化合物開発を進めています。
また、Elevar TherapeuticsとはRLY-4008の開発・商業化に関する合意を結び、PfizerとはRLY-2608の特定の薬剤との併用に関する提携を行っています。これらのパートナーシップは、技術的な裏付けと市場への展開を加速させる重要な要因となります。
リスク
バイオテクノロジー企業としての特性上、新薬の開発には高い不確実性が伴います。特に臨床試験の進捗や規制当局の承認プロセスが、将来の収益性に大きな影響を与える可能性があります。
また、現在の財務データが示す通り、営業利益率が大幅なマイナスとなっている点は、研究開発への多額の投資を必要とするビジネスモデルを反映しています。持続的な成長のためには、パイプラインの進展と効率的な資金管理が不可欠です。
競合
同社は、独自の創薬プロセスと高度な計算モデリングの活用により、競合他社との差別化を図っています。特に、特定の変異やアイソフォームを選択的に標的とする技術は、精密医療の分野において重要な優位性となります。
また、PfizerやD. E. Shaw Researchといった有力な企業との提携は、技術的な優位性を裏付けるとともに、競合環境における強力な基盤を提供しています。これらの提携を通じて、高度な専門知識とリソースを統合し、市場での地位を確立しようとしています。
バリュエーション
同社の現在の株価は20.57ドルであり、時価総額は約43.3億ドル(4,330百万USD)となっています。市場における評価を測るPBRは4.85倍を記録しています。
これらの指標は、同社の持つ知的財産や将来のパイプラインに対する市場の期待を反映したものです。投資判断にあたっては、現在の高いバリュエーションと、将来の製品承認に向けた開発進捗のバランスを考慮する必要があります。