事業モデル
RLJ Lodging Trustは、需要の高い立地条件を備えたプレミアムブランドのホテルを保有する不動産投資信託です。保有するホテルは、客室重視型で高利益率なフォーカス・サービス、およびコンパクトなフルサービス型に特化しています。
同社は2011年にメリーランド州で設立され、地理的に分散されたポートフォリオを構築しています。都市市場における複数の需要創出源と、魅力的な長期的な成長見通しを持つ物件を厳選して保有しています。
KPI
直近の財務データによると、FY2025の売上高は1,349,860,000 USD(=13.5億ドル)を記録しています。この期間の営業利益率は9.4%となっており、前年度の11.0%と比較して低下する傾向にあります。
また、同期間のROEは1.3%となっており、FY2024の3.0%から低下しています。同社は937,599,000 USD(=9.4億ドル)の現金および現金同等物を保有しています。
業績推移
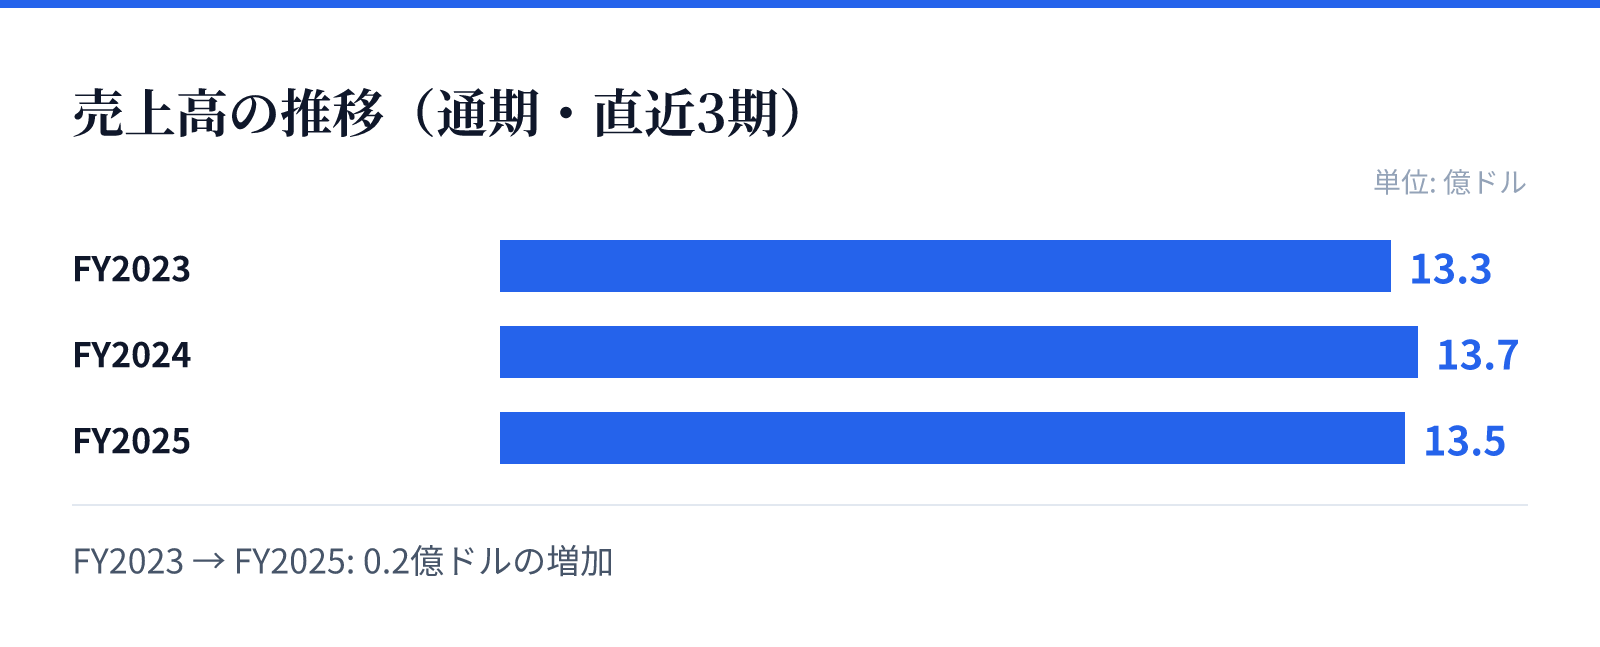
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.3億ドル。
FY2024の売上高は13.7億ドル。
FY2025の売上高は13.5億ドル。
成長ドライバー
同社の成長は、都市部における需要の強固な立地と、高利益率なホテル運営モデルに支えられています。特にプレミアムブランドのホテルに焦点を当てることで、安定した収益基盤を構築しています。
しかし、直近の財務トレンドでは売上高が前年比で1.4%減少し、純利益が前年比で58.1%減少しています。今後の成長は、これらの運営効率の改善と、強固な需要があるエリアでの資産価値の維持に依存するとみられます。
リスク
直近の財務データにおいて、純利益が前年比で58.1%と大幅に減少している点は注意が必要です。また、営業利益率もFY2023の11.5%からFY2025の9.4%へと低下傾向にあります。
これらの数値の推移は、運営コストの上昇や市場環境の変化による影響を受けている可能性があります。収益性の低下が継続する場合、投資家への還元や事業拡大に影響を及ぼすリスクがあると考えられます。
競合
同社は、都市部の中心部において高い需要が見込めるエリアに特化したホテルポートフォリオを構築しています。競合他社と比較して、特定のニッチな市場(高利益率なフォーカス・サービス等)に集中することで優位性を確保しています。
しかし、ホテル業界全体における競争の激化や、都市部における不動産価値の変動は常に影響を及ぼします。独自のブランド戦略と地理的な分散により、競合環境の中での安定性を追求しています。
バリュエーション
現在の市場データにおいて、同社の株価は11.56ドル、時価総額は約17.7億ドル(1,766百万USD)となっています。配当利回りは5.22%と、投資家にとって魅力的な水準を維持しています。
一方で、PERは1153.00倍と非常に高い数値を示しており、現在の株価が将来の利益期待に対して高いプレミアムを反映している可能性があります。PBRは0.97倍となっており、資産価値に対しては比較的低く評価されています。