事業モデル
同社は米国、韓国、シンガポールを含むグローバルな拠点で半導体製品の製造および販売を行っています。主な製品群は、DDR5やDDR4といったメモリインターフェースチップであり、電源管理ICや温度センサーなどを含む高度な技術を統合しています。
さらに、AI、データセンター、政府、自動車分野向けに、データの移動と保護を支えるシリコンIPを提供しています。これには、高速メモリ用インターフェースや、暗号コア、ハードウェアルートオブトラストを含むセキュリティIPが含まれます。また、メモリアーキテクチャや高速シリアルリンクに関する広範な特許ポートフォリオを保有しています。
KPI
最新の会計年度(FY2025)において、同社は売上高707,630,000 USD(=7.1億ドル)を達成しています。この期間の営業利益率は36.8%に達しており、非常に効率的な収益構造を構築しています。
財務基盤として、現金および現金同等物は87,720,000 USD(=8,772万ドル)を保有しています。過去数年間の推移を見ると、売上高はFY2023の461,117,000 USD(=4.6億ドル)から着実に増加しており、事業規模の拡大が確認できます。
業績推移
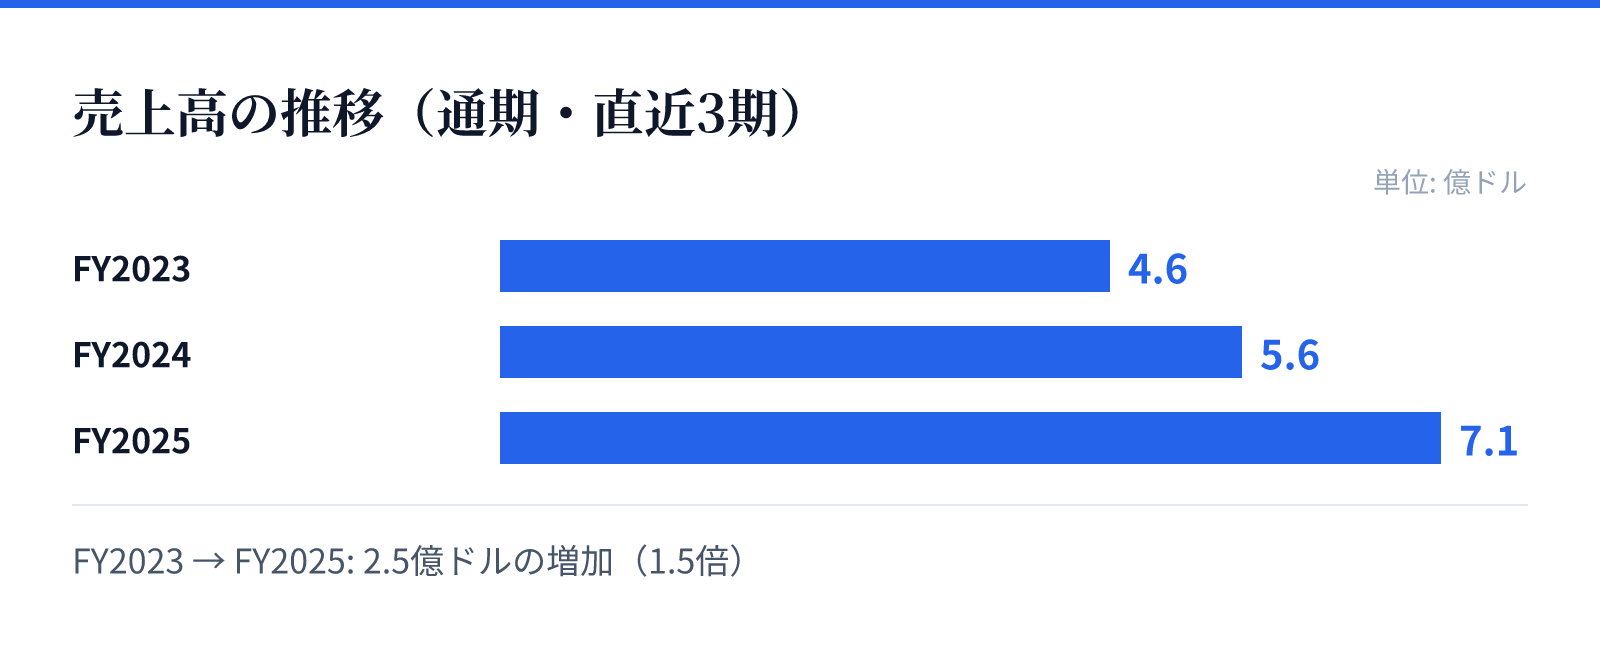
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.6億ドル。
FY2024の売上高は5.6億ドル。
FY2025の売上高は7.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で27.1%増加しており、強い成長基調にあります。同時に、純利益も前年比で28.2%増加しており、収益性の向上も加速しています。
成長の背景には、AIやデータセンターといった高度な計算基盤への需要拡大があると考えられます。特に、高度な技術を要するシリコンIPやメモリインターフェースの需要が、同社の高成長を支える主要な要因となっています。
リスク
同社の事業は、高度な半導体技術と複雑なメモリインターフェースの設計に依存しています。そのため、先端技術の進化や、AI・データセンター分野における技術標準の変化が事業環境に影響を与える可能性があります。
また、製品の主要な顧客層はメモリモジュールメーカーやOEM、ハイパースケーラーなど多岐にわたります。これらの顧客層における需要動向や、サプライチェーンにおける半導体供給の安定性が、将来の業績に影響を及ぼす要因となり得ます。
競合
同社は、メモリインターフェースチップおよびセキュリティIPの分野において独自の技術的優位性を築いています。特に、高度なAIや政府向けアプリケーションに不可欠なセキュリティソリューションを提供しており、高い参入障壁を構築しています。
競合他社との差別化要因として、広範な特許ポートフォリオの保有が挙げられます。メモリアーキテクチャや高速シリアルリンクに関する知見は、高度な技術革新が求められる半導体市場において、同社の競争力を支える重要な要素となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は$85.76となっており、時価総額は約92.7億ドル(9,274百万USD)です。この規模に対し、PERは41.83倍、PBRは6.34倍と算出されています。
これらの指標は、同社が持つ高度な技術力と成長期待を反映した評価となっています。特に高い営業利益率と売上の伸びを考慮すると、市場は同社の技術的優位性と将来の成長性を評価しているとみられます。