事業モデル
同社は、音声AIを活用したクラウド型ビジネスコミュニケーションサービスを提供しています。提供するプラットフォームには、電話、SMS、コンタクトセンター、ワークフォースエンゲージメント管理、ビデオコラボレーション、メッセージングが含まれます。
主な製品群には、AI搭載の統合コミュニケーションプラットフォームであるRingEXや、AIによるマルチチャネル対応を実現するRingCentral Contact Centerなどがあります。また、AIレセピショニストやAIバーチャルアシスタントといった、自動化やリアルタイムの要約を提供するAIソリューションも提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の22億ドルからFY2025には25.2億ドルへと推移しています。この期間において、営業利益率はマイナス9.0%から4.8%へと改善しており、収益性の向上が確認されます。
ROE(自己資本利益率)は、FY2023の32.9%からFY2024には10.6%へと低下し、FY2025にはマイナス7.4%を記録しています。一方で、最新のFY2025においては、売上高が前年比4.8%増加するとともに、純利益が黒字に転換したことが示されています。
業績推移
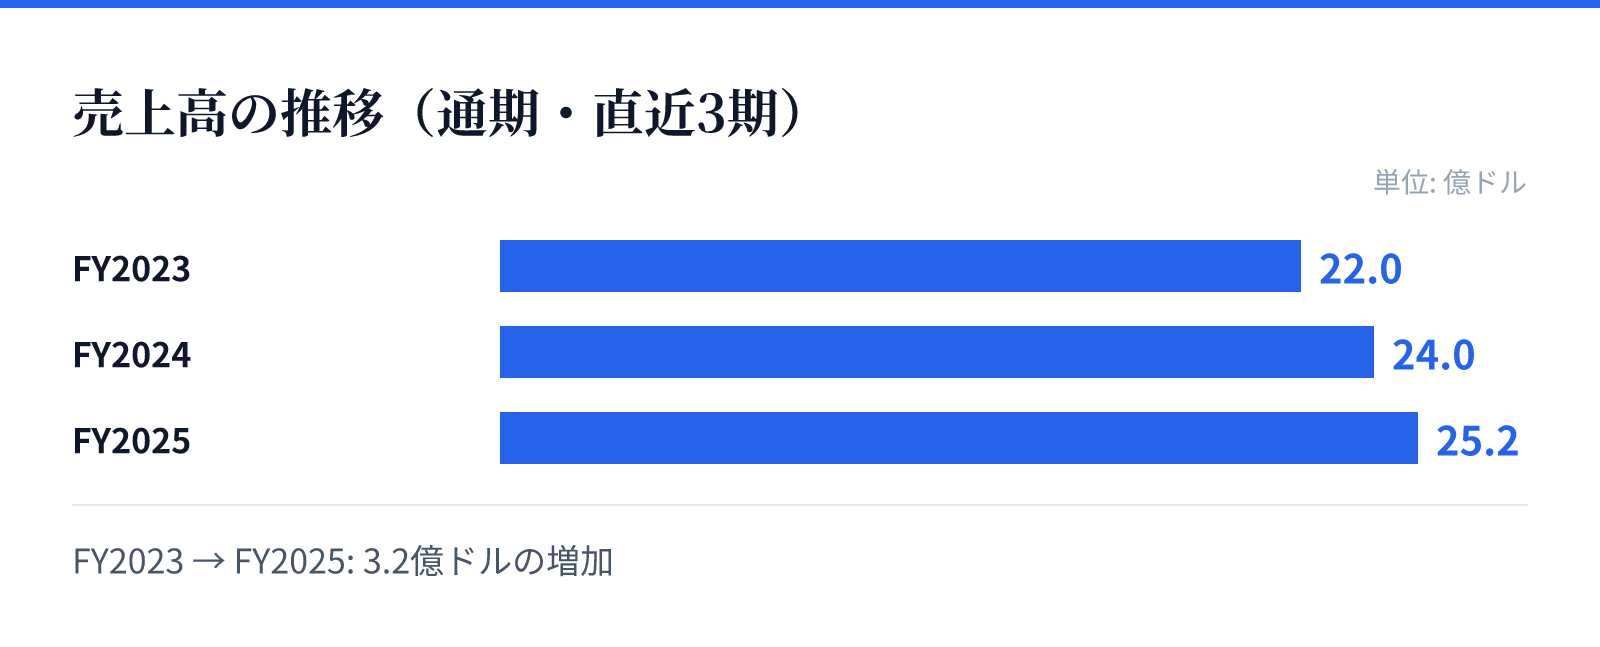
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.0億ドル。
FY2024の売上高は24.0億ドル。
FY2025の売上高は25.2億ドル。
成長ドライバー
成長の主な要因は、AI技術を統合した高度なコミュニケーションツールの提供にあります。AIレセピショニストによるインバウンド対応の自動化や、AIエージェントアシストによるリアルタイムのガイダンス提供が、顧客の利便性を高めています。
また、同社は医療、金融、公共機関、教育など多岐にわたる業界をターゲットとしています。企業向け顧客に対して、リセラーやディストリビューター、パートナー、グローバルサービスプロバイダーを通じて製品を展開しており、広範なチャネルを通じて市場浸透を図っています。
リスク
財務データから、ROEの推移に大きな変動が見られる点が注目されます。FY2023の32.9%からFY2025のマイナス7.4%への変化は、資本構成や利益構造の変化を示唆している可能性があります。
また、売上高の成長率は直近で4.8%と緩やかな推移となっており、さらなる成長を維持するためには、AIソリューションの普及や既存顧客のアップセルが重要となります。事業規模の拡大に伴う運営コストの管理が、将来の利益率を左右する要因になるとみられます。
競合
同社は、電話、SMS、ビデオ、メッセージングを統合したプラットフォームを提供することで、競合他社との差別化を図っています。特にAIを活用したコンタクトセンターソリューションや、CRM統合を含む顧客エンゲージメントの提供に強みを持っています。
提供するAIソリューションには、品質管理の自動化や、リアルタイムの指導、要約機能などが含まれており、高度な自動化を求める企業ニーズに対応しています。多様な業界への対応力を備えることで、広範な市場におけるプレゼンスを確保しています。
バリュエーション
最新の市場データにおいて、同社の株価は69.38ドル、時価総額は約57.9億ドルとなっています。PERは55.06倍と、成長期待を織り込んだ水準で評価されています。
PBRはマイナス9.52倍と算出されており、独自の財務構造を反映した数値となっています。配当利回りは0.40%となっており、投資家に対しては配当よりも成長や再投資を重視する構造が見て取れます。