事業モデル
同社は米国および国際的な市場において、再保険および保険商品を提供しています。事業は、自然災害や人為的な災害に対する過剰損害再保険を扱うプロパティ部門と、専門性の高いリスクをカバーするキャスチュアリおよびスペシャリティ部門の2つに分かれています。
プロパティ部門では、ハリケーンや地震、洪水などの自然災害に加え、テロや火災などのリスクに対する契約を締結しています。キャスチュアリおよびスペシャリティ部門では、役員賠償責任やサイバー、エネルギー、航空など、多岐にわたる専門的なリスクをカバーする製品を提供しています。
KPI
最新の会計年度における売上高は128億ドルに達しており、前年比で9.7%の成長を記録しています。同期間の純利益は前年比で43.4%と大幅な増加を見せており、収益性の向上が確認されます。
自己資本利益率(ROE)は、直近の数年間で27.1%から17.7%へと変動した後、最新のFY2025では23.1%に回復しています。また、同社は13億ドルの現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
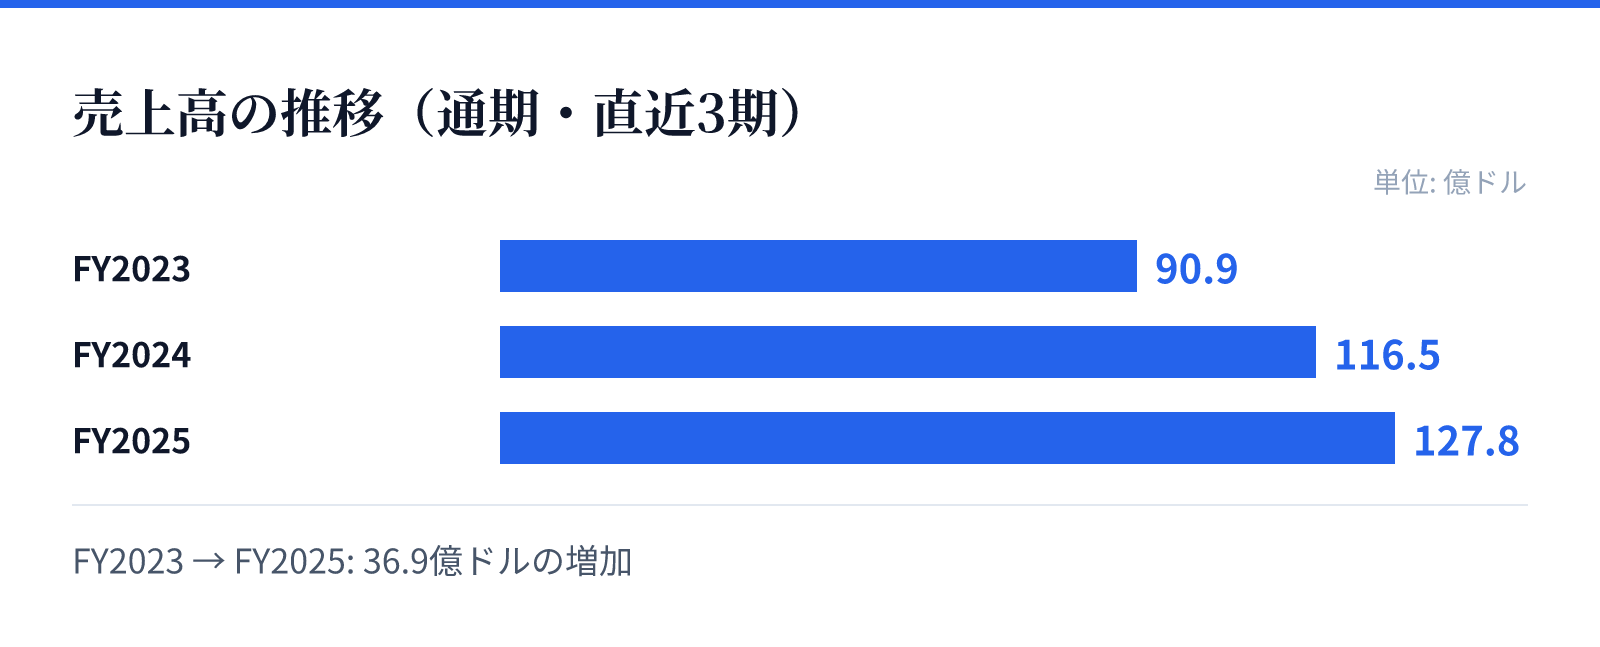
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は90.9億ドル。
FY2024の売上高は116.5億ドル。
FY2025の売上高は127.8億ドル。
成長ドライバー
同社の成長は、プロパティおよびキャスチュアリの両部門における広範なリスクカバー能力に支えられています。特に、自然災害やサイバー、エネルギーといった需要の変動が激しい分野での提供能力が、売上の拡大に寄与しています。
直近の財務データでは、売上高が116億ドルから128億ドルへと増加しており、事業規模の拡大が確認されます。また、純利益の急成長は、効率的なリスク管理とポートフォリオの最適化が奏しているものとみられます。
リスク
同社の事業は、ハリケーンや地震、火災といった予測困難な自然災害や人為的な災害に直接さらされる性質を持っています。これらの事象が発生した際の損害規模の変動は、収益に直接的な影響を与える要因となります。
また、サイバーやテロといった現代的なリスクへの対応も重要な要素です。これらのリスクに対する適切な保険提供と、それらに伴う賠償責任の管理が、長期的な安定性を維持するための重要な課題となります。
競合
同社は、仲介業者を通じて主に製品やサービスを配布しており、広範なネットワークを通じて市場にリーチしています。プロパティ部門では、地域的な多種多様な再保険や、特定のリスクに対する再保険など、多様な契約形態を提供しています。
キャスチュアリおよびスペシャリティ部門では、専門性の高い分野において競合他社と差別化を図っています。サイバー、エネルギー、航空といった特定のニッチな市場において、高度な専門知識を基盤としたサービスを提供することで、競争優位性を構築しています。
バリュエーション
現在の株価は330.74ドルであり、時価総額は約137億ドルとなっています。PERは5.73倍、PBRは1.25倍と、同業種と比較しても比較的割安な水準で評価されています。
配当利回りは0.50%となっており、投資家に対しては安定した事業基盤に基づく価値を提供しています。低水準のPERは、同社の強固な財務基盤と安定した事業モデルが市場に評価されていることを示唆しています。