1. 最高益なのにROEが伸びない、という違和感
2026年3月期の日本企業は、5年連続で過去最高益を更新する見通しになりました。東京証券取引所プライム市場に上場する3月期決算の約1000社(親子上場の子会社などを除く)を日本経済新聞が集計したもので、従来の前期比2%減という予想から一転、1%増へ転じています。
ところが、資本効率の指標のほうは足踏みしています。プライム上場の3月期企業約930社(金融と日本郵政6178、親子上場の子会社などを除く)を集計したROE(自己資本利益率)は9.5%と、前の期をやや下回りました。
ROEは「株主から預かった資金を使って、どれだけ効率よく利益を稼いだか」を示す割り算です。式にすると、当期純利益 ÷ 自己資本。上が1年間の稼ぎ、下が株主の持ち分です。
利益は過去最高を更新しているのに、割り算の答えは下がりました。疑うべき場所は、ひとつしかありません。分子が増えたのに比率が動かないなら、動いているのは分母である。
日本経済新聞の集計でも、円安で膨らんだ「為替換算調整勘定」が自己資本を押し上げ、ROEの伸びを抑えていると指摘されています。同じ集計では、ROE8%超のプライム企業は増え、社数ベースでは底上げが進んでいるともされています。平均は下がったのに、8%を超える会社は増えています。この二つは矛盾ではありません。
なぜ8%が節目なのか。2014年に経済産業省が公表した「伊藤レポート」は、「最低限8%を上回るROEを達成することに各企業はコミットすべきである」と提言しました。根拠は、グローバルな機関投資家が日本企業に期待する資本コスト——株主が「これだけは戻ってきてほしい」と考える最低ラインのことです——の平均が7%超で、ROEが8%を超えれば約9割の投資家の想定を上回る、という調査結果でした。
その8%は、すでに通過点になりつつあります。日経ESGの記事では、プライム企業の平均ROEは9%で、目安の8%を超えて10%をうかがう水準だと整理されています。出光興産5019は26年3月期までのROE目標を8%から10%に引き上げ、カネカは28年3月期を最終年度とする中計でROE10%を掲げ、三菱電機6503もROE10%の早期達成を目標にしています。
この記事の立場は単純です。ROEの停滞は、「稼げていない」ことの証明にはなりません。分母の中身を開けるまでは、判定を保留すべきなのです。
2. 分母は何でできているか——自己資本の中身を開く
まず、割り算の下——自己資本を分解します。決算短信の「純資産の部」を開けば、そこに並んでいる項目がそのまま分母の材料です。
自己資本は、次の足し算でできています。
- 株主資本 + その他の包括利益累計額(評価・換算差額等)
裏側から言えば、純資産合計から「新株予約権」と「非支配株主持分」を引いたものが自己資本です。日本証券業協会も大和証券も、この引き算で自己資本を定義しています。
株主資本の中身は、資本金、資本剰余金、利益剰余金、そして自己株式です。自己株式だけはマイナス、つまり控除項目として並びます。
ここで見落としがちなのが利益剰余金です。これは毎年の利益の累積、いわゆる内部留保にあたります。稼いだ利益のうち配当などで社外に出さなかった分が、そのまま分母に積み上がっていきます。稼ぐほど、分母が太る——ROEには、構造としてのブレーキが最初から組み込まれているのだ。
もうひとつが「その他の包括利益累計額」です。硬い名前ですが、中身は「損益計算書の利益には入らないまま、純資産だけが増減した分の置き場」だと思ってください。その他有価証券評価差額金、繰延ヘッジ損益、為替換算調整勘定、退職給付に係る調整累計額などが、ここに並びます。
そして、純資産と自己資本は同じではありません。新株予約権と非支配株主持分は、いまの株主の持ち分とは言い切れないため、自己資本からは外れます。どちらの数字で割ったかで、出てくるROEは変わります。
なお、より厳密に株主にとってのリターンを見たいときは、分母を株主資本にすることもあるとされています。評価・換算差額等は払込資本ではなく、まだ当期純利益に含まれていない未実現の損益だからです。この論点は、次の章でそのまま効いてきます。
3. 円安が分母を押し上げる経路——為替換算調整勘定
本題です。海外に子会社を持つ会社は、現地通貨で作られた子会社の決算書を円に直してから連結します。このとき、全部を同じレートでは換算しません。
- 資産と負債:決算日の為替相場(CR)
- 資本金など親会社の出資分:株式を取得したときの相場(HR)
- 利益剰余金:各年度の期中平均相場(AR)で換算した累積
- 評価・換算差額等:決算時の相場
- 配当金:配当決議日の相場
外貨では左右がぴったり合っていた貸借対照表が、科目ごとに違うレートを当てた瞬間、円ベースでは合わなくなります。この貸借差額を埋めるバランサーが「為替換算調整勘定」です。損益計算書は通らず、純資産に直接、その他の包括利益として計上されます。
実際の数字で見てみます。前期末に500ドル(50,000円)を出資して在外子会社を設立した会社の例です。株式取得日のレートは1ドル=100円、当期の決算日レートは110円、期中平均は105円、配当決議日は106円でした。
子会社の現地通貨の貸借対照表は、資産1,000ドル、負債370ドル、資本金500ドル、利益剰余金80ドル、その他有価証券評価差額金50ドルです。これを円に直します。
資産は決算日レートで110,000円、負債は40,700円になります。資本金は取得日のレートのままで50,000円です。利益剰余金は、当期純利益100ドルを105円で、配当20ドルを106円で換算して8,380円。その他有価証券評価差額金は決算日レートで5,500円です。
ここまで並べると、左右が合いません。差額の5,420円が為替換算調整勘定です。結果として純資産合計は69,300円となり、これは外貨の純資産合計630ドルを決算日レート110円で換算した金額と一致します。
大事なのは、この5,420円がどこから来たかです。子会社が余分に稼いだわけではありません。同じドル資産を、円安になったレートで測り直しただけです。損益計算書を通らずに分母だけが増える、静かな押し上げ。
体重計にたとえるとわかりやすいかもしれません。ROEは体重ではなく、体重を身長で割った指数のようなものです。稼ぎ(分子)がそのままでも、測る土台(分母)が伸びれば、比率は下がります。
為替換算調整勘定は、一般に円高が進むとマイナス、円安になるとプラスになるとされています。親会社の海外投資の含み益・含み損という見方もできる勘定で、仮にいま海外子会社を清算すれば、それだけの為替差益(差損)が出るという性質のものです。
同じ性格の項目は、ほかにもあります。その他有価証券評価差額金、繰延ヘッジ損益、退職給付に係る調整累計額。いずれも当期の純利益を経由せず、分母だけを動かす項目です。
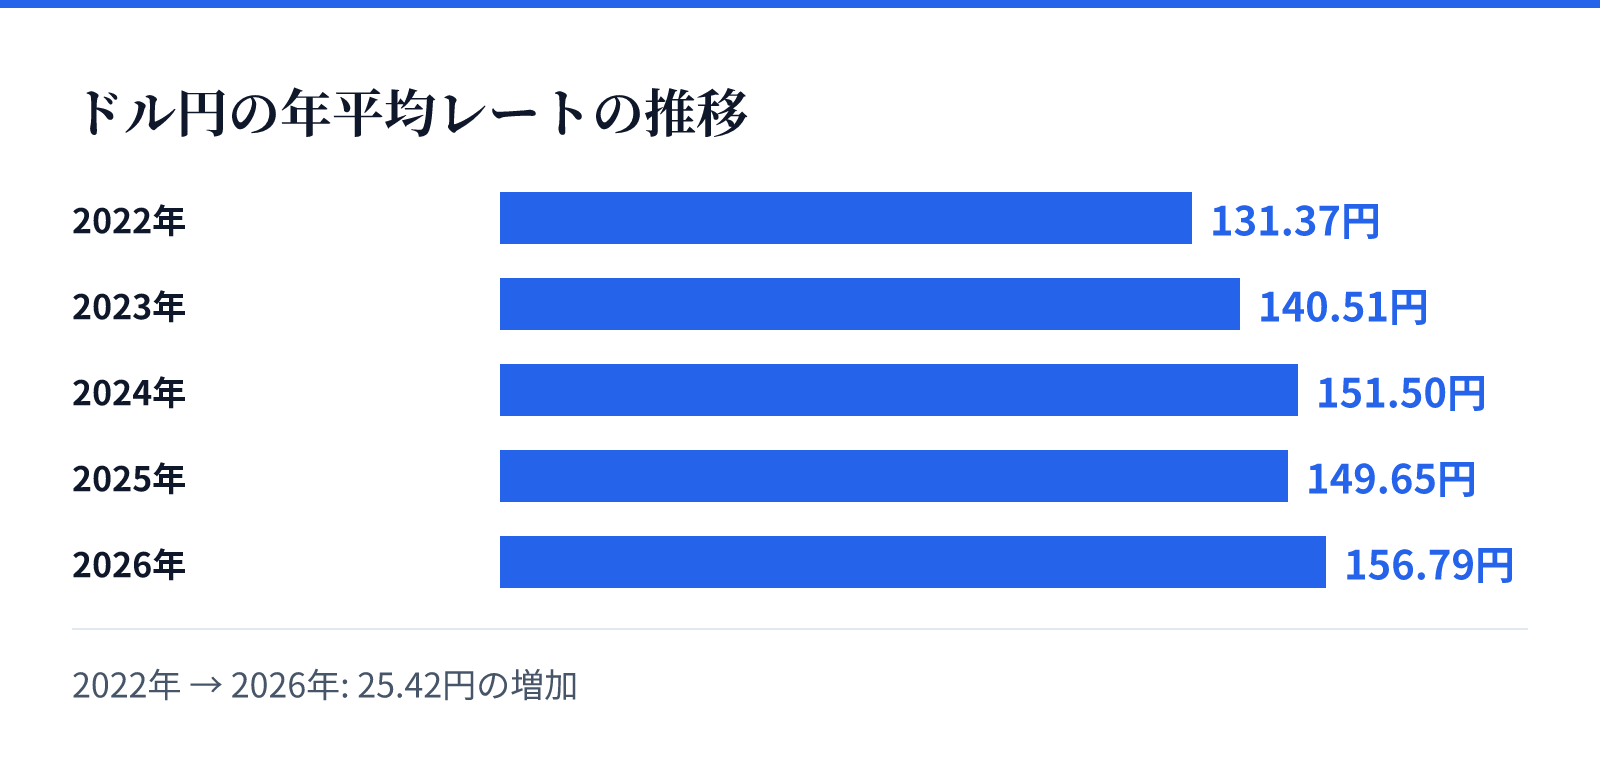
では、直近の円はどう動いたのか。ドル円の年平均は2022年131.37円、2023年140.51円、2024年151.50円、2025年149.65円、そして2026年は156.79円です。月次で追うと、2025年8月の147.94円から2026年6月の162.55円まで水準が切り上がり、2026年7月は158.74円で、前年比では11.07円(7.5%)の円安でした。分母を膨らませる力が、この数年ずっと働いてきたわけです。
ただし、逆回転もあります。円高に振れれば、この勘定はマイナス方向に動き、ROEは何もしなくても上がります。実例があります。東京ガスの2027年3月期第1四半期では、その他の包括利益に含まれる為替換算調整勘定が、前年同期の△109,193百万円から当期は15,894百万円へと符号ごと反転しました。東京海上ホールディングス8766の2026年3月期では、為替換算調整勘定の残高が前期末の1,186,812百万円から当期末1,157,706百万円へ減っています。
円安の年に一律で全社の分母が膨らむわけではありません。会社ごとに、通貨も拠点も違うからです。
4. デュポン分解で「どこが効いたか」を切り分ける
ROEが動いた理由を切り分けるには、掛け算に割るのが早道です。デュポン分解と呼ばれる古典的なやり方があります。
- ROE = 売上高純利益率 × 総資産回転率 × 財務レバレッジ(総資産 ÷ 自己資本)
売上に対してどれだけ利益が残るか、資産をどれだけ回して売上を作るか、自己資本の何倍の資産を動かしているか。三つの掛け算です。
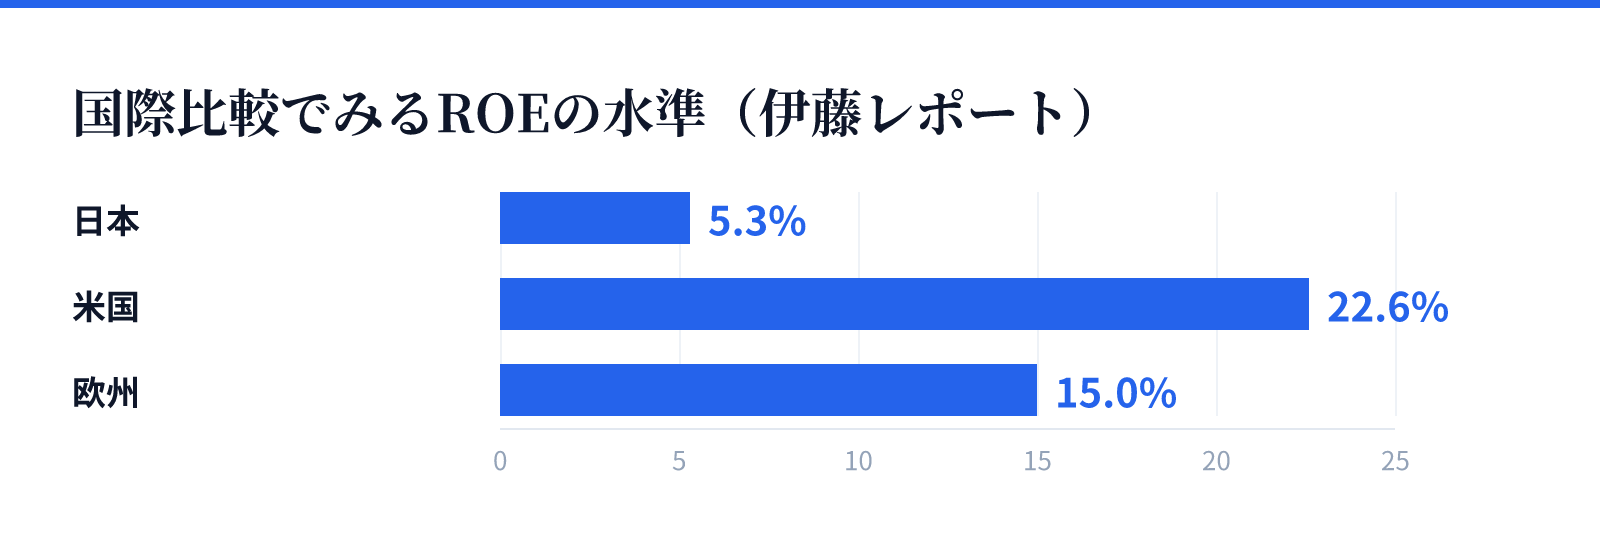
伊藤レポートが引いた国際比較では、日本企業のROE5.3%が、利益率3.8%、回転率0.96、レバレッジ2.51に分解されています。米国はROE22.6%が利益率10.5%、回転率0.96、レバレッジ2.69に、欧州はROE15.0%が利益率8.9%、回転率0.87、レバレッジ2.86に分かれます。回転率とレバレッジには大きな差がなく、開いているのは利益率でした。日本企業のROEが劣後した主因は「稼ぐ力」だ、という診断です。
さて、円安はこの三つのどこに効くのでしょうか。効き方は二面あります。
ひとつは分子側です。海外で稼いだ利益の円換算額が増え、輸出企業の利益率を押し上げます。もうひとつが分母側です。為替換算調整勘定が自己資本を膨らませると、総資産 ÷ 自己資本で計算される財務レバレッジは下がります。分子を押し上げる力と、レバレッジを押し下げる力が、同じ為替から同時に出てくるわけです。
だから読み方はこうなります。3項目のうち動いたのがレバレッジだけなら、それは事業の良し悪しの話ではありません。利益率と回転率が横ばいで、ROEだけが落ちている——そういう年は、決算書ではなく為替レートを見にいくべきです。
もうひとつ、細かいですが効く論点があります。分母の自己資本を期末の数字で取るか、期中平均で取るかで、同じ会社の同じ年でも数字は変わります。他社や過去と比べるときは、どちらで計算されたROEなのかを揃えておかないと、比較そのものが成立しません。
5. 分母をコントロールする——自社株買いと配当
分母は、為替に押されるだけの受け身の存在ではありません。企業側にも打ち手があります。
自己株式は純資産の控除項目です。自社株を買えばその分だけ分母が縮み、ROEは上がります。配当も、利益剰余金を社外に出す行為なので、分母の膨張を抑えます。実際、財務レバレッジを上げる方法として、借入金を増やす、自社株を購入する、配当を増やす、という三つが並べて説明されます。
数字で見ると、いまの日本企業はこの打ち手を強く踏んでいます。上場企業が2026年1〜5月に設定した自社株取得枠は前年同期比34%増の16.2兆円で、この期間として過去最高でした。2025年の年間設定額17.7兆円に迫る水準です。社数ベース(重複除く)では前年同期比14%減の約620社と3年ぶりに減りましたが、金額の大きな案件が全体を押し上げました。けん引役はソニーグループ6758と日立製作所6501で、政策保有株の解消を急ぐ金融機関や自動車メーカーも続いています。証券会社のアナリストからは、2026年通年で初めて20兆円を超える可能性が指摘されています。
ここに、円安が絡みます。円安は海外収益の円換算額を膨らませ、企業に自社株買いや配当に回せる資金力を与えます。分母を膨らませる為替が、同時に分母を削る原資も供給しています。同じ一つの円安が、ROEの下と上の両方に手を伸ばしているわけです。
実際の決算書で確かめてみます。リンテックの2026年3月期は、自己株式が前期末の△11,703百万円から当期末△16,817百万円へ増えました(当期の自己株式の取得は△5,240百万円)。一方で利益剰余金は169,969百万円から180,375百万円へ増え、為替換算調整勘定も34,616百万円から35,922百万円へ増えています。分母を削る動きと、分母を積む動きが、同じ純資産の部で同時に進んでいるのが見て取れます。
政策保有株の売却も、その他有価証券評価差額金を通じて分母に効く経路です。含み益を抱えた株を売れば、その分の評価差額金は純資産から消えます。
ただし、注意が必要です。借入で自社株を買い戻せば、上がるのは財務レバレッジであって、稼ぐ力そのものではありません。負債に過剰に依存すれば倒産リスクが高まり、かえってROEが低下するおそれもあると指摘されています。
業種別のデータは、この違いを可視化してくれます。サービス業はROE14.0%で自己資本比率52.6%、情報・通信業はROE13.8%で自己資本比率59.1%です。一方、不動産業はROE12.9%で自己資本比率38.5%です。同じ12〜14%台でも、財務の厚みが違えば、その数字の意味は違います。
分母を削って作ったROEは、稼ぐ力が増えた証明ではない。
6. PBRとの関係——ROEが上がらないと株価はどうなるか
ROEは、株価の評価とつながっています。PBR(株価純資産倍率)は、収益性を示すROEと、将来への期待を示すPER(株価収益率)の二つの要素から成るためです。式にすれば、PBR = PER × ROE。
日経ESGの記事は、この関係を具体的に置いています。ROEが10%のとき、PBRを欧州の大手企業並みの2倍にするには、PERを20倍にする必要があるとされています。上場企業の平均PERはプライム・スタンダードとも15.1倍ですから、ROEだけでは届かず、成長期待を伝える対話が要るという話になります。
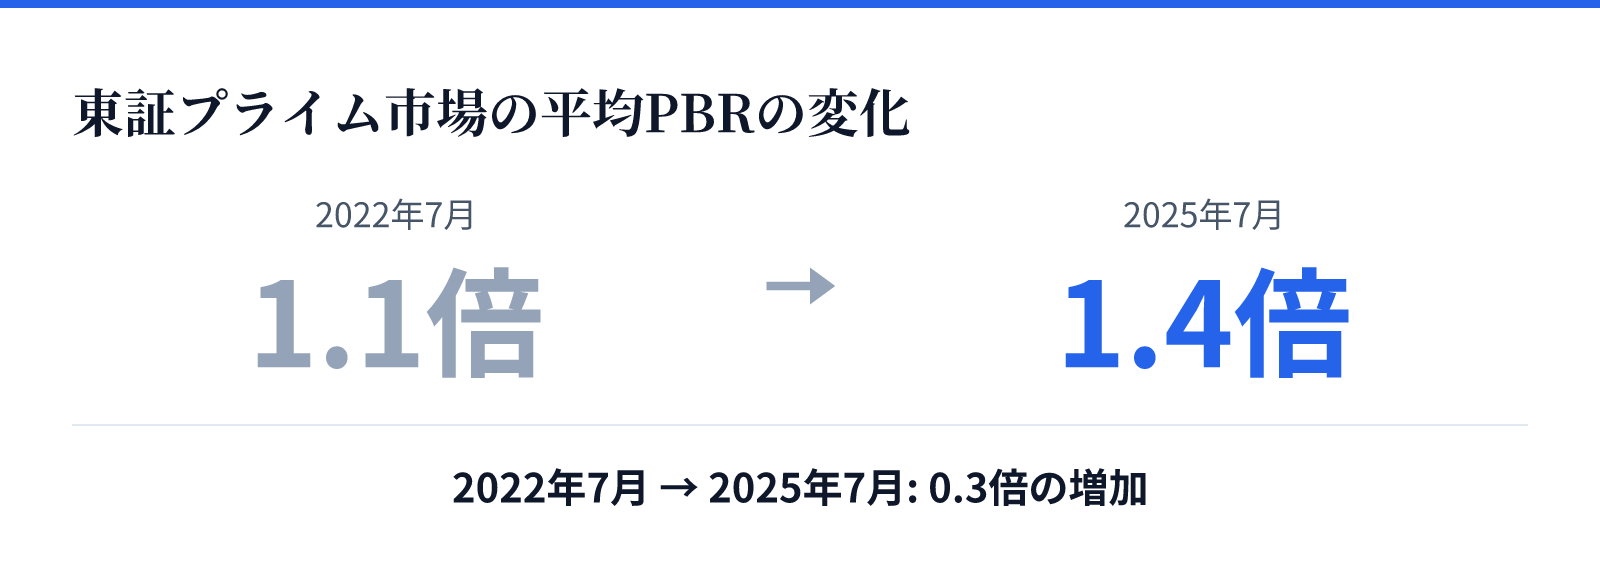
東証プライム市場上場企業の平均PBRは、2022年7月の1.1倍から2025年7月には1.4倍になりました。スタンダード市場も、2022年の平均0.8倍から2025年7月に目安の1倍へ乗せています。
分布も動いています。東証の資料によれば、PBR1倍割れの企業はプライムで27%(22年7月比で-23pt)、スタンダードで49%(-15pt)でした。ROE8%未満の企業はプライムで43%(-4pt)、スタンダードで60%(-3pt)でした。PBR1倍割れの改善幅に対して、ROE8%未満の改善幅は小さいことが読み取れます。
企業を4象限に分けた分析も出ています。第一ライフ資産運用経済研究所の集計では、PBR1倍・ROE8%を軸にプライム企業を分けると、2023年2月末から2026年2月末にかけて、第1象限(高PBR・高ROE)は552社から780社へ増え、第3象限(低PBR・低ROE)は506社から312社、第4象限(低PBR・高ROE)は249社から93社へ減りました。企業数に占める第1象限の比率は36.6%から51.7%へ上がっています。2026年2月末の時価総額でみると、第1象限が942兆円で全体の72.5%を占め、第2象限235兆円、第3象限93兆円、第4象限29兆円と続きます。
ここで押さえておきたいのが、株主資本コストとの比較です。ROEから株主資本コストを引いた差は「エクイティ・スプレッド」と呼ばれ、投資家から見てプラスなら価値創造企業、マイナスなら価値破壊企業と評価されるとされています。株主が期待するリターンは一般に7〜8%とされ、ROEがこれを下回ると、コーポレートファイナンスの世界では「その1年で株主価値を毀損した」と解釈されます。
では、分母を減らして上げたROEと、分子を増やして上げたROEを、市場は同じに見るのでしょうか。ここは断言できる話ではありませんが、手がかりはあります。ROEはあくまで過去の実績を示す指標である一方、株式市場は常に将来を見据えて評価する、という指摘です。分母を一度削れば当期のROEは上がりますが、翌期以降も同じ手が使えるとは限りません。持続する分子の改善と、一回限りの分母の圧縮は、将来を見る目には別物として映りやすいでしょう。
7. 電卓で確かめる——自分の持ち株の点検手順
ここまでの話は、決算短信1枚あれば自分で確かめられます。難しい情報源は要りません。
手順1。決算短信の「純資産の部」から自己資本を取ります。株主資本とその他の包括利益累計額の合計です。東京ガスの短信も、自己資本を「株主資本及びその他の包括利益累計額の合計」と注記しています。純資産合計をそのまま使うと、新株予約権と非支配株主持分が混ざるので気をつけてください。前期末と当期末の二つを並べ、増減額を出します。
手順2。その増減のうち、どれだけが「その他の包括利益累計額」の変動かを見ます。株主資本の増加(利益の積み上げ)で増えたのか、時価や為替の換算で増えたのか。ここが分かれ目です。
手順3。為替換算調整勘定の増加分を除いた自己資本で、ROEを計算し直します。公表されているROEと並べて、どれだけ離れるかを見ます。離れ幅が大きいほど、その会社のROEは為替に揺らされているということです。
手順4。海外売上の比率が高い会社ほど、この乖離は大きくなります。逆に国内中心の会社なら、ほとんど差は出ません。同じ業種の2社で比べると、違いがはっきり見えます。
そして判定の型です。数値を固定値で覚えないことです。「ROE9.5%だから良い・悪い」ではなく、増えたのか減ったのか、増えた(減った)のは分子側か分母側か、という向きで読みます。向きで読めば、来期に数字が変わっても同じ物差しが使えます。
もう一点、逆方向のチェックも入れておきます。円高に振れた年は、為替換算調整勘定がマイナスに動いて分母が縮み、ROEが自動的に上がることがあります。上がったROEを見て「経営が良くなった」と喜ぶ前に、同じ手順で分母の内訳を開いてください。判定の型は、上がった年にも下がった年にも、同じように当てるものです。
8. まとめ——比率は上と下の両方を見る
論点を回収します。
- 最高益とROE横ばいは矛盾しません。2026年3月期は5年連続の最高益となる一方、約930社のROEは9.5%と前の期をやや下回りました。
- 円安は分子と分母の両方に効きます。海外利益の円換算額を膨らませる一方で、為替換算調整勘定を通じて自己資本も押し上げます。
- 為替換算調整勘定は損益計算書を通りません。純利益を経由せずに分母だけが増えるため、ROEは自動的に下がります。
- 逆回転もあります。円高に振れれば同じ勘定はマイナス方向へ動き、ROEは何もしなくても上がります。東京ガスの四半期のように、前年同期の△109,193百万円から15,894百万円へ符号ごと反転する例もあります。
- 分母は企業側からも動かせます。自社株買いは2026年1〜5月で16.2兆円と前年同期比34%増、この期間として過去最高でした。ただし借入で買い戻せば、上がるのはレバレッジだけです。
- ROEが下がった年に事業が悪化したとは限らず、上がった年に良くなったとも限りません。
では、私たちは何を見ればいいのか。決算短信の純資産の部を開き、自己資本の増減を株主資本とその他の包括利益累計額に分けるだけで、判定の半分は終わります。デュポン分解で利益率・回転率・レバレッジのどれが動いたかを見れば、残りの半分も埋まります。
割り算の答えだけを見て会社を評価するのは、体重計の数字だけで健康を語るのに似ています。見るべきは数字の高さではなく、動いたのが上か下かという一点である。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。