事業モデル
Roivant Sciencesは、医薬品および関連技術の発見、開発、商業化に注力する臨床段階のバイオ医薬品企業です。同社は、自己免疫疾患や肺高血圧症などの治療に向けた複数の革新的な候補薬の開発に取り組んでいます。
特に、肺高血圧症に関連する間質性肺疾患向けの吸入型sGC活性剤であるmosliciguatを主要なプログラムとして推進しています。また、脂質ナノ粒子(LNP)プラットフォームやリガンド結合プラットフォームといった独自のデリバリー技術も提供しています。
KPI
同社の財務状況において、最新のFY2025における売上高は2,905万ドル(=2,905万ドル)を記録しています。この数値は前年度と比較して11.2%の減少となっており、売上高の推移には変動が見られます。
一方で、同社は12.5億ドル(=12.5億ドル)の現金および現金同等物を保有しており、研究開発への投資余力を確保しています。営業利益率はFY2025において-3833.3%となっており、バイオテクノロジー企業特有の先行投資型の財務構造を示しています。
業績推移
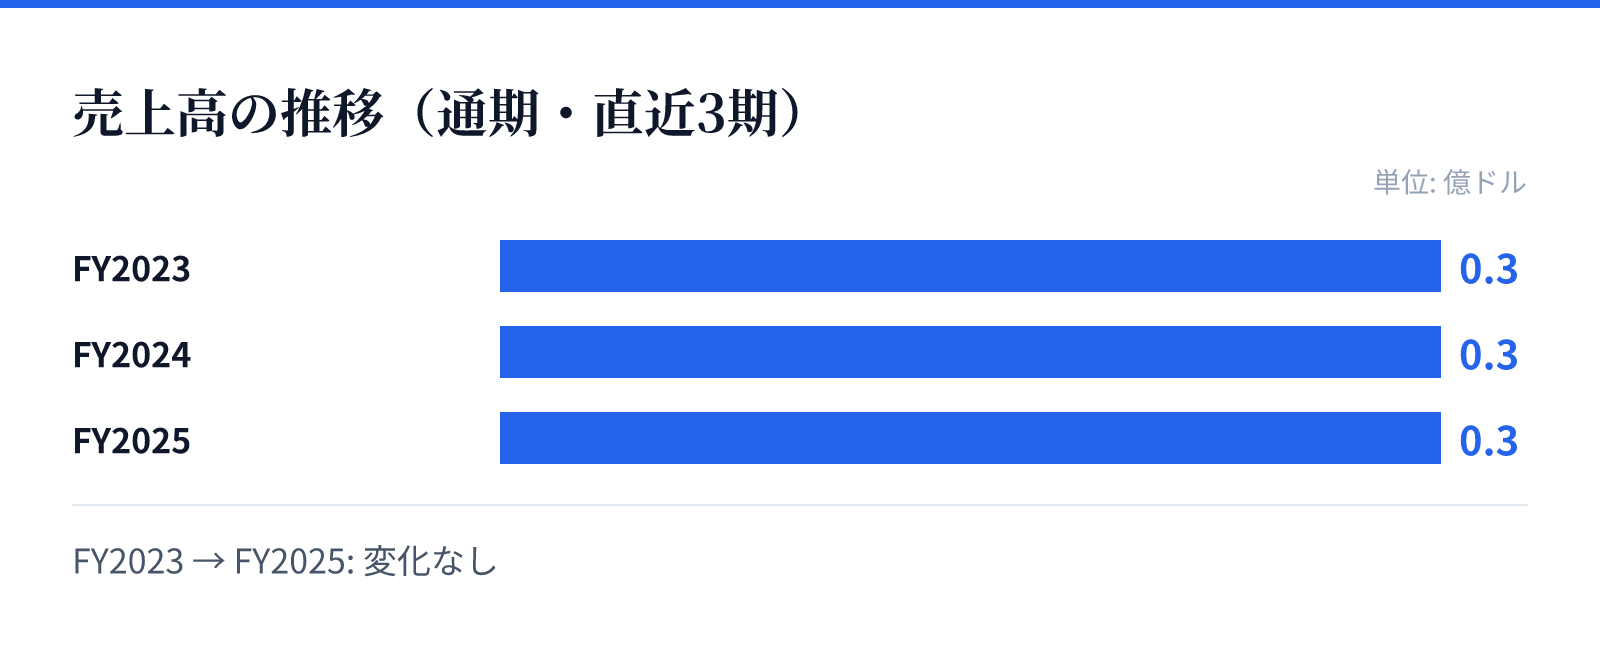
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.3億ドル。
FY2024の売上高は0.3億ドル。
FY2025の売上高は0.3億ドル。
成長ドライバー
成長の主な原動力は、複数の臨床段階にあるパイプラインの進展にあります。これには、FcRnを標的とした完全ヒト型モノクローナル抗体や、TYK2およびJAK1の強力な低分子阻害剤が含まれます。
これらの薬剤は、重症関節リウマチやグレーブス病、皮膚筋炎など、治療が困難な疾患の対象として開発されています。独自のデリバリープラットフォームの活用により、次世代の治療法の提供を目指しています。
リスク
同社の事業は、臨床試験の進捗や規制当局の承認など、バイオテクノロジー分野特有の不確実性を伴います。特に、新薬の開発には多額の資金が必要であり、研究開発の進捗が遅れた場合には財務への影響が生じる可能性があります。
また、最新の財務データでは、FY2025において純利益が赤字に転落していることが示されています。将来の収益性は、主要なパイプラインの臨床試験の成功と、それに基づく商業化の成否に大きく依存するとみられます。
競合
同社は、高度な技術を要するバイオ医薬品の分野において、独自のデリバリープラットフォームを武器に競合と差別化を図っています。LNPプラットフォームやリガンド結合プラットフォームは、高度な技術的優位性を構築するための基盤となります。
競合他社と比較して、特定の希少疾患や難治性疾患に焦点を当てた製品ポートフォリオを構築しています。これらの特化型アプローチにより、特定の治療領域における市場での存在感を確立することを目指しています。
バリュエーション
同社の現在の株価は34.71ドルであり、時価総額は約251億ドル(25,072百万USD)に達しています。市場における評価は、将来のパイプラインの価値を反映した高い水準にあります。
PBRは5.93倍となっており、バイオテクノロジーセクターにおける成長期待を反映した数値です。投資判断にあたっては、現在の高いバリュエーションと、将来の製品承認に向けた開発リスクのバランスを考慮する必要があります。