事業モデル
同社は米国および国際市場において、テレビストリーミングプラットフォームを運営しています。このプラットフォームを通じて、ユーザーは番組、映画、ニュース、スポーツなどのコンテンツにアクセスできるほか、デジタル広告サービスも提供されています。
また、ハードウェア事業として、ストリーミングプレーヤーやRokuブランドのテレビ、スマートホーム製品、オーディオ製品、および関連アクセサリーの販売を行っています。事業はプラットフォームとデバイスの2つのセグメントで構成されています。
KPI
最新の会計年度における売上高は4,737,251,000 USD(=47.4億ドル)を記録しています。この期間の売上高は前年比で15.2%の成長を見せており、事業規模の拡大が確認できます。
収益性の面では、営業利益率が前年度の-5.3%から-0.1%へと大幅に改善しました。また、ROEも前年度の-5.2%から3.3%へと向上しており、財務基盤の安定化が進んでいます。同社は現在、2,001,815,000 USD(=20億ドル)の現金および現金同等物を保有しています。
業績推移
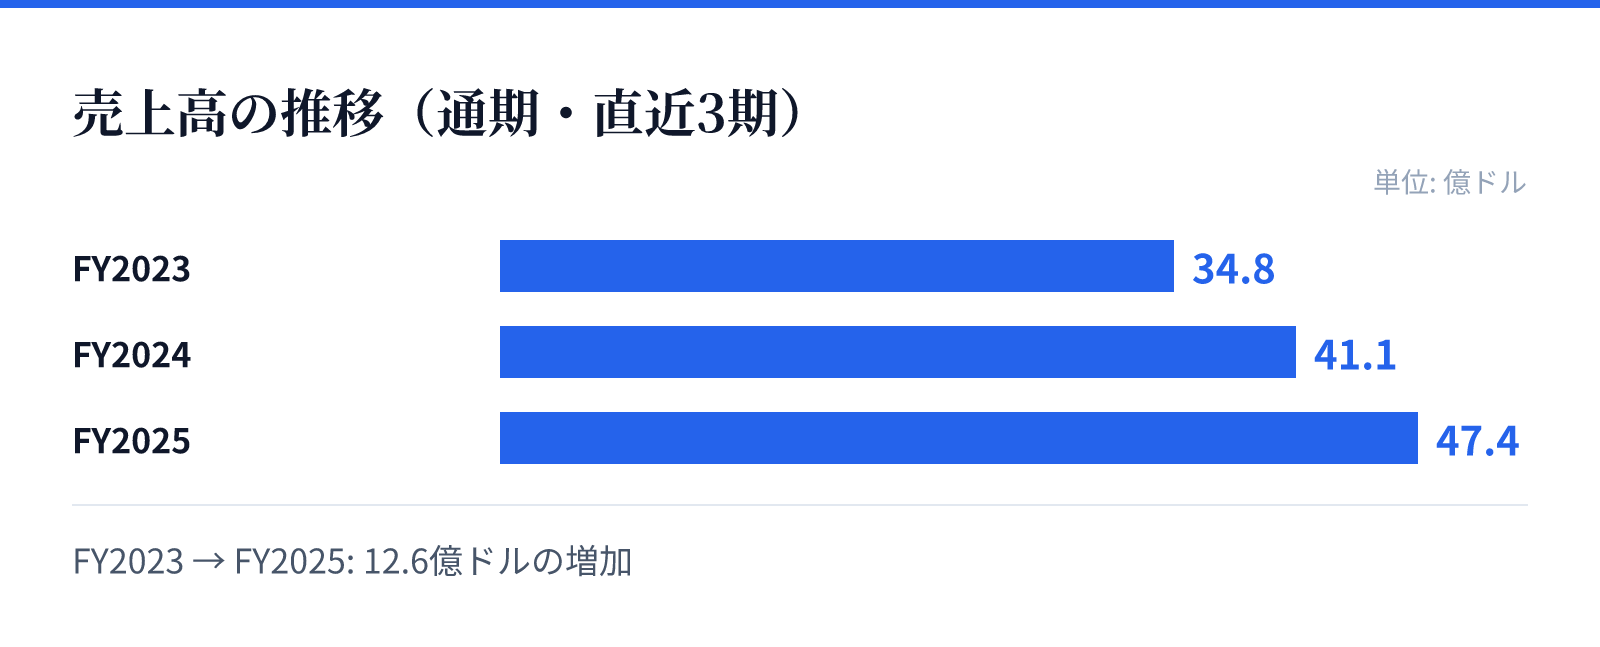
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は34.8億ドル。
FY2024の売上高は41.1億ドル。
FY2025の売上高は47.4億ドル。
成長ドライバー
近年の財務推移から、同社は着実な成長軌道に乗っているとみられます。売上高はFY2023の3,484,619,000 USD(=34.8億ドル)から、FY2025の4,737,251,000 USD(=47.4億ドル)へと増加傾向にあります。
特に利益面での改善が顕著であり、FY2025において純利益が黒字に転換したことは重要な成長の節目です。プラットフォームを通じた広告事業とデバイス販売の相乗効果が、収益性の向上に寄与しているとみられます。
リスク
同社は依然として低い営業利益率を維持しており、収益性の改善過程にあることが推察されます。過去数年間のデータでは、営業利益率がマイナス圏からゼロに近い水準へと改善しているものの、依然として高い成長を維持するためのコスト構造の最適化が課題となります。
また、ストリーミング市場における競争の激化や、デバイス販売におけるサプライチェーンの変動が事業に影響を与える可能性があります。特に広告事業の成長は、ユーザーのエンゲージメント維持と広告主への価値提供に依存する構造となっています。
競合
同社はストリーミングプラットフォームとハードウェアの両面で市場に参入しています。プラットフォームを通じて提供されるコンテンツへのアクセスや、Rokuブランドのテレビやスマートホーム製品の展開により、独自のエコシステムを構築しています。
競合他社との差別化要因として、独自のデバイスラインナップと統合された広告プラットフォームの存在が挙げられます。ユーザーが多様なコンテンツにアクセスするための入り口として、同社のプラットフォームが機能していることが強みです。
バリュエーション
最新の市場データに基づくと、同社の株価は157.675ドル、時価総額は約234億ドルとなっています。この規模に対し、PERは66.25倍、PBRは8.29倍と算出されています。
これらの指標は、同社の成長期待を反映した水準にあります。特に近年の売上成長と黒字転換の動きが、市場における評価に影響を与えているとみられます。投資判断にあたっては、これらのバリュエーションと将来の収益性向上への期待を照らし合わせる必要があります。