事業モデル
同社は建設、工業、特殊、および消費者市場向けに多岐にわたる特殊化学製品を提供しています。事業はCPG、PCG、Consumerの3つのセグメントを通じて展開されています。
提供製品は防水、コーティング、屋根システムから、シーラント、空気バリア、フォーム、さらにはコンクリートや石材の混和剤まで多岐にわたります。また、耐火コーティングや腐食防止、食品業界向けコーティングなど、高度な技術を要する製品も幅広く取り扱っています。
KPI
最新の会計年度における売上高は7,863,422,000 USD(=78.6億ドル)を記録しています。この期間の営業利益率は12.3%と安定した水準を維持しています。
同社の資本効率を示すROEは、直近の推移において20.0%を達成しています。また、手元には315,188,000 USD(=3.2億ドル)の現金および現金同等物を保有しています。
業績推移
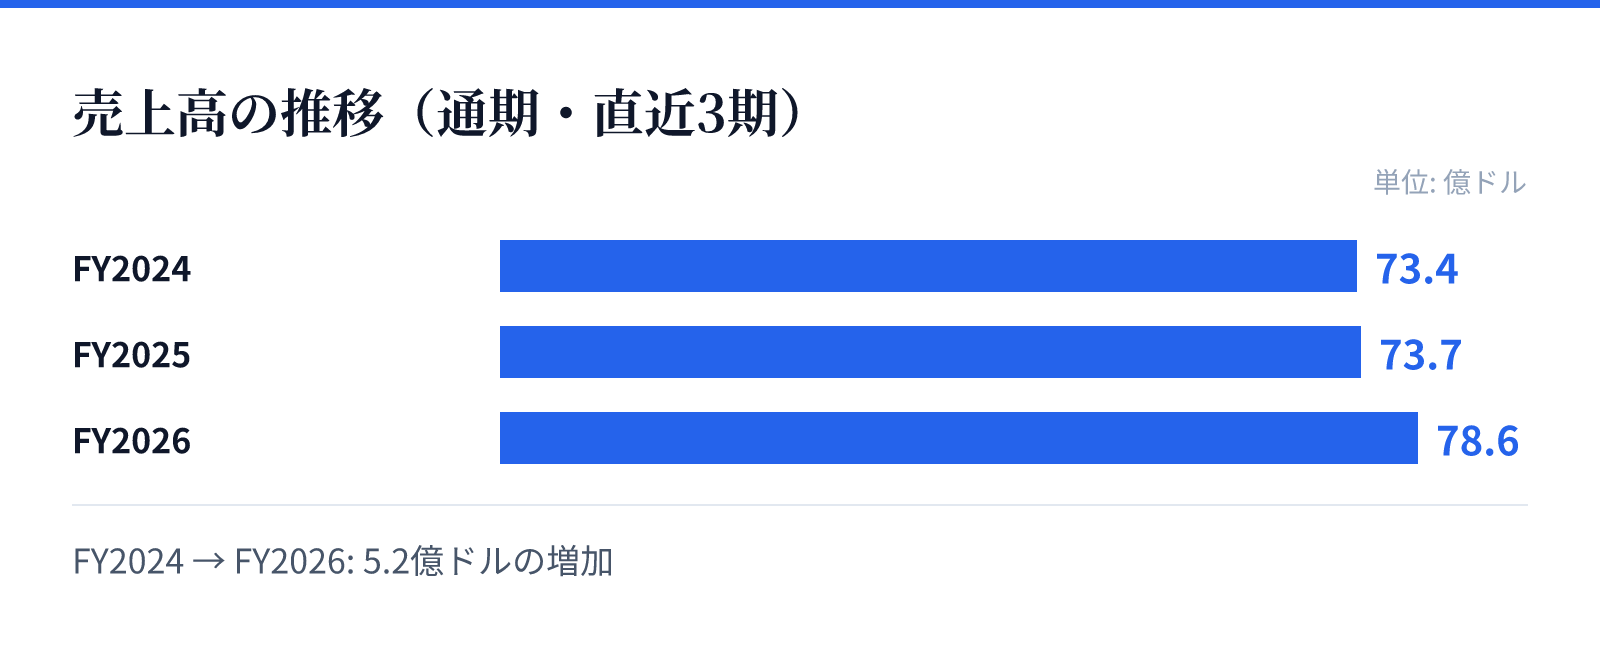
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は73.4億ドル。
FY2025の売上高は73.7億ドル。
FY2026の売上高は78.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比(YoY)で6.7%の成長を見せています。この成長は、建設やインフラ整備に関連する広範な製品ラインナップに支えられています。
一方で、最新のFY2026における純利益は前年比で4.0%の減少を記録しています。しかし、売上高の増加と安定した営業利益率の推移は、同社の市場における強固な地位を示唆しています。
リスク
原材料価格の変動や、建設・インフラ関連の需要動向が業績に影響を与える可能性があります。特に、特定の製品群におけるコスト構造の変化が利益率に波及するリスクが含まれます。
また、純利益が前年比で4.0%減少している点は、今後の収益性の推移を注視すべき要素です。しかし、売上高の成長と高いROEの維持は、事業の安定性を裏付けています。
競合
同社は建設、工業、消費者向け市場において、防水やコーティング、コンクリート混和剤など多岐にわたる製品を提供しています。これらの製品群は、インフラ整備や建築メンテナンスにおいて不可欠な要素です。
広範な製品ポートフォリオを持つことで、特定の市場動向に対する耐性を高めています。多様な用途に対応する技術力により、競合他社との差別化を図っているとみられます。
バリュエーション
現在の株価は106.65ドルであり、時価総額は約136億ドル(13,613百万USD)となっています。PERは20.43倍、PBRは4.11倍と算出されています。
配当利回りは2.04%となっており、投資家に対して安定的な還元を行っています。これらの指標は、同社の成長性と市場における評価を反映した数値となっています。