事業モデル
Reliance, Inc.は、米国およびカナダを中心に多角的な金属ソリューションを提供する企業です。合金、アルミニウム、真鍮、銅、炭素鋼、ステンレス鋼、チタンなどの金属製品を幅広く取り扱っています。
同社は、消費者向け製品、一般製造、非居住用建設、輸送、航空宇宙、エネルギー、電子機器、半導体製造など、多岐にわたる産業分野へ加工サービスを提供しています。製品は主に小規模な機械加工工場や製造業者などの製造業者に直接販売されています。
KPI
最新の会計年度であるFY2025において、同社は143億ドル(=143億ドル)の売上を記録しました。この売上高は前年比で3.3%の増加となっており、堅調な需要を反映しています。
一方で、営業利益率はFY2023の11.6%からFY2025には7.0%へと低下する傾向にあります。また、ROEもFY2023の17.3%からFY2025には10.3%へと低下しており、収益性の推移に注目が必要です。
業績推移
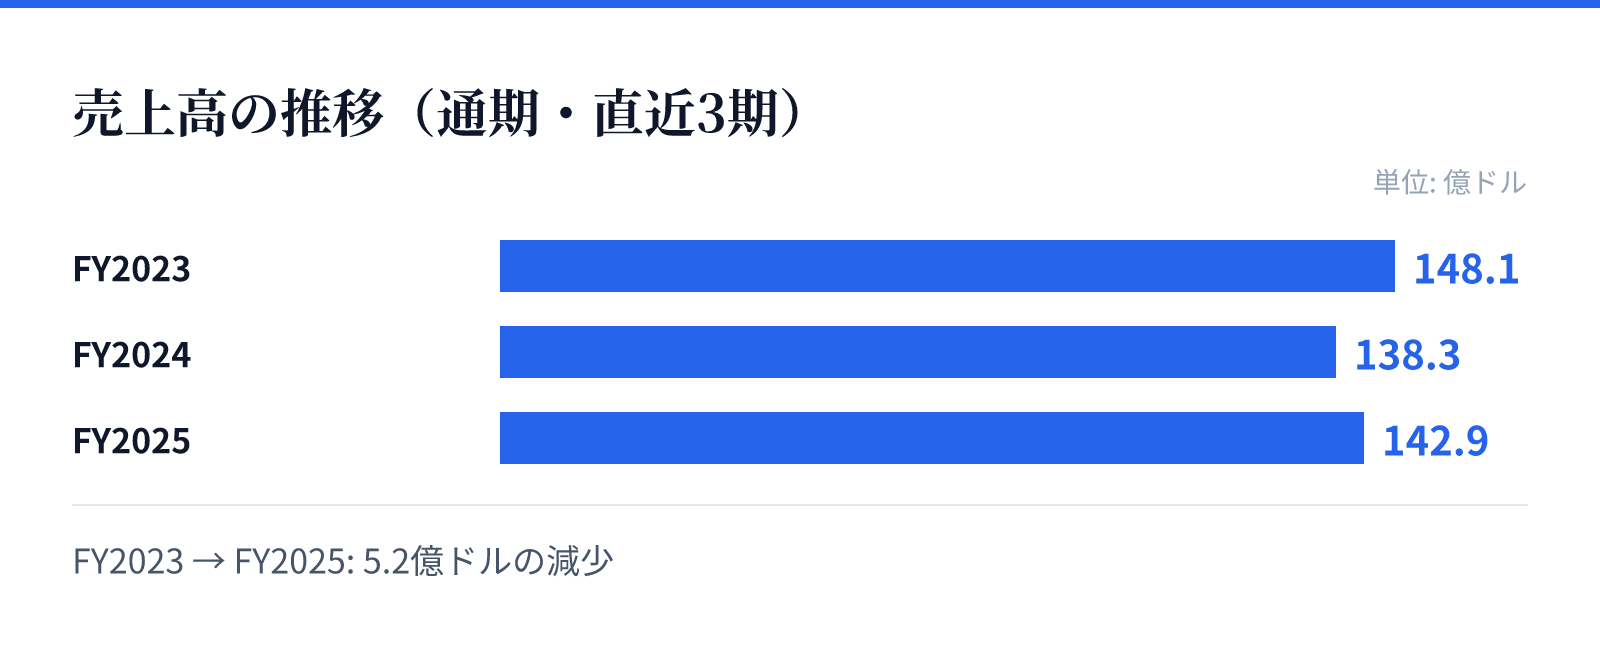
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は148.1億ドル。
FY2024の売上高は138.3億ドル。
FY2025の売上高は142.9億ドル。
成長ドライバー
同社は1939年の設立以来、金属流通と加工の統合的なサービスを提供することで強固な基盤を築いています。2024年2月には社名をReliance, Inc.に変更し、ブランドの再構築を行いました。
成長の源泉は、航空宇宙や半導体製造といった高度な技術を要する分野への対応能力にあります。多様な金属製品の取り扱いと、幅広い産業への加工サービスの提供が、安定した事業基盤を支えています。
リスク
近年の財務推移を見ると、売上高は増加傾向にあるものの、純利益が前年比で15.5%減少している点が懸念されます。これは、原材料価格の変動やエネルギーコストの上昇が利益を圧迫している可能性を示唆しています。
また、営業利益率がFY2023の11.6%からFY2025の7.0%へと低下していることも、コスト管理における課題として見ることができます。収益性の改善に向けたオペレーションの最適化が今後の重要な焦点となります。
競合
同社は、金属製品の流通と加工を統合したサービスセンターとして、広範な産業分野に製品を供給しています。特に、小規模な機械加工工場や製造業者に対する直接販売を通じて、強固な顧客基盤を構築しています。
競合他社と比較して、アルミニウムやチタン、特殊鋼など多岐にわたる素材を扱う能力が強みとなります。航空宇宙やエネルギーといった高度な技術を要する分野での供給能力が、市場における優位性を支えています。
バリュエーション
現在の株価は387.59ドルであり、時価総額は約198億ドル(19,788百万USD)となっています。PERは22.53倍、PBRは2.67倍と算出されており、市場からの評価を反映しています。
配当利回りは1.28%となっており、安定した配当を期待する投資家への訴求力も備えています。これらの指標は、同社の事業規模と市場における立ち位置を反映した数値となっています。