事業モデル
同社は米国、カナダ、ラテンアメリカにおいてオンラインカジノおよびスポーツベッティング事業を展開する企業です。提供するサービスには、リアルマネーを賭けるオンラインカジノや、オンラインおよび実店舗でのスポーツベッティングが含まれます。
提供するゲームのラインナップは、テーブルゲーム、スロットマシン、ポーカーなど、実店舗のカジノと同様のフルセットを備えています。これらのサービスは、BetRivers、PlaySugarHouse、RushBetといった複数のブランドを通じて提供されています。
KPI
最新の財務データによると、FY2025の売上高は1,134,428,000 USD(=11.3億ドル)に達しています。この期間の営業利益率は7.7%を記録しており、前年度の2.7%から改善が見られます。
また、同期間のROEは22.6%に達しており、前年度の3.0%から大幅な向上を遂げています。同社は現在、339,910,000 USD(=3.4億ドル)の現金および現金同等物を保有しています。
業績推移
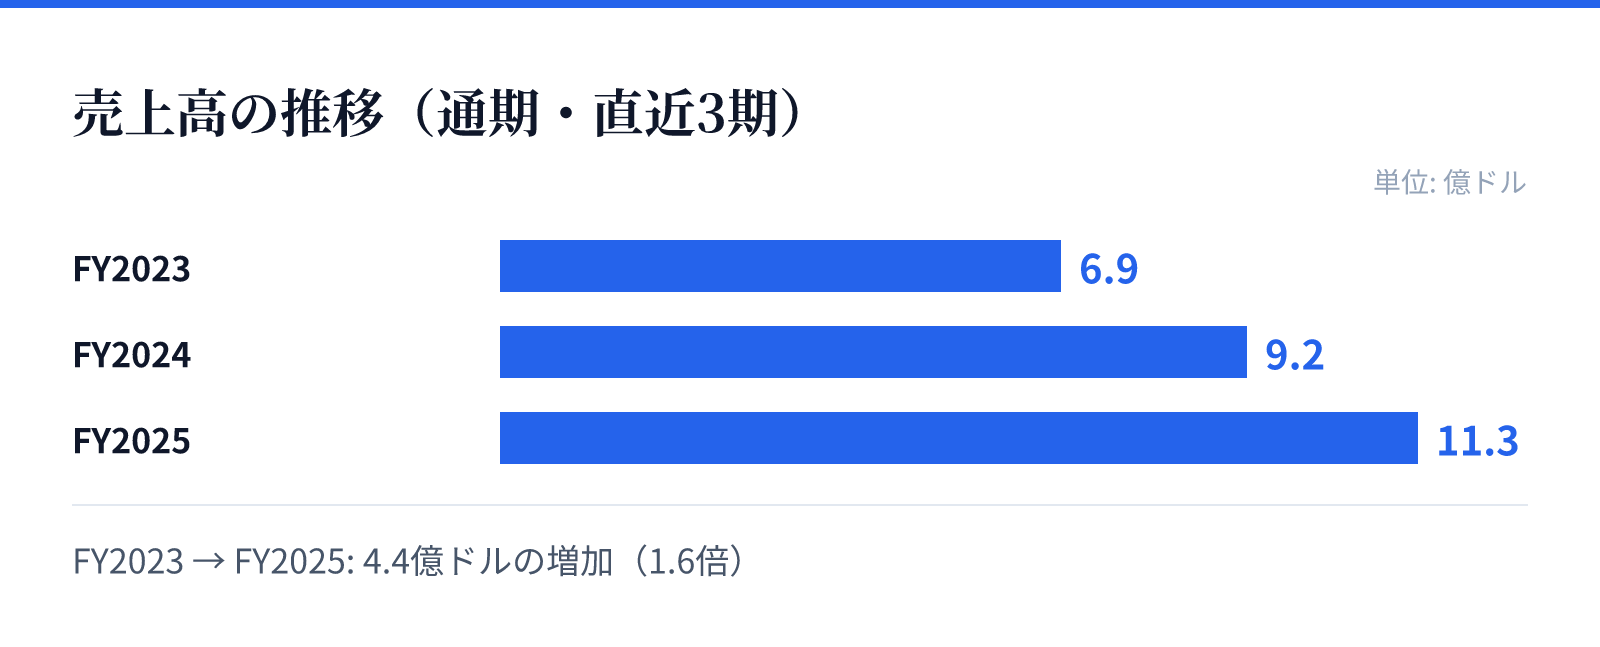
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.9億ドル。
FY2024の売上高は9.2億ドル。
FY2025の売上高は11.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の691,161,000 USD(=6.9億ドル)から、FY2025の1,134,428,000 USD(=11.3億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比で22.8%増加しています。
利益面においても顕著な成長が見られ、FY2025の純利益は前年比で1294.8%という極めて高い伸びを記録しています。この急激な利益成長は、事業規模の拡大と効率性の向上が寄与しているものとみられます。
リスク
同社はギャンブル関連の事業を展開しており、各地域の規制環境に左右される側面があります。特にオンラインカジノやスポーツベッティングは、法規制の動向が事業の継続性や拡大に直接影響を与える可能性があります。
また、過去の財務データを見ると、FY2023には営業利益率が-7.5%、ROEが-34.0%となっており、初期段階では収益性の確保に課題があったことが伺えます。現在は改善傾向にあるものの、市場環境の変化による影響を注視する必要があります。
競合
同社はBetRivers、PlaySugarHouse、RushBetといった複数のブランドを展開することで、市場内でのプレゼンスを確保しています。これらのブランドを通じて、オンラインと実店舗の両面で多様なゲームを提供しています。
競合他社との差別化において、提供するゲームのフルセット(テーブルゲーム、スロット、ポーカー等)の充実が重要となります。多角的なブランド展開により、異なるユーザー層へのアプローチを試みていることが伺えます。
バリュエーション
最新の市場データにおいて、同社の株価は$26.41、時価総額は約61.2億ドル(6,116百万USD)となっています。PERは85.19倍、PBRは16.48倍と算出されています。
これらの指標は、同社の成長期待を反映した水準となっています。高いPERは、将来の売上成長と利益の拡大に対する市場の期待を反映しているものとみられます。