事業モデル
同社は米国において住宅用太陽光エネルギーシステムの設計、開発、設置、販売、所有、および保守を一貫して提供しています。主な製品には、パネルや架台などのハードウェアに加え、顧客向けの太陽光リードの提供が含まれます。
さらに、太陽光システムと併せて蓄電池を提供しているほか、多世帯住宅や新築住宅向けに商業開発者向けサービスも展開しています。主な顧客層は住宅所有者であり、オンライン、小売、マスメディア、デジタルメディア、フィールドマーケティング、紹介チャネルなど多角的な販路を通じて製品を販売しています。
KPI
最新の会計年度(FY2025)において、同社は売上高2,956,997,000 USD(=29.6億ドル)を記録しています。この数値は前年度と比較して45.1%の成長を見せており、事業規模の拡大が確認できます。
収益性指標においても変化が見られ、営業利益率は前年度の-28.1%から-4.3%へと改善しています。また、ROEも前年度の-111.4%から14.4%へと大幅に改善し、同期間で純利益の黒字転換を達成しています。手元には712,425,000 USD(=7.1億ドル)の現金および現金同等物が保有されています。
業績推移
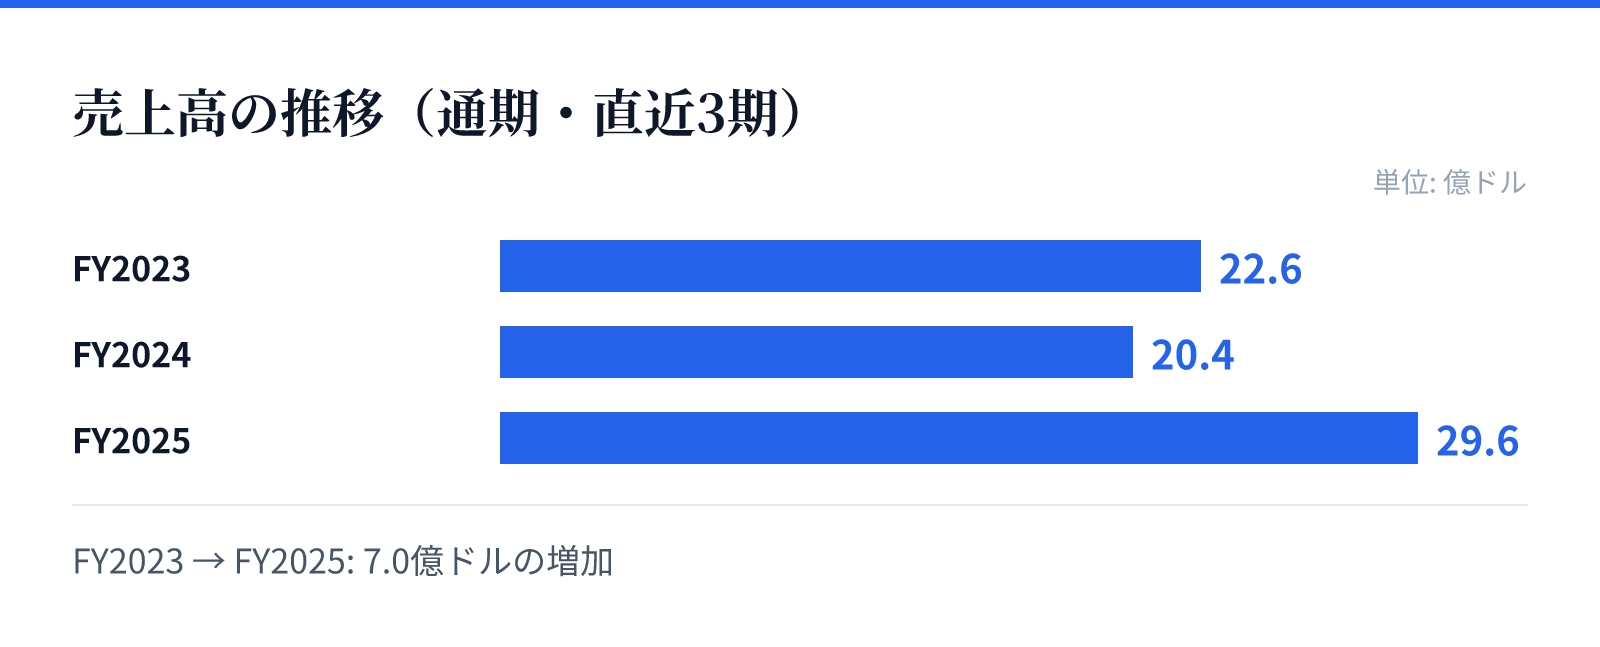
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.6億ドル。
FY2024の売上高は20.4億ドル。
FY2025の売上高は29.6億ドル。
成長ドライバー
直近の財務トレンドから、同社は急速な売上成長のフェーズにあることが示唆されます。FY2025の売上高は前年比で45.1%増加しており、市場におけるプレゼンスを拡大しています。
特に収益性の改善が顕著であり、営業利益率の改善とROEのプラス転換は、事業モデルの効率化や規模の経済が寄与しているとみられます。売上高が20.4億ドルから29.6億ドルへと急増している点は、今後の成長を支える重要な要素となります。
リスク
過去数年間の財務データを見ると、営業利益率がマイナス圏で推移していた期間があり、収益構造の不安定さが課題であったことが伺えます。特にFY2024におけるROEの極端なマイナスは、成長過程におけるコスト負担の大きさを反映している可能性があります。
現在は黒字転換を見せているものの、依然として営業利益率はマイナス圏にあり、完全な収益性の確立にはさらなる改善が必要です。また、太陽光エネルギーという性質上、市場環境や政策動向による影響を受けやすい構造であるとみられます。
競合
同社は、直接的な消費者へのアプローチ(D2C)に加え、パートナーネットワークを活用した多角的な販売戦略を展開しています。この広範なチャネル網は、競合他社との差別化を図るための重要な基盤となっています。
また、単にパネルを販売するだけでなく、蓄電池の提供や商業開発者向けのサービスなど、付加価値の高いソリューションを提供することで競争優位性を構築しています。分散型発電所の運営も行うなど、エネルギーインフラとしての多角的な展開を進めています。
バリュエーション
最新の市場データに基づくと、同社の株価は8.78ドル、時価総額は約21.1億ドル(2,115百万USD)となっています。PERは6.18倍と算出されており、現在の株価水準は市場の期待を反映した位置にあります。
PBRは0.60倍となっており、資産価値に対して割安な水準で取引されていることがわかります。これらの指標は、同社が成長フェーズにありながらも、現在の市場評価において一定の割安感があることを示唆しています。