事業モデル
同社は米国および国際市場において、ミレニアル世代やZ世代を主なターゲットとしたファッション小売事業を展開しています。事業はREVOLVEとFWRDの2つのセグメントで構成されています。
同社は、消費者と世界的なファッションインフルエンサー、さらには新興・既存・自社ブランドを繋ぐプラットフォームを運営しています。提供する製品は、アパレル、フットウェア、アクセサリー、美容製品に加え、高級ブランドも含まれます。
顧客へのアプローチは、自社ウェブサイト、モバイルアプリケーション、および実店舗を通じて行われています。2003年に設立され、2018年10月に現在の社名に変更されました。
KPI
最新の会計年度における売上高は1,225,682,000 USD(=12.3億ドル)を記録しています。この期間の営業利益率は6.1%に達しており、効率的な運営が示唆されます。
同社のROEは12.0%を達成しており、資本を効率的に活用して利益を生み出しています。また、手元には311,571,000 USD(=3.1億ドル)の現金および現金同等物が保有されています。
これらの指標は、同社が安定した財務基盤を構築しつつ、事業規模を拡大していることを示しています。
業績推移
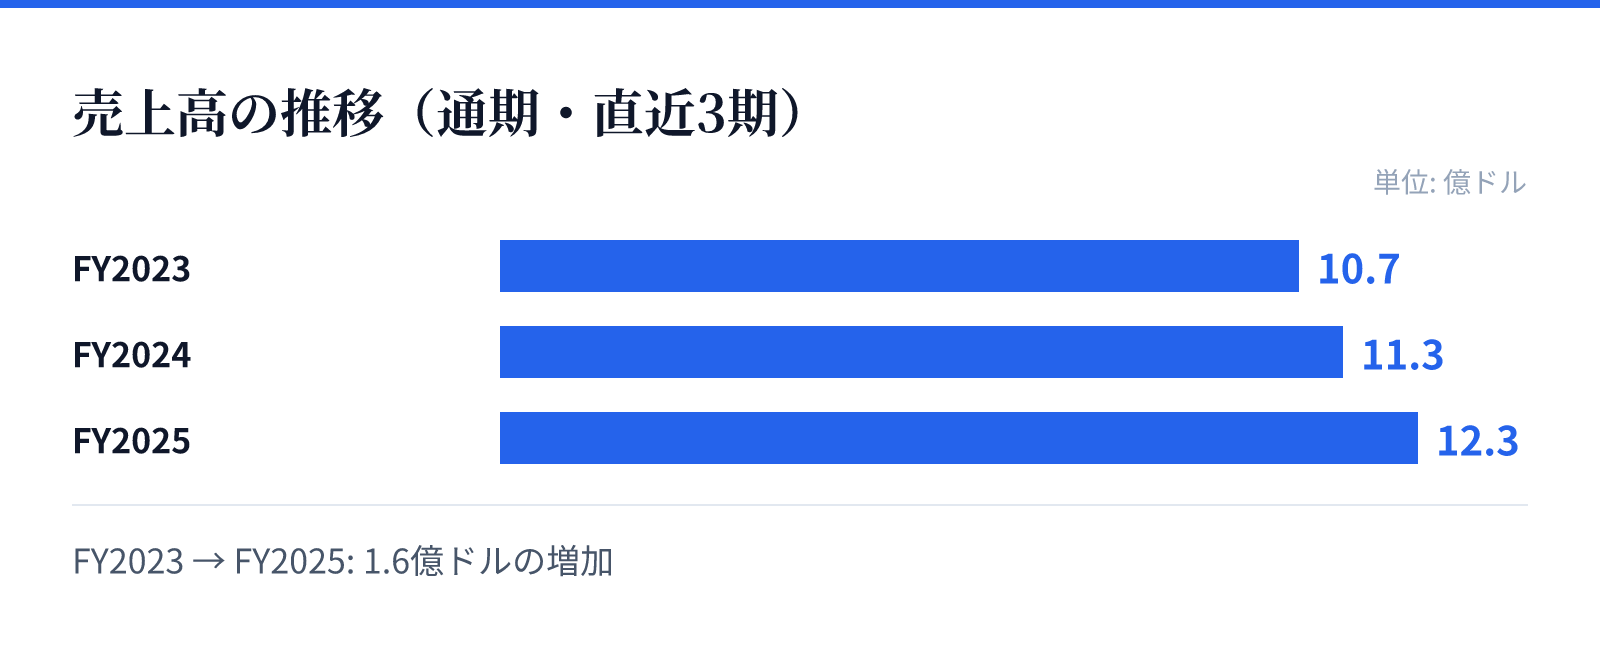
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.7億ドル。
FY2024の売上高は11.3億ドル。
FY2025の売上高は12.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,068,719,000 USD(=10.7億ドル)から、FY2025の1,225,682,000 USD(=12.3億ドル)へと着実に増加しています。最新のFY2025における売上成長率は前年比で8.5%を記録しました。
利益面においても顕著な改善が見られ、営業利益率はFY2023の2.1%からFY2025の6.1%へと上昇しています。純利益についても、最新のFY2025において前年比24.5%の増加を達成しています。
この成長は、若年層向けのブランド戦略やプラットフォームを通じたインフルエンサーとの連携が奏功しているものとみられます。
リスク
同社の事業は、ミレニアル世代やZ世代といった特定の若年層をターゲットとしているため、これらの層の消費動向の変化に影響を受けやすい構造です。ファッション業界特有のトレンドの移り変わりが、売上やブランド価値に影響を与える可能性があります。
また、インフルエンサーとの連携やプラットフォームを通じた販売モデルは、パートナーシップの維持やデジタルプラットフォームの競争力に依存します。これらの関係性が損なわれた場合、顧客接点の維持に課題が生じる可能性があります。
さらに、グローバルな展開や多様なブランドの取り扱いを行うため、サプライチェーンの変動や国際的な物流コストの変動も考慮すべき要因となります。
競合
同社は、若年層をターゲットとするファッション小売市場において、独自のプラットフォームとインフルエンサーとの連携を強みとしています。競合他社と比較して、特定の世代に特化したマーケティングを展開している点が特徴です。
提供する製品ラインナップは、新興ブランドから高級ブランドまで幅広く、多様な顧客ニーズに対応する体制を整えています。ウェブサイト、アプリ、実店舗のマルチチャネル展開により、顧客との接点を多角的に確保しています。
しかし、インターネット小売(Internet Retail)セクターは競争が激しく、プラットフォームの利便性やブランドの独自性が競争優位の鍵となります。独自のブランド展開やインフルエンサーとの強固な関係が、競合に対する防壁として機能しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$23.31となっており、時価総額は約17.1億ドル(1,714百万USD)です。この規模は、同社の成長性と市場でのポジションを反映しています。
株価収益率(PER)は23.26倍、株価純資産倍率(PBR)は3.16倍と算出されています。これらの指標は、現在の成長期待を織り込んだ水準にあります。
投資判断にあたっては、これらのバリュエーション指標と、直近の売上および純利益の成長率を照らし合わせることが重要です。