事業モデル
RXO, Inc.は、米国、カナダ、メキシコ、アジア、および欧州においてトラック仲介事業を展開しています。主なサービスとして、トラックによる貨物輸送の仲介業務を提供しています。
さらに、資産を持たない形態での管理型輸送やラストワンマイルのサービスも提供しています。また、海上・航空輸送の促進を含む貨物転送サービスや、通関仲介、ミドルマイルを含む国内サービスも提供しています。
KPI
最新の会計年度における売上高は5,742,000,000 USD(=57.4億ドル)を記録しています。この期間の売上高は前年比で26.2%の成長を見せています。
一方で、営業利益率は-0.1%となっており、収益性の改善が課題となっています。また、同期間の純利益は前年比で65.5%の増加を記録しています。
業績推移
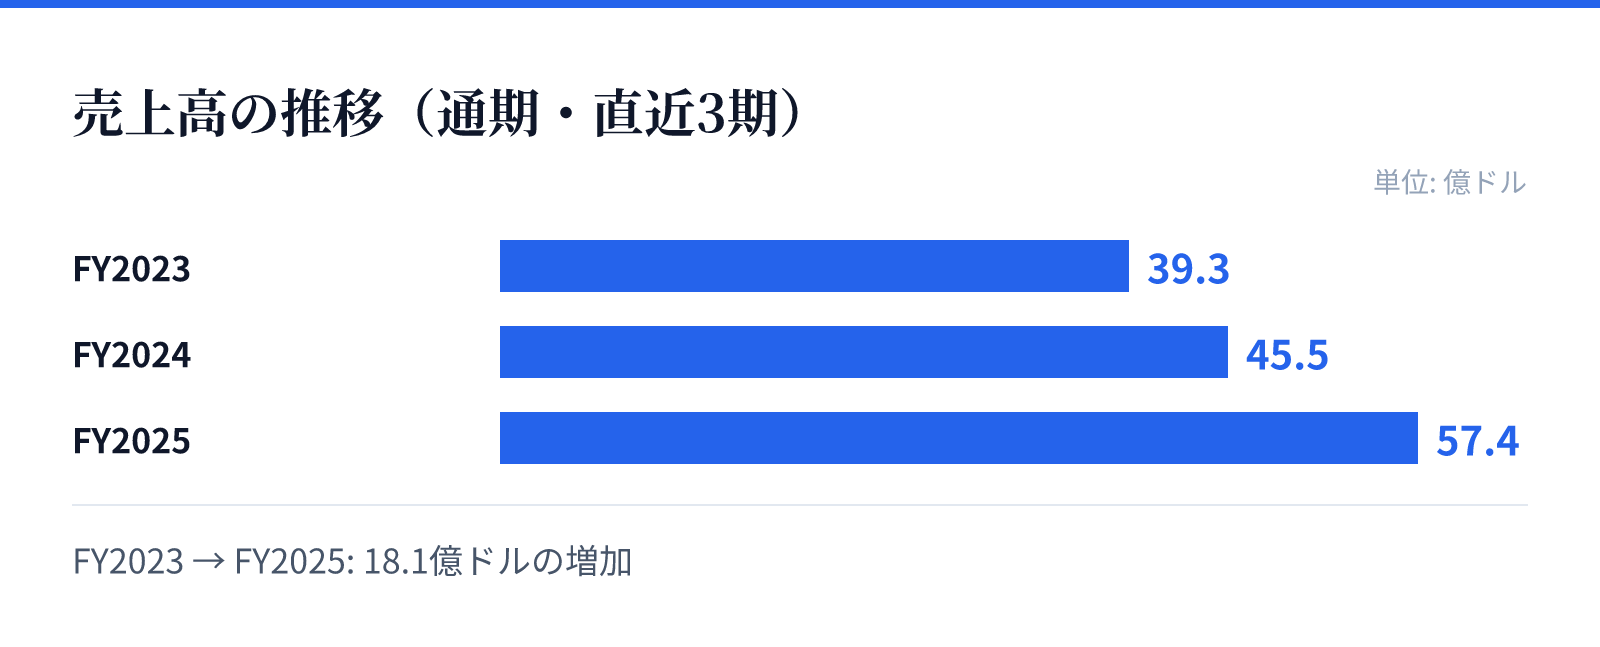
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は39.3億ドル。
FY2024の売上高は45.5億ドル。
FY2025の売上高は57.4億ドル。
成長ドライバー
同社は、トラック仲介だけでなく、ラストワンマイルやミドルマイルといった多角的な物流サービスを展開しています。これらのサービスは、広範な地域での物流網を支える重要な要素となります。
特に、海上や航空を含む貨物転送サービスや通関仲介の提供は、国際的な物流ニーズへの対応を可能にします。これらの多角的なサービス展開が、将来的な成長の基盤となるとみられます。
リスク
直近の財務データにおいて、営業利益率が1.7%(FY2023)から0.7%(FY2024)、そして-0.1%(FY2025)へと低下傾向にある点が懸念されます。収益性の低下は、事業規模の拡大と利益確保のバランスに課題があることを示唆しています。
また、ROEもFY2024の-18.0%からFY2025の-6.5%へと改善傾向にあるものの、依然としてマイナス圏にあります。効率的な資本運用と収益性の改善が、今後の安定的な成長に向けた重要な課題となります。
競合
同社は、北米、カナダ、メキシコ、アジア、欧州といった広範な地域で事業を展開しています。この広域な展開は、多様な物流ニーズに対応するための競争力の源泉となります。
提供するサービスも、単なるトラック仲介に留まらず、ラストワンマイルやミドルマイル、通関仲介など多岐にわたります。これらの多角的なサービス提供により、物流の各段階における需要を取り込む体制を整えています。
バリュエーション
現在の株価は$21.91であり、時価総額は約36.1億ドル(3,614百万USD)となっています。市場における評価を測るPBRは2.40倍を記録しています。
同社の事業規模は拡大傾向にあり、売上高は直近で5,742,000,000 USD(=57.4億ドル)に達しています。今後の評価は、売上成長の継続と、営業利益率の改善がどの程度進むかに左右されるとみられます。