事業モデル
Recursion Pharmaceuticalsは、生物学、化学、自動化、データサイエンス、工学の各分野における技術革新を統合し、創薬プロセスを工業化することを目指しています。同社は米国および英国を拠点に、高度なテクノロジーを活用した創薬プラットフォームを展開しています。
同社は複数の臨床試験段階にある製品を保有しており、REC-4881やREC-617、REC-1245、REC-3565といった複数の候補薬を開発しています。また、前臨床段階の製品としてREC-7735やREC-102も保有しており、多様な疾患に対する治療薬の開発に取り組んでいます。
KPI
最新の財務データによると、FY2025の売上高は74,256,000 USD(=7,426万ドル)を記録しています。これは前年度の売上高と比較して27.0%の増加を示しており、事業規模の拡大が見て取れます。
一方で、営業利益率は-872.8%となっており、研究開発への多額の投資を反映した構造となっています。純利益については、前年度比で39.1%の減少を記録しており、成長過程におけるコスト負担の大きさが示唆されます。
業績推移
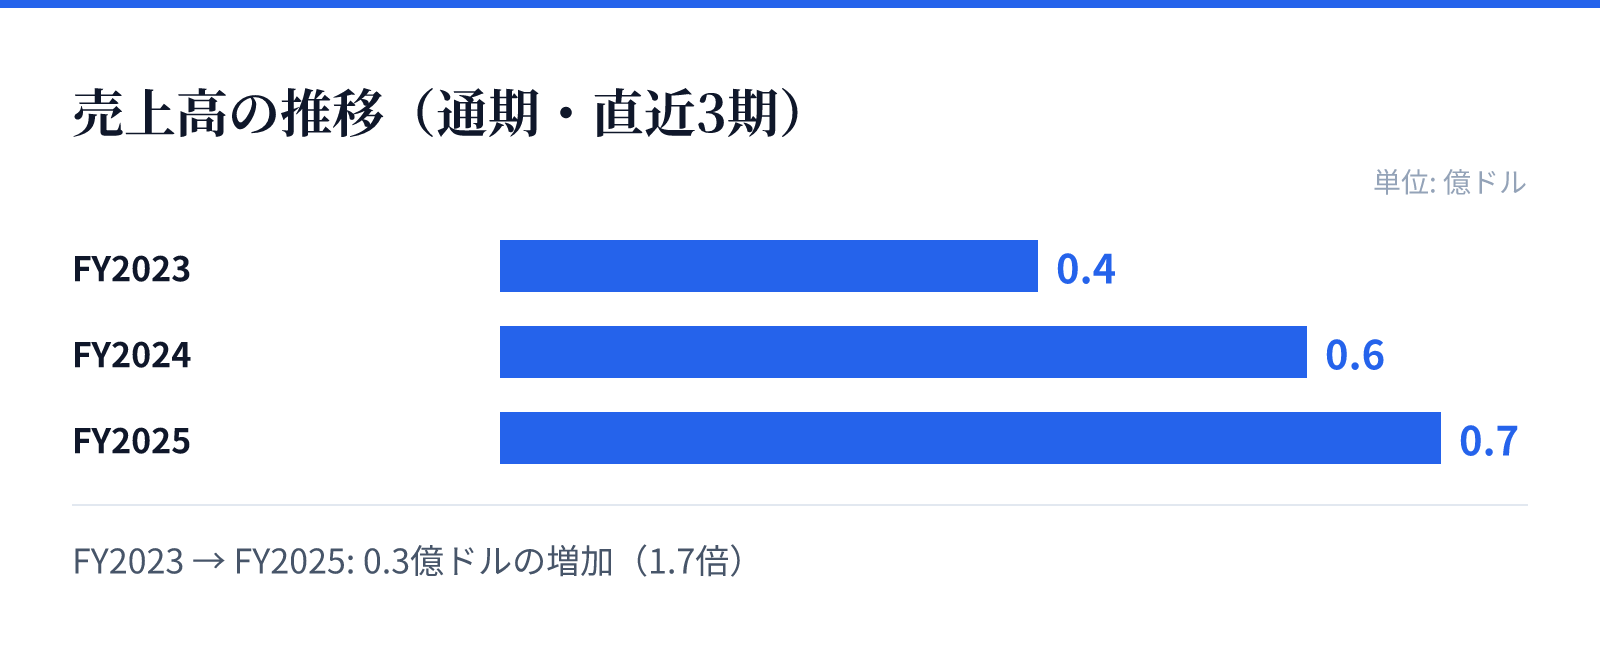
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.4億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は0.7億ドル。
成長ドライバー
同社は、ロシュ、サノフィ、バイエル、Tempus、武田薬品工業4502といった主要な製薬企業やテクノロジー企業と提携・合意を結んでいます。これらの強力なパートナーシップは、同社の技術基盤の信頼性と将来の成長を支える重要な要素となります。
また、複数の臨床試験段階にあるパイプラインを同時並行で進めていることが成長の源泉です。特に、固形腫瘍や血液腫瘍、乳がんなど、幅広い疾患領域における治療薬の進展が今後の企業価値に寄与するとみられます。
リスク
同社の財務状況を見ると、営業利益率が大幅なマイナスとなっており、収益化に向けた長期的な投資が必要なフェーズにあります。純利益の減少も継続しており、研究開発の進捗とコスト管理のバランスが課題となります。
また、創薬プロセスにおける臨床試験の成功は不確実性が高く、各パイプラインの進捗状況が直接的なリスク要因となります。現在は5.45億ドル(=5.45億ドル)の現金および現金同等物を保有しており、今後の開発継続に向けた資金の管理が重要となります。
競合
同社は、独自のテクノロジー統合による創薬の工業化を強みとしており、競合他社との差別化を図っています。自動化とデータサイエンスを融合させたアプローチは、従来の創薬手法に対する独自の優位性を構築する戦略です。
複数の大手製薬企業との提携関係は、競合環境における強力な防壁として機能しています。これらの提携は、技術の検証と市場へのアクセスを確保するための重要な戦略的布石とみられます。
バリュエーション
最新の市場データにおいて、同社の株価は3.34ドル、時価総額は約17.9億ドル(1,791百万USD)となっています。PBRは1.95倍と算出されており、現在の市場評価を反映しています。
投資判断にあたっては、現在の高い成長期待と、将来の収益化に向けた研究開発コストのバランスを考慮する必要があります。同社の価値は、保有するパイプラインの臨床試験の進捗と、提携企業との協力関係の深化によって左右されるとみられます。