事業モデル
Rayonier Inc.は、米国南部および北西部に400万エーカー以上の土地を保有する土地資源不動産投資信託(REIT)です。同社は持続可能な方法で森林を管理しながら、土地を最適な用途へ活用することでポートフォリオ価値の最大化を目指しています。
事業内容は森林管理に留まらず、6つの製材所や工業用合板工場を運営するほか、住宅および商業用不動産の開発も手掛けています。さらに、農村地域の土地販売プログラムや、気候変動緩和を支援する土地ベースのソリューション事業にも取り組んでいます。
KPI
最新の財務データによると、FY2024の売上高は9.9億ドルで、営業利益率は37.1%、ROEは20.3%を記録しています。しかし、翌年のFY2025では売上高が4.8億ドルに減少し、営業利益率も18.7%へと低下する推移を見せています。
直近のFY2026においては、売上高が2.8億ドルまで減少しており、前年比で42.9%の減収となっています。この期間の営業利益率は8.9%まで低下し、ROEは-0.2%と赤字に転落する厳しい推移を辿っています。なお、同社は4.1億ドルの現金および現金同等物を保有しています。
業績推移
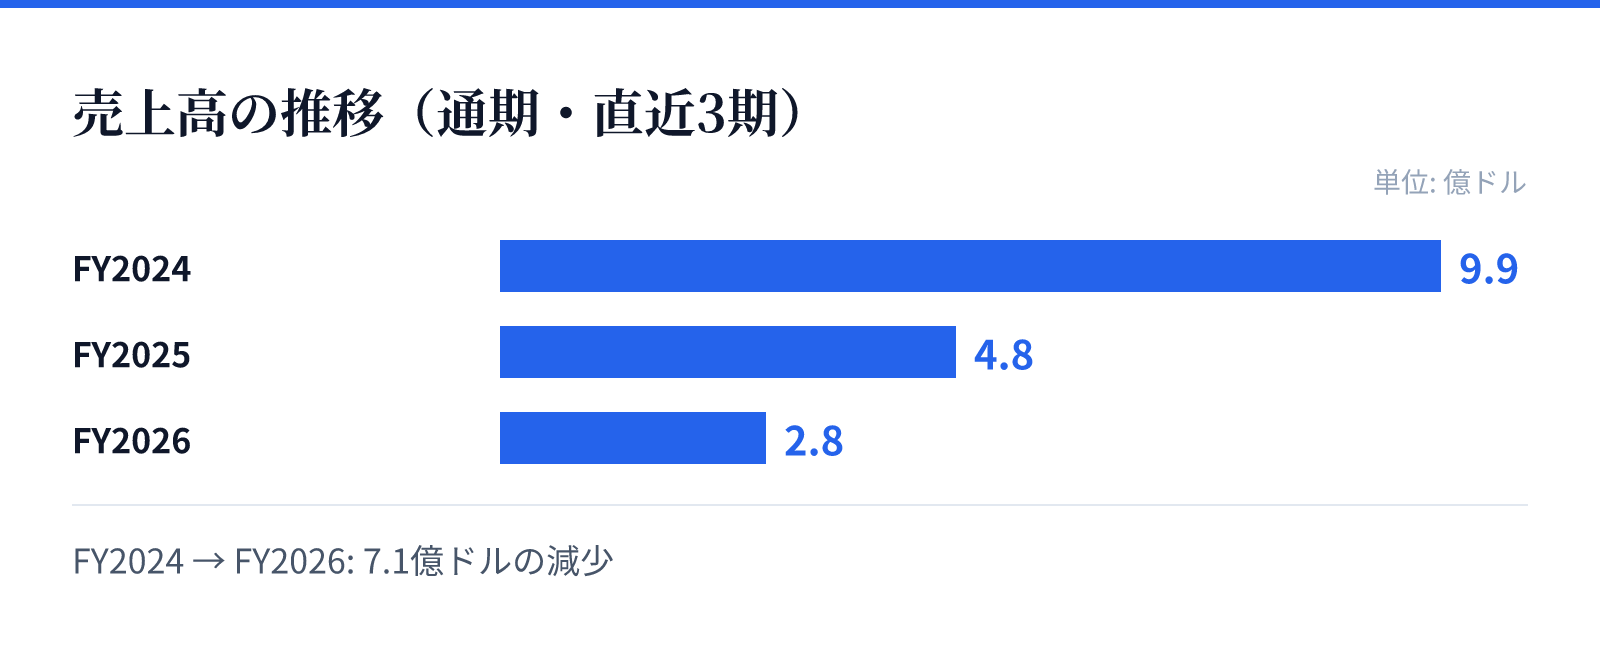
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は9.9億ドル。
FY2025の売上高は4.8億ドル。
FY2026の売上高は2.8億ドル。
成長ドライバー
同社の成長の柱は、広大な森林資産の持続可能な管理と、それらを活用した多角的な事業展開にあります。森林の持続可能性に関する第三者認証の取得や、気候変動対策に関連するソリューション事業への注力は、長期的な価値向上に寄与するとみられます。
また、製材や合板の製造といった工業的な事業と、商業・住宅用不動産の開発を組み合わせることで、単一の事業に依存しない収益構造を構築しています。土地の最適な活用(highest and best use)を追求する戦略が、将来的なポートフォリオ価値の向上を支える要因となります。
リスク
直近の財務推移において、売上高が大幅に減少しており、特にFY2026における前年比42.9%の減収は懸念材料となります。この売上減少に伴い、営業利益率が急激に低下し、ROEがマイナスに転落している点は、収益性の悪化を示唆しています。
また、事業の基盤となる森林資源や不動産開発は、外部環境や市場動向の影響を受けやすい特性を持っています。特に、原材料の需要変動や不動産市場の動向が、同社の収益構造に直接的な影響を与える可能性があるため、注意が必要です。
競合
同社は、広大な土地を保有する特化型REITとして、独自のポジションを築いています。森林管理、製材、不動産開発といった複数の事業領域を統合することで、競合他社との差別化を図っているとみられます。
特に、持続可能性への取り組みや第三者認証の取得は、環境意識の高まる市場において重要な競争優位性となります。しかし、原材料の供給や加工、不動産開発といった各分野において、競合他社とのシェア争いやコスト競争にさらされる側面も持ち合わせています。
バリュエーション
現在の株価は20.38ドルであり、時価総額は約61億ドルとなっています。PERは45.29倍と高水準で推移しており、投資家に対しては将来の成長や資産価値に対するプレミアムが含まれていると判断されます。
一方で、PBRは1.17倍となっており、保有資産の価値に対しては比較的安定した水準にあります。また、配当利回りは5.04%となっており、REITとしての分配機能を維持しながらの投資判断が求められる局面です。