事業モデル
同社は、米国および国際市場において希少な神経内分泌疾患に焦点を当てた商用段階のバイオ医薬品企業です。主力製品候補であるIMCIVREEは、複数の遺伝性肥満症や特定の症候群に対する治療薬として位置付けられています。
同社は、経口低分子化合物であるbivamelagonや、次世代MC4RペプチドアゴニストであるRM-718など、複数のパイプラインを開発しています。これらの薬剤は、異なる段階の臨床試験を経て、希少疾患の治療選択肢の拡大を目指しています。
KPI
最新の会計年度における売上高は189,757,000 USD(=1.9億ドル)を記録しています。この数値は、前年度の130,126,000 USD(=1.3億ドル)と比較して大幅な増加を示しています。
一方で、営業利益率は-101.2%となっており、研究開発や事業拡大に伴うコスト負担が継続していることが伺えます。ROEも-72.8%とマイナス圏にありますが、前年度の-158.4%と比較すると改善の兆しが見られます。
業績推移
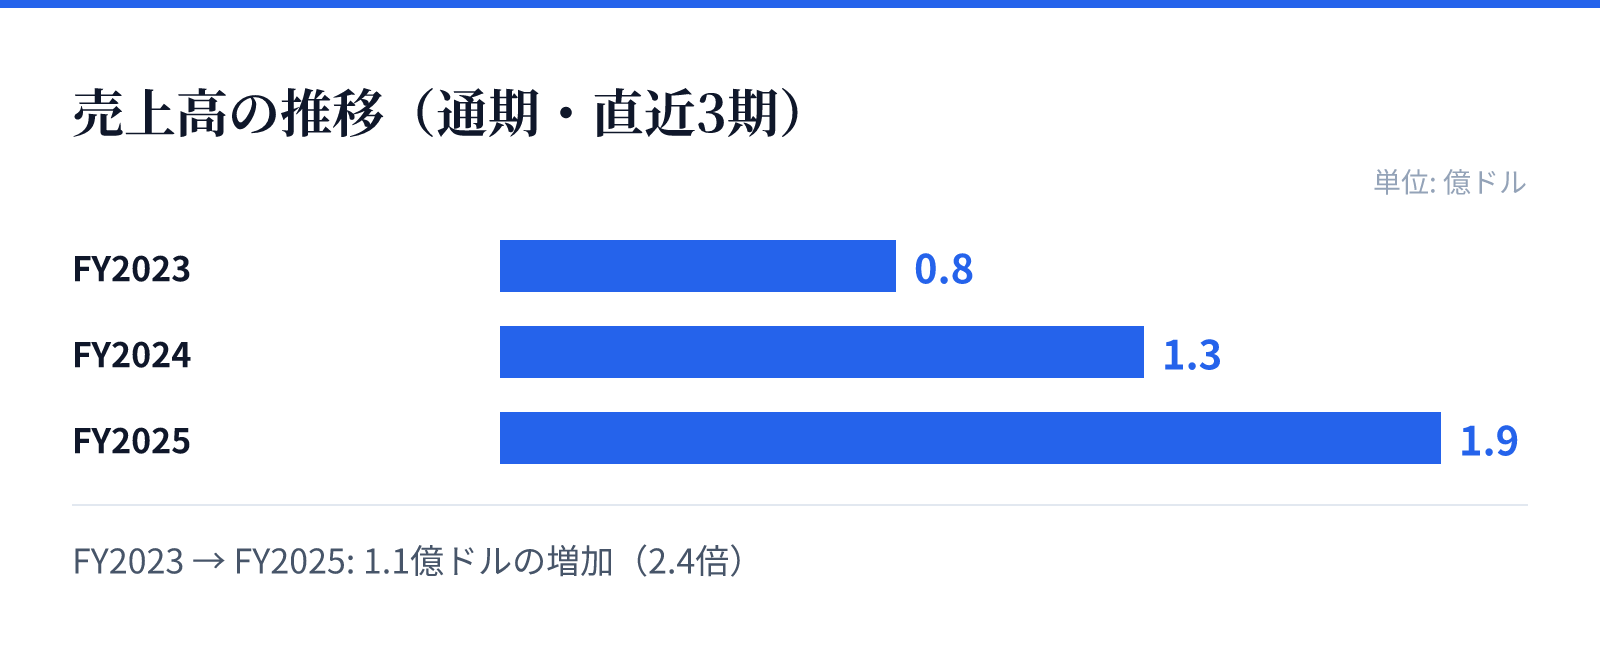
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.8億ドル。
FY2024の売上高は1.3億ドル。
FY2025の売上高は1.9億ドル。
成長ドライバー
同社の成長は、主力製品であるIMCIVREEの臨床試験の進展に強く依存しています。現在、複数の肥満症や遺伝性疾患に対して、第3相または第2相の臨床試験が進行しています。
また、次世代の治療薬であるRM-718や、経口薬であるbivamelagonの臨床試験も継続されています。これらのパイプラインが承認を得ることで、製品ポートフォリオの拡大と市場シェアの獲得が見込まれます。
リスク
バイオテクノロジー企業として、新薬の臨床試験における不確実性が大きなリスク要因となります。特に、複数のパイプラインがまだ初期から中期の段階にあるため、承認に至るまでの期間や成功の確実性が課題です。
また、現在の財務状況では営業利益率がマイナスとなっており、研究開発費の増大が継続する可能性があります。資金調達の必要性や、臨床試験の遅延が事業計画に与える影響を注視する必要があります。
競合
同社は希少疾患というニッチな領域において、特定の遺伝子変異や代謝異常に特化した治療法を提供しています。競合他社と比較して、特定の希少疾患に対する専門性の高いアプローチが強みとなります。
しかし、バイオ医薬品分野では、同様のターゲットに対する競合他社の動向や、より広範な疾患への適応を持つ薬剤との競争にさらされる可能性があります。独自のパイプラインの進展が、市場における優位性を確立する鍵となります。
バリュエーション
現在の市場データに基づくと、同社の株価は107.17ドルとなっています。時価総額は約73.5億ドル(7,351百万USD)と評価されています。
バリュエーション指標であるPBRは71.64倍と非常に高い水準にあります。これは、将来のパイプラインの成功に対する市場の期待が、現在の資産価値を大きく上回って織り込まれていることを示唆しています。