事業モデル
同社は米国および国際的なサイバーセキュリティプロバイダーとして事業を展開しています。主力製品であるSingularity Platformは、AIを活用した自律的な脅威の防御、検知、対応機能をエンドポイントやクラウドワークロード、アイデンティティ認証に提供しています。
さらに、生成AIセキュリティエージェントであるPurple AIや、セキュリティ情報イベント管理、脆弱性管理などの多角的なサービスを提供しています。Amazon Web Servicesとの提携を通じて、Amazon Bedrock上で構築される顧客向けに統合されたAIガバナンスを提供している点も特徴です。
KPI
最新の財務データによると、FY2026の売上高は1,001,278,000 USD(=10億ドル)を記録しています。この数値は前年度の621,154,000 USD(=6.2億ドル)から大幅に増加しており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2024の-59.8%からFY2026には-30.9%へと改善傾向にあります。純利益は前年比で-56.3%と減少しているものの、売上高の成長と利益率の改善が並行して進んでいることが示されています。
業績推移
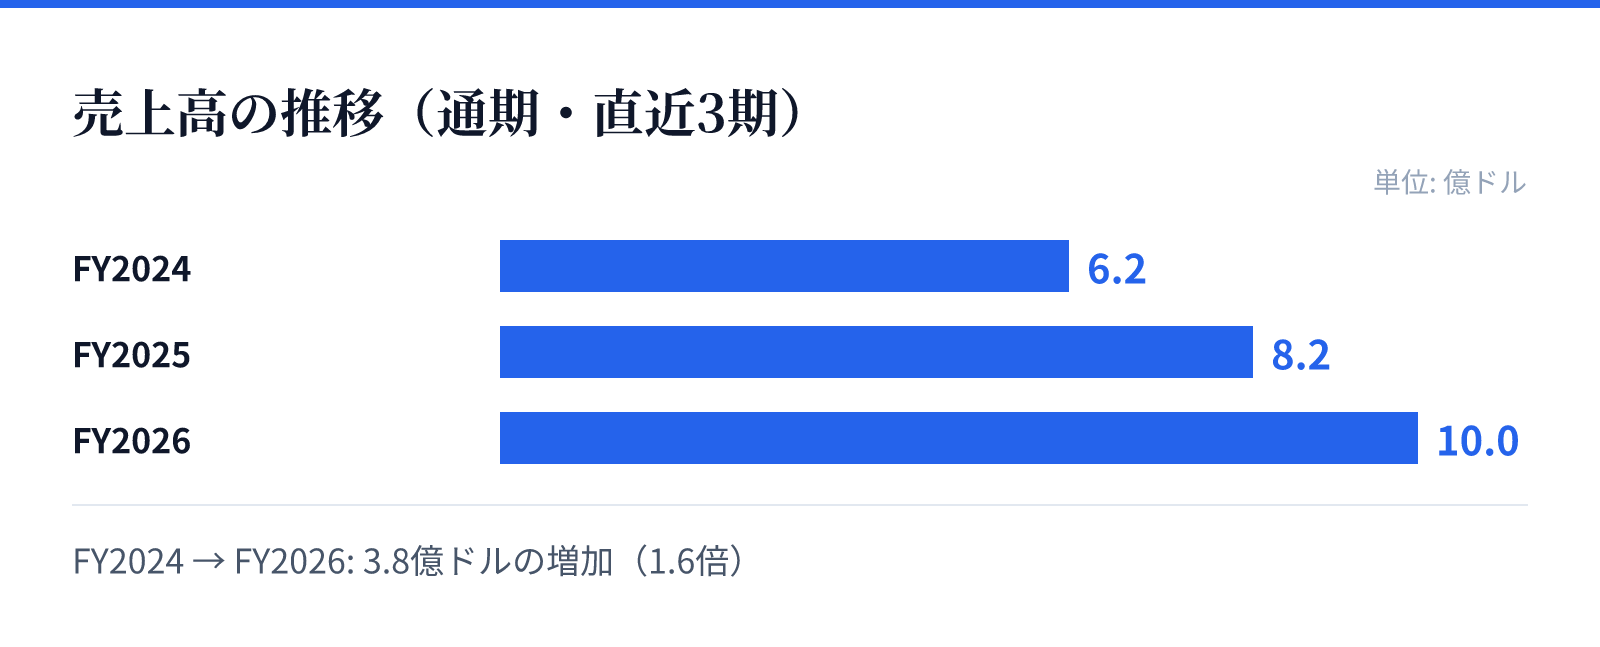
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は6.2億ドル。
FY2025の売上高は8.2億ドル。
FY2026の売上高は10.0億ドル。
成長ドライバー
同社の成長は、AIを核とした自律的なセキュリティ機能の提供と、広範なプラットフォームへの展開によって支えられています。特にクラウドワークロードやアイデンティティセキュリティといった多層的な防御策が、顧客の多様なニーズに応えています。
また、Amazon Web Servicesとの戦略的提携によるAIガバナンスの提供は、近年のAI需要を取り込む重要な成長要因とみられます。生成AIセキュリティエージェントの提供など、最新技術を統合したソリューションが今後の成長を牽引する見込みです。
リスク
財務データから、依然として営業利益率がマイナス圏にあり、収益性の改善には時間を要する可能性があることが示唆されます。FY2026の純利益が前年比で56.3%減少している点は、投資フェーズにおけるコスト構造の課題を反映している可能性があります。
また、サイバーセキュリティ分野は技術革新のスピードが速く、常に最新の脅威に対応するための継続的な研究開発投資が必要です。高度なAI技術への依存度が高まる中で、技術的な優位性を維持し続けることが事業継続における重要な要素となります。
競合
同社は、エンドポイント、クラウド、アイデンティティの各領域を統合的に保護するSingularity Platformを展開しています。競合他社と比較して、AIによる自律的な対応能力を強みとして差別化を図っているとみられます。
特にAmazon Web Servicesとの提携による統合的なAIガバナンスの提供は、クラウド環境における競争優位性を高める要因となります。多様なセキュリティ機能を一つのプラットフォームに統合することで、顧客の利便性を高め、市場での地位を確立しようとしています。
バリュエーション
最新の市場データにおいて、同社の株価は$21.54、時価総額は約73.6億ドル(7,356百万USD)となっています。PBRは5.08倍と算出されており、市場からは将来の成長性を織り込んだ評価を受けていることが伺えます。
同社は現在、売上高の拡大と利益率の改善を同時に追求するフェーズにあります。高い成長率を維持しながら、いかに効率的な収益構造を構築できるかが、今後の企業価値の評価に大きく影響するとみられます。