事業モデル
同社は米国、欧州、アジア太平洋地域を含む国際的な旅行業界向けソフトウェアおよびテクノロジー企業として事業を展開しています。B2Bの旅行マーケットプレイスであるSabre Mosaicを提供し、旅行サプライヤーとバイヤーの双方にソリューションを提供しています。
航空会社向けの予約システムや、商用・運用製品、データ駆動型のインテリジェンスソリューションなど、多岐にわたる技術を提供しています。顧客層は航空会社、ホテル、レンタカー、鉄道、クルーズラインなどのサプライヤーから、旅行代理店や企業旅行部門などのバイヤーまで幅広く網羅しています。
KPI
最新の会計年度であるFY2025において、同社は売上高2,770,983,000 USD(=27.7億ドル)を計上しています。前年度と比較して売上高は1.0%の増加となっており、安定した事業基盤を維持していることが示されています。
収益性の面では、営業利益率がFY2023の1.2%からFY2024の8.8%、FY2025には10.7%へと大幅に改善しています。また、同社は675,977,000 USD(=6.8億ドル)の現金および現金同等物を保有しており、事業運営のための流動性を確保しています。
業績推移
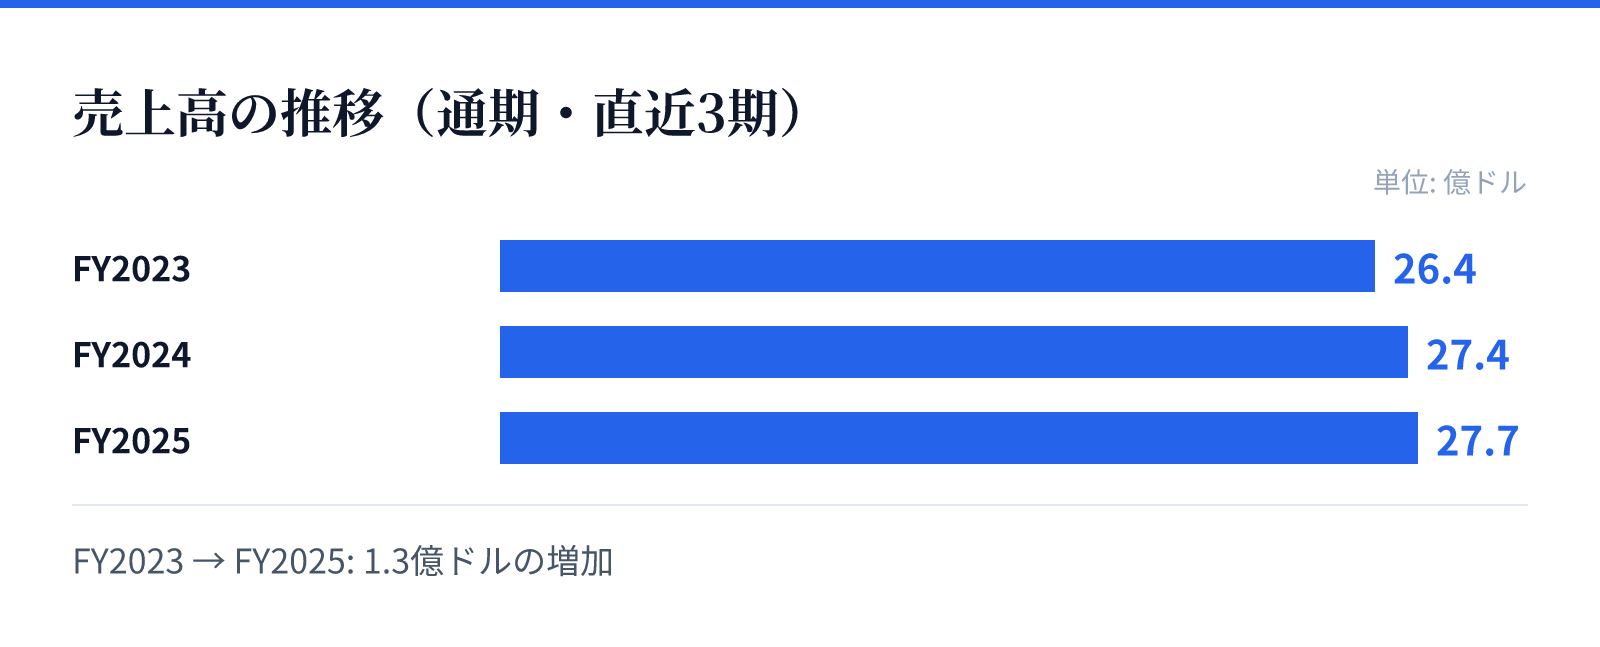
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は26.4億ドル。
FY2024の売上高は27.4億ドル。
FY2025の売上高は27.7億ドル。
成長ドライバー
近年の財務推移を見ると、売上高はFY2023の2,642,077,000 USD(=26.4億ドル)からFY2025の2,770,983,000 USD(=27.7億ドル)へと着実に推移しています。この期間において、売上高の伸びと同時に営業利益率が急上昇している点が特徴的です。
特にFY2024からFY2025にかけての営業利益率の向上は、提供するソリューションの付加価値向上や、効率的なオペレーションへの移行を示唆しているとみられます。最新のFY2025においては、純利益が黒字に転換していることも成長に向けたポジティブな要素です。
リスク
財務データに基づくと、ROE(自己資本利益率)の推移には大きな変動が見られます。FY2023の38.0%からFY2024には17.2%へと低下し、FY2025には-49.9%を記録しており、資本構成や利益の変動要因を精査する必要があります。
また、旅行業界の動向や技術革新のスピードに左右される事業構造であるため、競合他社との技術競争が継続的な課題となります。特に、航空会社や旅行代理店といった主要な顧客層のシステム刷新に伴う影響を注視する必要があります。
競合
同社は航空会社、ホテル、レンタカー、鉄道、クルーズラインなど、旅行業界の広範なサプライヤーを顧客として抱えています。これらの多岐にわたる層に対し、予約システムやデータ駆動型ソリューションを提供することで、強固なネットワークを構築しています。
旅行代理店や企業旅行部門といったバイヤー側にもソリューションを提供しており、旅行の流通経路における重要なインフラとしての地位を確立しています。多様な旅行関連企業を統合するプラットフォームとしての役割が、競合に対する優位性の源泉となっています。
バリュエーション
最新の市場データにおいて、同社の株価は$2.2となっており、時価総額は約8.9億ドル(888百万USD)と算出されています。この規模感は、同社が保有する6.8億ドルの現金および現金同等物と近しい水準にあります。
バリュエーション指標として、PBRは-0.84倍を記録しています。この数値は、同社の資産価値や現在の市場評価を反映しており、投資判断における重要な指標となります。最新の市場データに基づき、現在の株価水準での評価が行われています。