
事業モデル
同社は米国において、フランチャイズディーラー、EchoPark、およびPowersportsの3つのセグメントを通じて自動車販売事業を展開しています。フランチャイズディーラー部門では、新車および中古車の販売に加え、交換部品の販売や車両メンテナンス、メーカー保証修理、塗装・衝突修理などのサービスを提供しています。
EchoParkセグメントは、中古車および軽トラックに特化した小売拠点で、顧客向けに第三者の金融および保険商品の販売を仲介します。Powersportsセグメントでは、オートバイや個人用水上バイク、全地形対応車などの新車・中古車両の販売と、関連する固定業務サービスや金融・保険サービスの提供を行っています。
KPI
直近の財務データにおいて、FY2025の売上高は152億ドルを記録しており、前年比で6.5%の成長を見せています。一方で、同期間の純利益は前年比で45.0%減少しており、収益性の推移には注意が必要です。
営業利益率はFY2023の3.5%からFY2024の3.3%へと微減した後、FY2025には3.6%へと回復しています。ROE(自己資本利益率)については、FY2023の20.0%からFY2024の20.3%へと推移しましたが、FY2025には11.1%へと低下する動きを見せています。
業績推移
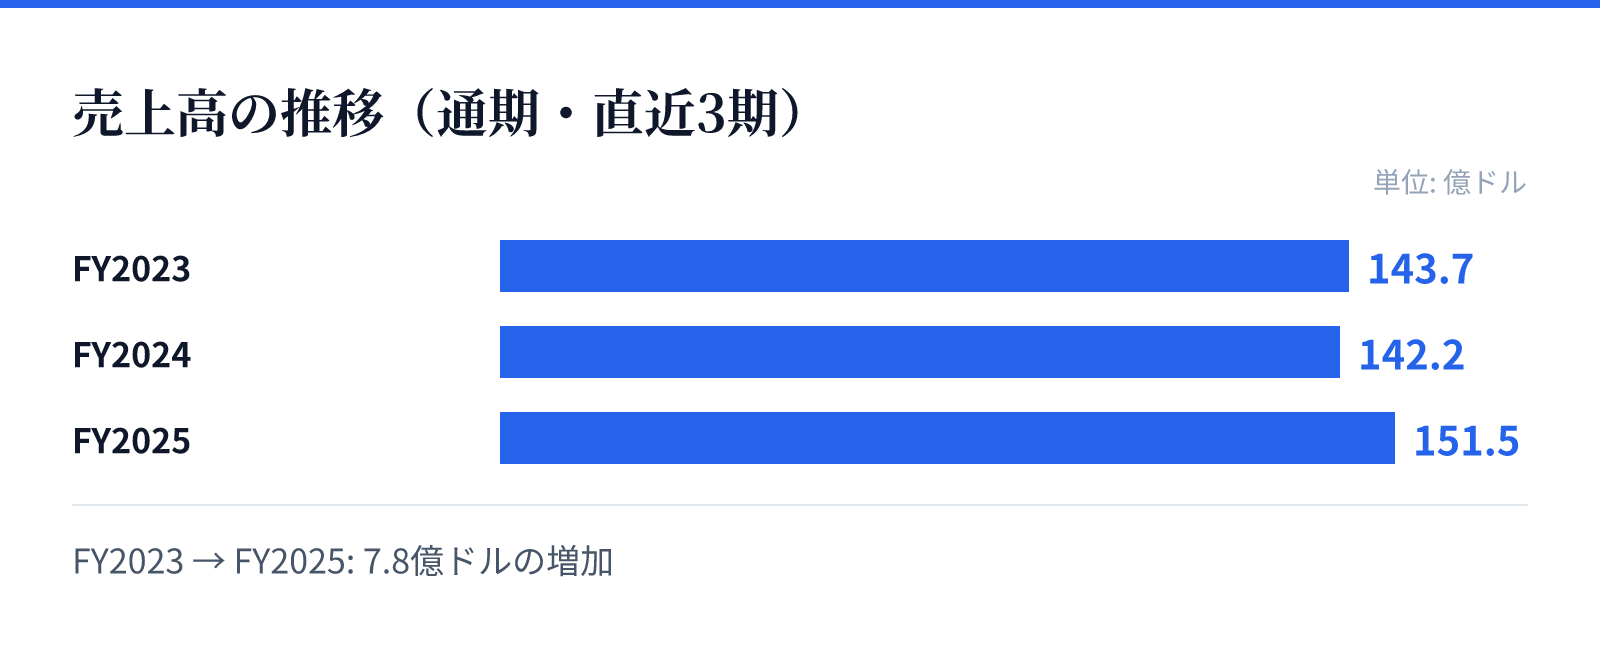
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は143.7億ドル。
FY2024の売上高は142.2億ドル。
FY2025の売上高は151.5億ドル。
成長ドライバー
同社の成長は、新車および中古車の販売に加え、アフターマーケット製品の提供によって支えられています。フランチャイズディーラー部門では、第三者の金融、延長保証、サービス契約、保険などの付加価値の高い製品を販売することで収益を確保しています。
また、EchoParkやPowersportsといった専門的な小売拠点を展開することで、特定の顧客層に対する訴求力を高めています。これらの多角的な販売チャネルと、車両のメンテナンスや修理を含む広範なサービス提供が、将来の成長を支える重要な要素となります。
リスク
直近の財務推移において、FY2025の純利益が前年比で45.0%減少している点は、収益構造におけるリスク要因として注目されます。売上高は増加傾向にあるものの、利益の伸びが伴わない要因を精査する必要があります。
また、自動車販売事業は、市場の需要動向や金利環境、およびサプライチェーンの状況に強く影響を受ける特性があります。特にアフターマーケット製品の販売において、第三者の金融や保険の提供割合が変動することで、利益率に影響を与える可能性があるとみられます。
競合
同社は、米国国内の自動車販売市場において、フランチャイズディーラーと独立系販売の双方の強みを持つ構造を有しています。特に中古車に特化したEchoParkや、特定のレジャー車両を扱うPowersportsといった専門性の高いセグメントを保有している点が特徴です。
競合他社と比較して、単なる車両販売に留まらず、修理、塗装、保険、保証といった包括的なアフターマーケットサービスを統合的に提供する体制を構築しています。この多角的なサービス提供能力が、競合他社との差別化要因として機能しているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は79.68ドルとなっており、時価総額は約25.2億ドル(2,519百万USD)です。PERは12.63倍、PBRは2.46倍と算出されています。
また、配当利回りは2.07%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の現在の市場評価を反映しており、成長性と安定性のバランスを評価する際の基礎となります。