事業モデル
同社は北米において、100から10,000ポンドの貨物を対象としたLess-than-truckload(LTL)サービスを提供しています。運送事業のほか、仲介によるトラック輸送や特急輸送、その他の物流サービスといった付加価値サービスも提供しています。
2025年12月31日時点で、同社は213の自社およびリース拠点を運営しています。また、約7,700台のトラクターと26,500台のトレーラーを保有しており、広範な物流ネットワークを構築しています。
KPI
最新の会計年度である2025年度の売上高は3,234,286,000 USD(=32.3億ドル)を記録しています。この期間の営業利益率は10.9%となっており、前年度の15.0%と比較して低下する傾向にあります。
同社のROE(自己資本利益率)は、2023年度の18.3%から2025年度には9.9%へと推移しています。また、同社は84,014,000 USD(=8,401万ドル)の現金および現金同等物を保有しています。
業績推移
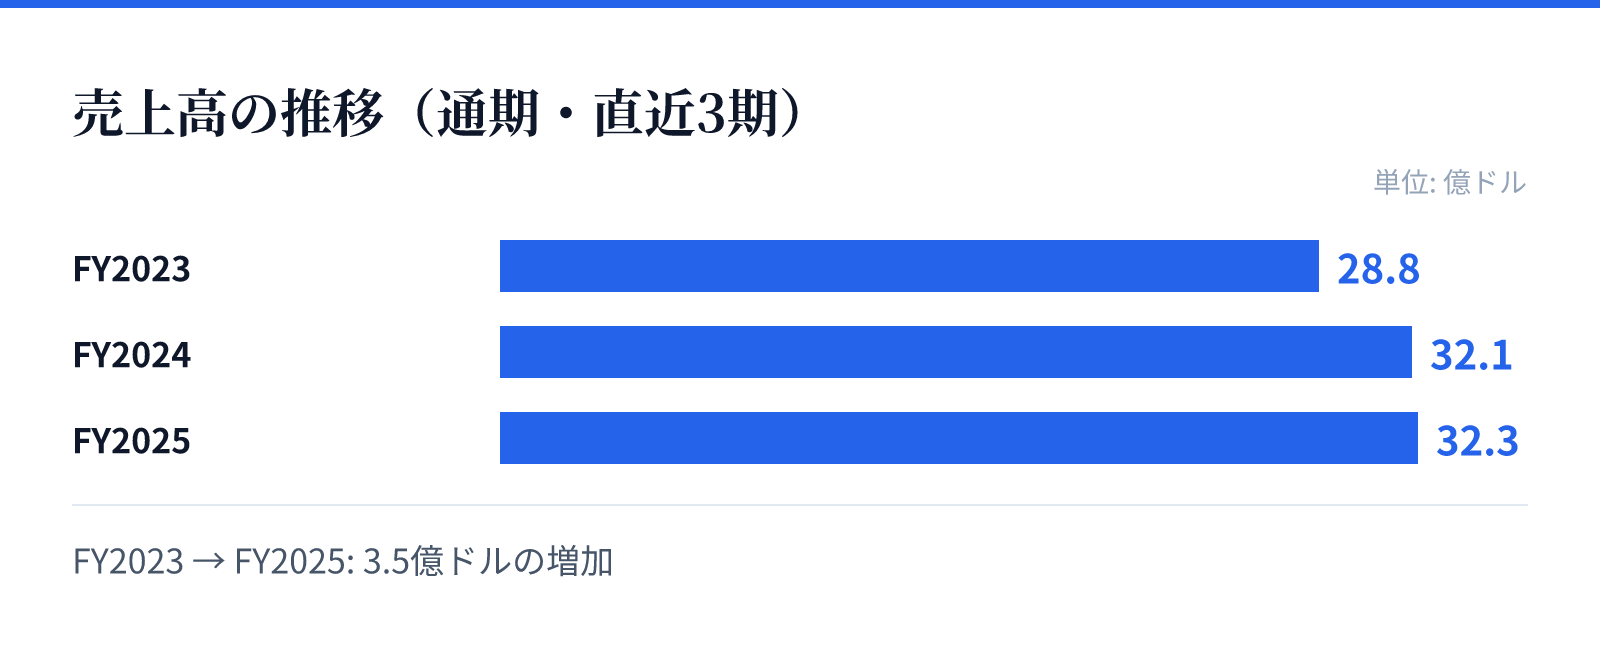
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は28.8億ドル。
FY2024の売上高は32.1億ドル。
FY2025の売上高は32.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高は2023年度の2,881,433,000 USD(=28.8億ドル)から2025年度の3,234,286,000 USD(=32.3億ドル)へと増加傾向にあります。2025年度の売上高は前年比で0.8%の成長を記録しています。
一方で、利益面では2023年度の16.0%から2025年度の10.9%へと営業利益率が低下しています。この推移は、事業規模の拡大と利益率のバランスが今後の成長における重要な焦点になるとみられます。
リスク
近年の財務推移において、2025年度の純利益が前年比で29.6%減少している点が懸念材料として挙げられます。売上高が微増する一方で、利益率が低下している要因を精査する必要があります。
また、物流業界特有のコスト変動や、保有する大量の車両およびトレーラーの維持管理コストが利益を圧迫する可能性があります。これらの要因が、今後の収益性の安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は1924年の設立以来、長年にわたり北米の物流ネットワークを構築してきました。2002年に現在の社名に変更して以来、LTL市場において強固な地位を築いています。
213もの拠点を運営し、数千台規模の車両を保有する規模の経済を活かした競争優位性を有しています。広範な拠点を活用した付加価値サービスの提供が、競合他社に対する差別化要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は352.25 USDとなっており、時価総額は約93.7億ドル(9,372百万USD)です。PERは34.13倍、PBRは3.44倍と算出されています。
これらの指標は、同社の現在の市場評価を反映しています。高いPERは、将来の成長期待や物流インフラとしての重要性が評価されている一方で、近年の利益率の低下が投資判断における重要な検討材料となります。