事業モデル
同社は米国において、国防、情報、および民間機関向けに技術、エンジニアリング、ITサービスを提供しています。事業は「国防および情報」と「民間」の2つのセグメントに分かれて運営されています。
提供するサービスは多岐にわたり、ITの近代化、デジタルエンジニアリング、人工知能(AI)ソリューション、ミッションシステム支援、トレーニング、シミュレーションなどが含まれます。また、サイバーセキュリティやクラウド、量子技術を含むインフラの設計、展開、管理も手掛けています。
主な顧客層は、陸海空軍や宇宙軍などの軍事組織に加え、NASA、国務省、司法省、国土安全保障省などの政府機関です。さらに、州や地方自治体を含む民間市場にもサービスを展開しており、広範な公共セクターを支える基盤を有しています。
KPI
最新の会計年度における売上高は7,262,000,000 USD(=72.6億ドル)を記録しています。この期間の営業利益率は7.2%となっており、安定した収益性を維持しています。
同社のROE(自己資本利益率)は、直近の期間において23.9%を達成しています。これは、資本を効率的に活用して利益を創出していることを示唆する指標です。
財務基盤については、現金および現金同等物として109,000,000 USD(=1.1億ドル)を保有しています。これらの数値は、同社が安定した事業運営を継続するための基盤を確保していることを示しています。
業績推移
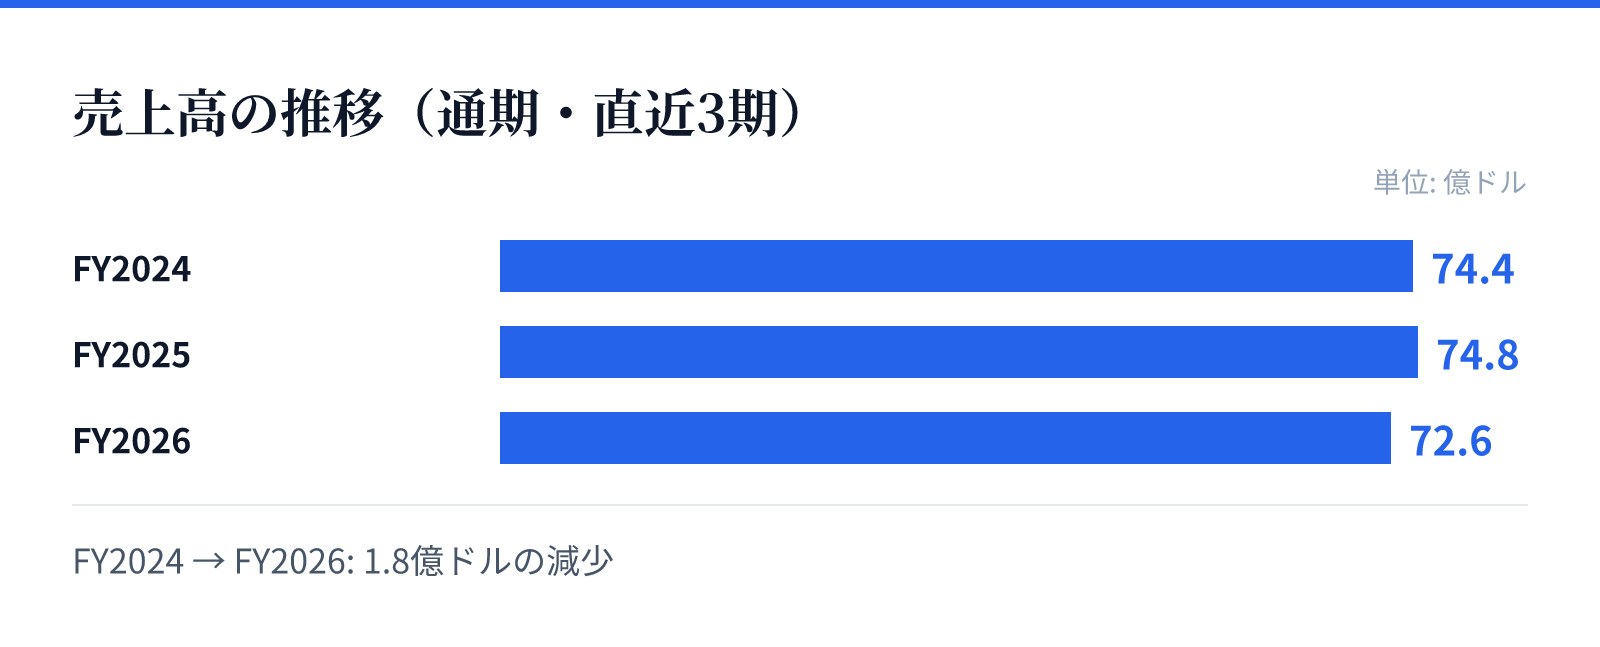
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は74.4億ドル。
FY2025の売上高は74.8億ドル。
FY2026の売上高は72.6億ドル。
成長ドライバー
同社の成長の柱は、国防および民間機関におけるデジタル変革の加速にあります。特に、人工知能(AI)ソリューションや量子技術、サイバーセキュリティといった高度な技術領域での需要が、将来的な成長を牽引する要因となります。
また、政府機関や軍事組織におけるITインフラの近代化や、ミッションシステムのサポートも重要な成長要素です。これらのサービスは、公共セクターの高度化に伴う継続的な投資を背景としています。
さらに、デジタルエンジニアリングやトレーニング、シミュレーションといった多角的なサービス提供により、顧客との長期的な関係構築と、多様なニーズへの対応能力を強化しています。
リスク
同社の事業は、政府機関や軍事組織といった公共セクターへの依存度が高いことが特徴です。そのため、政府の予算配分や国防政策の変更が、将来の受注量や契約内容に直接的な影響を与える可能性があります。
また、高度な技術領域(AI、量子技術、サイバーセキュリティなど)での競争が激化しており、技術革新への継続的な投資が求められます。技術的な優位性を維持するためのコストや、高度な専門人材の確保が課題となる可能性があります。
さらに、大規模な政府プロジェクトの遂行には、厳格なセキュリティ基準や規制への準拠が不可欠です。これらの規制環境の変化や、複雑な契約条件の管理が、事業運営における重要なリスク要因となります。
競合
同社は、国防および情報分野における高度な技術力と、広範な政府機関との強固な関係を武器に競合と差別化を図っています。特に、複雑なミッションシステムや高度なITインフラの統合・管理において強みを持っています。
競合他社と比較して、同社はAI、量子技術、デジタル変革といった最先端技術を統合したソリューションを提供しています。これにより、単なるITサービス提供に留まらない、高度な技術支援能力をアピールしています。
また、軍事組織から民間政府機関まで多岐にわたる顧客層に対応できる広範なサービスポートフォリオも、競合に対する優位性となります。多様なニーズに対応できる専門的なエンジニアリング能力が、市場での地位を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は125.96ドルとなっています。これに伴う時価総額は約53.3億ドル(5,325百万USD)と算出されています。
バリュエーション指標において、PER(株価収益率)は14.17倍となっており、同社の収益力に対して適正な評価を受けているとみられます。PBR(株価純資産倍率)は3.81倍を記録しています。
配当利回りは1.15%となっており、株主への還元も一定の水準で行われています。これらの指標は、同社の安定した事業基盤と成長性を反映した評価を反映しています。