事業モデル
同社は米国を中心にアルコール飲料の製造および販売を展開する企業です。主力製品であるSamuel Adams Boston Lagerをはじめ、ハードサイダーやスピリッツベースのRTD、フレーバードマルト飲料、ハードセルトーなど多岐にわたる製品群を展開しています。
これらの製品は、Samuel Adams、Twisted Tea、Truly、Angry Orchard、Dogfish Head、Sun Cruiserといった複数のブランド名で展開されています。販売網は米国内の卸売業者ネットワークに加え、カナダ、メキシコ、その他の国際市場にも展開しており、小売店や飲食店、スタジアムなど幅広いチャネルへ供給しています。
KPI
直近の財務データにおいて、FY2025の売上高は1,964,994,000 USD(=19.6億ドル)を記録しています。同期間の営業利益率は7.7%に達しており、前年度の7.5%から微増する推移を見せています。
また、同期間のROEは12.8%を達成しており、前年度の6.5%から大幅な改善を見せています。現金および現金同等物は265,549,000 USD(=2.7億ドル)を保有しており、安定した財務基盤を維持しています。
業績推移
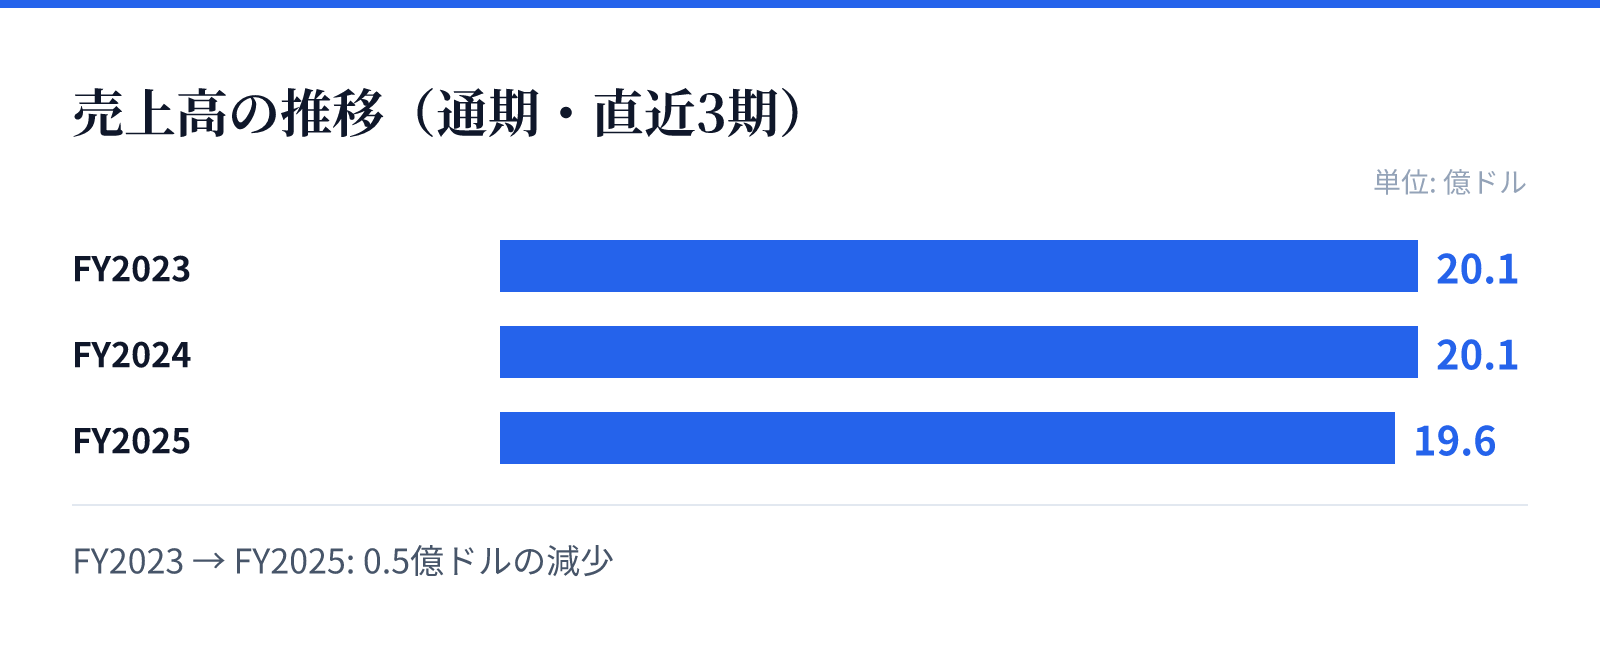
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.1億ドル。
FY2024の売上高は20.1億ドル。
FY2025の売上高は19.6億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高はFY2023の2,008,625,000 USD(=20.1億ドル)からFY2025の1,964,994,000 USD(=19.6億ドル)へと推移しており、売上高のYoY成長率は-2.4%となっています。一方で、純利益はYoYで81.7%という大幅な増加を記録しています。
この利益成長の背景には、効率的な運営による営業利益率の向上があると考えられます。複数のブランドポートフォリオを保有していることが、多様な消費者ニーズへの対応と収益性の向上に寄与しているとみられます。
リスク
アルコール飲料市場は、消費者の嗜好の変化やトレンドの移り変わりに敏感に反応する特性を持っています。複数のブランドを展開しているものの、特定のカテゴリーにおける競争激化が売上成長に影響を与える可能性があります。
また、国際的な展開を行っていることから、各国の規制や輸入に関する制約が事業展開の不確実性として存在します。売上高が横ばい、あるいは微減の推移を見せている現状では、新規の成長エンジンやブランドの再活性化が重要となります。
競合
同社は、Samuel AdamsやTrulyといった確立されたブランドを通じて、競争の激しい飲料市場で独自の地位を築いています。多様な製品ラインナップを持つことで、特定のカテゴリーに依存しすぎない構造を構築しています。
競合他社との差別化において、ブランドの認知度と多様な販売チャネルへの浸透が鍵となります。特に若年層や特定の嗜好層に向けたRTDやハードセルトーの分野では、継続的なブランド価値の維持が重要となります。
バリュエーション
現在の市場データにおいて、同社の株価は$183.13となっており、時価総額は約19.1億ドル(1,907百万USD)と評価されています。PBRは2.58倍となっており、資産に対する評価を反映しています。
投資判断にあたっては、売上高の伸びが緩やかである一方で、純利益が大幅に増加している要因を精査する必要があります。現在のバリュエーションは、ブランドの強固さと効率的な運営体制を反映した水準にあるとみられます。