事業モデル
同社は、統合的な製造ソリューション、コンポーネント、製品、修理、物流、およびアフターマーケットサービスを世界各地で提供しています。事業は「統合製造ソリューション」と「コンポーネント、製品、サービス」の2つの部門で構成されています。
提供するサービスには、製品設計やエンジニアリング、組み立て、テスト、直接注文の履行、サプライチェーン管理が含まれます。また、プリント基板やケーブルアセンブリ、精密機械部品などのコンポーネント製造も手掛けています。
主な顧客層は、産業、医療、防衛・航空宇宙、自動車、通信ネットワーク、クラウドインフラの分野における純正機器メーカーです。クラウドベースの製造実行ソフトウェアも提供しており、多角的なサービス展開を行っています。
KPI
最新の会計年度における売上高は81.3億ドル(=81.3億ドル)を記録しています。同期間の営業利益率は4.9%となっており、安定した収益基盤を維持しています。
同社の財務状況において、現金および現金同等物は18.4億ドル(=18.4億ドル)を保有しています。これらは事業運営や投資に向けた流動性として機能しています。
過去数年間の推移を見ると、売上高はFY2023の89.4億ドル(=89.4億ドル)からFY2024には75.7億ドル(=75.7億ドル)へと減少したのち、FY2025には81.3億ドル(=81.3億ドル)へと回復しています。
業績推移
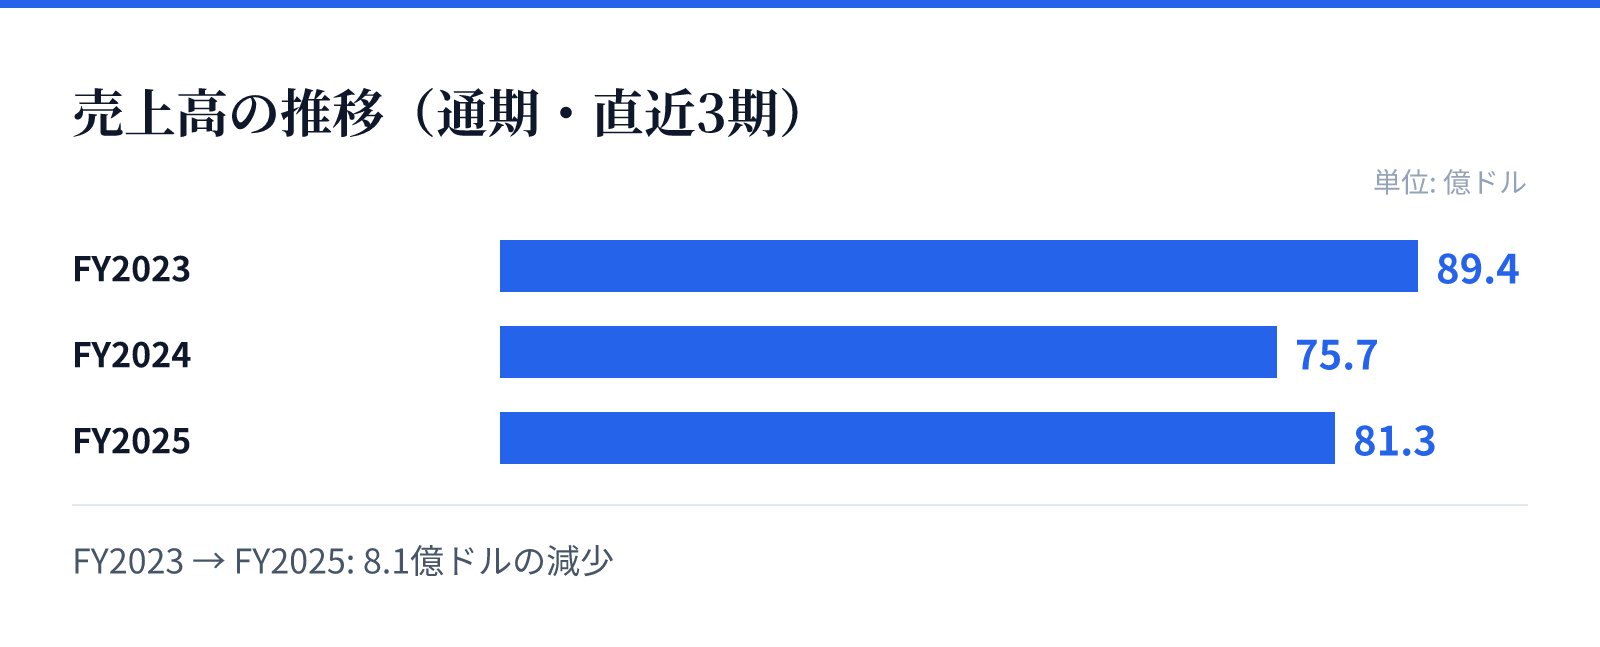
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は89.4億ドル。
FY2024の売上高は75.7億ドル。
FY2025の売上高は81.3億ドル。
成長ドライバー
直近の財務推移において、FY2025の売上高は前年比(YoY)で7.4%の成長を記録しています。また、純利益も前年比で10.5%増加しており、事業の回復と成長が見て取れます。
成長の背景には、防衛、航空宇宙、医療、自動車といった高成長が見込まれる重要分野への対応があります。これらの分野では、高度な設計、製造、修理、再整備のサービスが求められており、同社の強みが活かされています。
さらに、クラウドベースの製造実行ソフトウェアの提供や、広範なサプライチェーン管理能力の提供も、将来的な成長を支える重要な要素となります。多様な産業ニーズに応えるための技術革新が、同社の成長を牽引する要因とみられます。
リスク
同社の事業は、多岐にわたる産業分野の純正機器メーカーとの取引に依存しています。そのため、特定の産業における需要の変動や、サプライチェーンの混乱が事業に影響を与える可能性があります。
また、高度な製造技術や精密機械部品、電子部品の供給には、複雑な物流と高度な技術管理が求められます。これらのプロセスにおいて、コストの変動や技術的な課題が生じた場合、利益率に影響を及ぼす可能性があります。
製品の多様性が強みである一方で、各分野の規制や技術基準への対応が必要となります。特に防衛や医療といった分野では、厳格な品質管理とコンプライアンスの維持が継続的な運営において不可欠な要素となります。
競合
同社は、電子部品、プリント基板、精密機械部品など、広範な製品ポートフォリオを持つ競合他社と競合しています。特に、高度なカスタマイズや大規模な製造能力を求める産業・防衛分野では、高い技術力が求められます。
同社の強みは、単なる製造だけでなく、設計、エンジニアリング、物流、アフターマーケットサービスまでを統合したソリューションを提供できる点にあります。この包括的なサービス提供能力が、競合他社に対する差別化要因となります。
また、クラウドベースの製造実行ソフトウェアの提供も、デジタル化が進む製造現場において競争優位性を生む要因となります。多様な顧客ニーズに対応する柔軟な製造体制が、市場における地位を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は194.01ドルです。時価総額は約104億ドル(10,398百万USD)となっており、市場での評価を反映しています。
株価収益率(PER)は36.33倍、株価純資産倍率(PBR)は4.06倍と算出されています。これらの指標は、同社の成長期待や資産価値に対する市場の評価を示しています。
投資判断にあたっては、これらのバリュエーション指標に加え、同社の強固な顧客基盤と多角的な事業ポートフォリオを考慮する必要があります。特に、成長分野への進出と技術革新の継続が、将来の企業価値に寄与するとみられます。