
事業モデル
Seacoast Banking Corporation of Floridaは、フロリダ州の個人および法人顧客に対し、統合的な金融サービスを提供する銀行持ち株会社です。1926年の設立以来、地域に根ざした金融インフラを構築しています。
提供するサービスは多岐にわたり、預金、マネーマーケット、貯蓄、顧客スウィープ口座などの預金業務が含まれます。また、建設・土地開発、商業・住宅用不動産、商業・金融ローンなどの融資業務も幅広く展開しています。
さらに、モバイルやオンラインを通じたバンキングソリューションに加え、資産管理、住宅ローン、保険サービスを提供しています。証券やアニュイティサービスも提供しており、多角的な金融ポートフォリオを構築しています。
KPI
同社の財務状況において、最新のFY2025における売上高は652,626,000 USD(=6.5億ドル)を記録しています。これは前年度の515,399,000 USD(=5.2億ドル)から大幅に増加した数値です。
自己資本利益率(ROE)については、FY2023の4.9%からFY2024には5.5%へと上昇し、FY2025には4.7%となっています。これらの数値は、同社が安定した収益性を維持しながら運営されていることを示唆しています。
また、同社は430,691,000 USD(=4.3億ドル)の現金および現金同等物を保有しています。これらの指標は、地域銀行として必要な流動性と資本基盤を確保していることを示しています。
業績推移
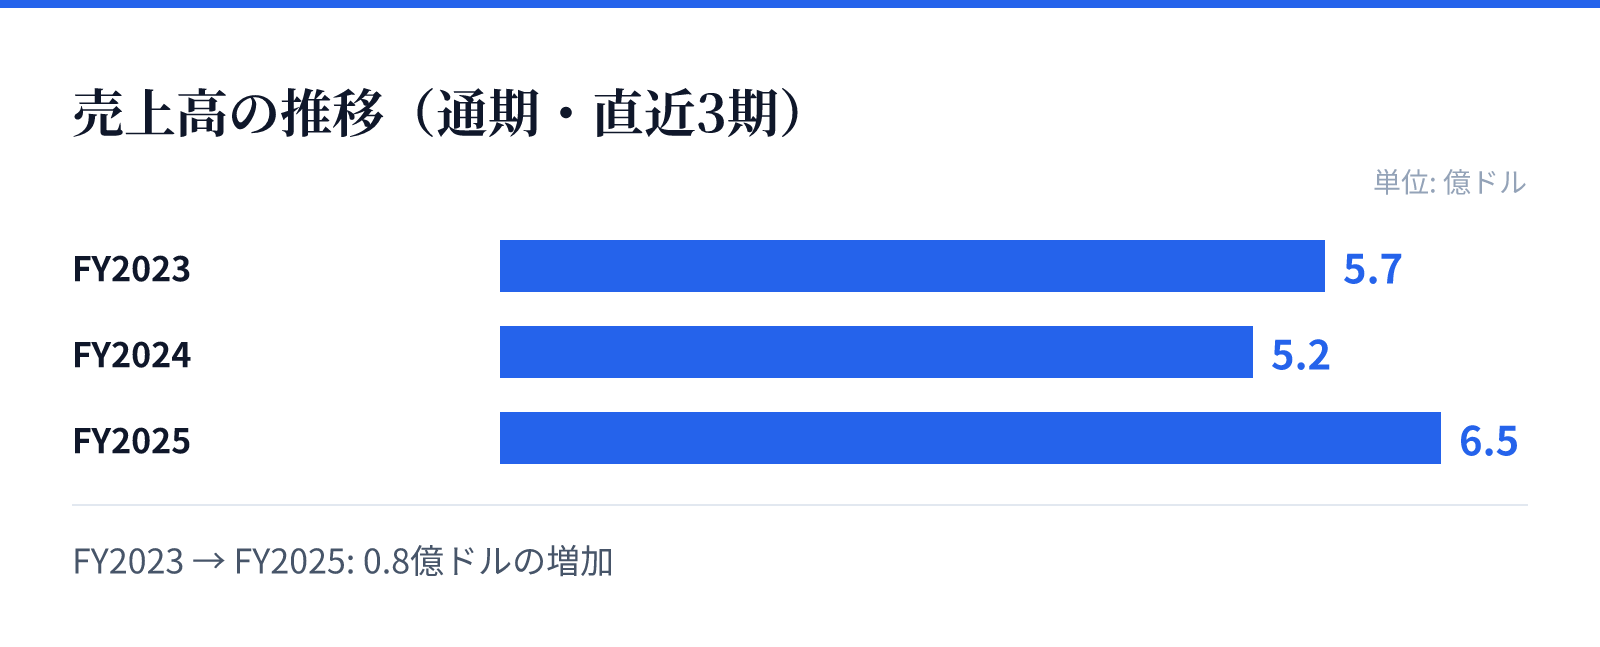
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.7億ドル。
FY2024の売上高は5.2億ドル。
FY2025の売上高は6.5億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で26.6%の成長を記録しています。この成長は、同社の提供する広範な金融サービスへの需要を反映しているものとみられます。
また、同期間の純利益も前年比(YoY)で19.7%増加しており、収益性の向上が確認されます。売上高の伸びが純利益の伸びを上回っていることから、効率的な運営体制が構築されていると推測されます。
成長の要因としては、フロリダ州における個人および法人向けの多様な融資ニーズの取り込みが挙げられます。特に住宅ローンや商業ローン、さらには個人向けのローンなど、多岐にわたる貸付商品が成長を支えています。
リスク
地域銀行として、フロリダ州の不動産市場や地域経済の動向に事業が強く影響を受ける可能性があります。特に商業および住宅用不動産ローンは、地域の経済状況に左右されるため注意が必要です。
また、金利環境の変化は、預金利息と貸付利息のバランスに影響を与え、純金利ざやを変動させる要因となります。金利変動に対する耐性は、同社の収益安定性に直結する重要な要素です。
さらに、金融規制の厳格化やコンプライアンスコストの増大も、地域銀行が直面する一般的なリスク要因です。これらのリスク要因に対し、同社は強固な内部統制とリスク管理体制を維持する必要があります。
競合
同社はフロリダ州の地域銀行セクターにおいて、個人および法人向けの包括的なサービスを提供することで競合と差別化を図っています。地域密着型のサービス提供は、大手銀行との競合において重要な優位性となります。
提供するサービス範囲が広く、資産管理や保険、証券サービスまで網羅している点が強みです。これにより、顧客のライフサイクルに合わせた多様な金融ニーズに対応することが可能となります。
また、モバイルおよびオンラインバンキングの提供により、利便性を求める顧客層の獲得も目指しています。デジタル技術の活用と地域密着型の対面サービスの融合が、競争優位性を維持する鍵となります。
バリュエーション
同社の株価は2026年8月28日時点で34.37ドルとなっており、時価総額は約33.3億ドル(3,328百万USD)です。これらの数値は、同社の市場における規模感を示しています。
株価収益率(PER)は22.32倍となっており、現在の利益水準に対して市場が期待する成長性を反映しています。また、株価純資産倍率(PBR)は1.21倍と、資産価値に対して比較的安定した評価を受けています。
配当利回りは2.22%となっており、株主に対して安定した配当を提供していることがわかります。これらの指標は、地域銀行としての安定性と将来の成長性のバランスを反映した評価となっています。