
事業モデル
同社は美容専門製品の小売および流通を行う企業であり、主に「Sally Beauty Supply」と「Beauty Systems Group」の2つのセグメントで事業を展開しています。Sally Beauty Supplyセグメントでは、一般消費者やサロン向けにヘアケア、スキンケア、ネイルケア、スタイリングツールなどの製品を提供しています。
Beauty Systems Groupセグメントでは、サロンや美容の専門家向けに、eコマースや専門店舗、フランチャイズ店舗を通じて製品を販売しています。取り扱いブランドはWella、L’Oreal、Clairol、OPI、Paul Mitchellなど多岐にわたり、米国、カナダ、メキシコ、欧州など広範な地域で展開しています。
KPI
直近の財務データによると、FY2025の売上高は3,701,424,000 USD(=37億ドル)を記録しています。この期間の営業利益率は8.9%となっており、前年度の7.6%と比較して改善の動きが見られます。
また、同期間のROEは24.7%を達成しており、資本効率の高さを示しています。現金および現金同等物は173,100,000 USD(=1.7億ドル)を保有しており、事業運営の基盤を支えています。
業績推移
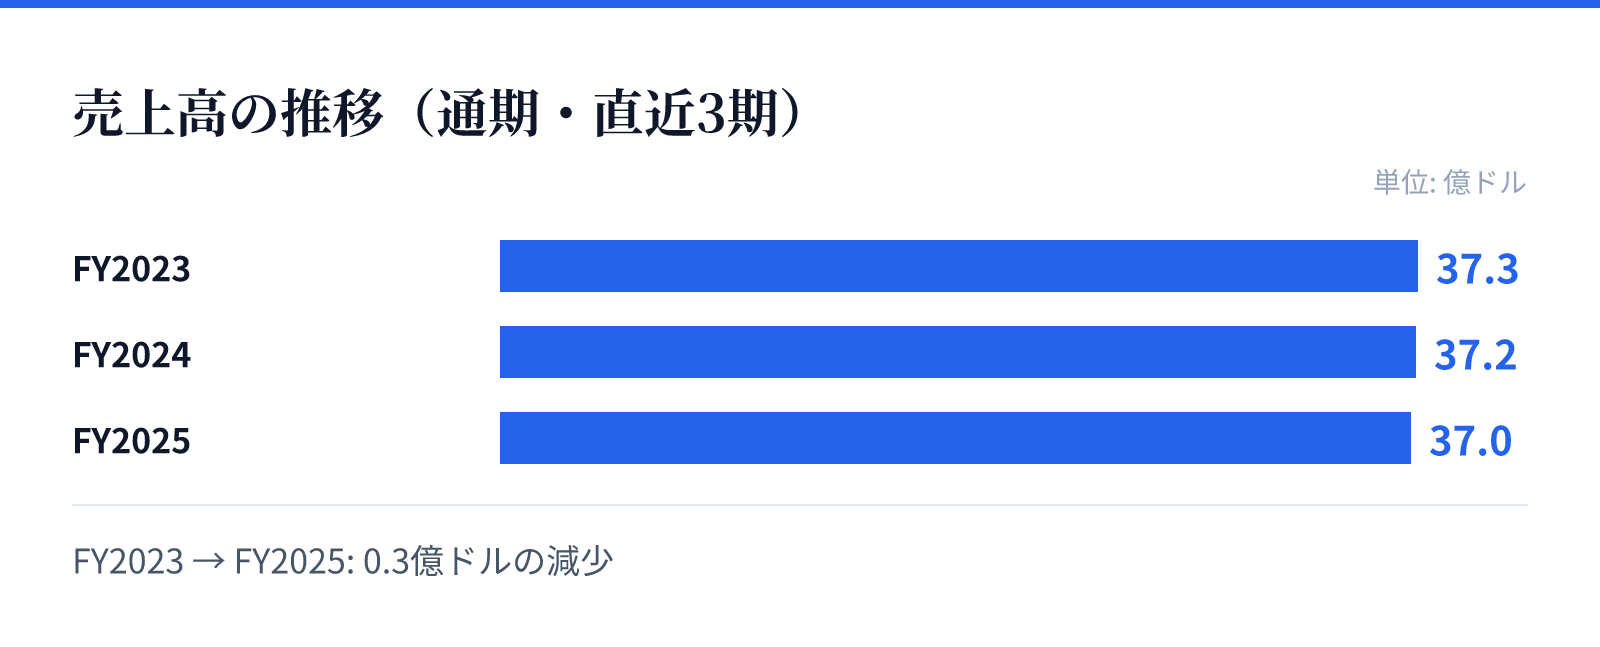
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.3億ドル。
FY2024の売上高は37.2億ドル。
FY2025の売上高は37.0億ドル。
成長ドライバー
成長の要因として、強固なブランドポートフォリオと多角的な販売チャネルの活用が挙げられます。特にBeauty Systems Groupにおける専門家向けの販売網は、安定した需要を支える重要な要素となっています。
直近の財務推移では、FY2025の売上高は前年比で0.4%の微減にとどまる一方で、純利益は前年比で27.7%の大幅な増加を記録しています。この利益成長は、効率的な運営やコスト管理の改善が寄与しているものとみられます。
リスク
事業の規模が拡大する一方で、売上高の伸びが横ばい傾向にある点は注視すべき要素です。FY2023からFY2025にかけての売上高は、37.3億ドル、37.2億ドル、37億ドルと、ほぼ横ばいの推移を見せています。
また、美容業界におけるトレンドの変化や、取り扱いブランドの動向が事業に影響を与える可能性があります。特に、特定のブランドへの依存度や、競合他社とのシェア争いが、将来の成長スピードに影響を及ぼす可能性があるため、継続的な監視が必要です。
競合
同社は、美容専門製品の小売および卸売において独自の地位を築いています。特に、プロフェッショナル向けの製品を専門的に扱うBeauty Systems Groupは、特定の専門家層に向けた強固なネットワークを構築しています。
競合他社との差別化要因として、WellaやL’Orealといった著名なブランドとの提携、およびフランチャイズを含む広範な流通網が挙げられます。これらの強固なパートナーシップと多角的な販売チャネルが、市場における競争優位性を支える基盤となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は16.55ドル、時価総額は約15.5億ドル(1,549百万USD)となっています。PERは8.58倍、PBRは1.79倍と算出されており、市場における評価は比較的安定した水準にあります。
これらの指標は、同社が安定した収益基盤を持つ小売・流通企業として評価されていることを示唆しています。投資判断にあたっては、現在のバリュエーションと、将来の利益成長の持続性を照らし合わせることが重要となります。