事業モデル
同社はメキシコ、米国、ペルー、ブラジル、チリなどの主要な地域において、銅やその他の鉱物の採掘、探査、製錬、精製を行っています。主な事業範囲には、銅鉱石から銅およびモリブデン精鉱を製造する工程や、硫酸、銀、金などの副産物の生産が含まれます。
具体的には、ペルーやメキシコにおいて複数の露天掘り鉱山や精錬所、精製所を運営しています。また、亜鉛、鉛、銀、金などの多岐にわたる鉱物の処理にも取り組んでおり、広大な鉱区を保有することで安定した供給体制を構築しています。
KPI
最新の会計年度において、同社は非常に高い収益性を維持しています。営業利益率は52.2%に達しており、効率的な生産体制が構築されていることが伺えます。
また、同社のROEは39.3%を記録しており、株主に対する資本効率も極めて高い水準にあります。手元には56.6億ドルの現金および現金同等物を保有しており、強固な財務基盤を背景に事業を展開しています。
業績推移
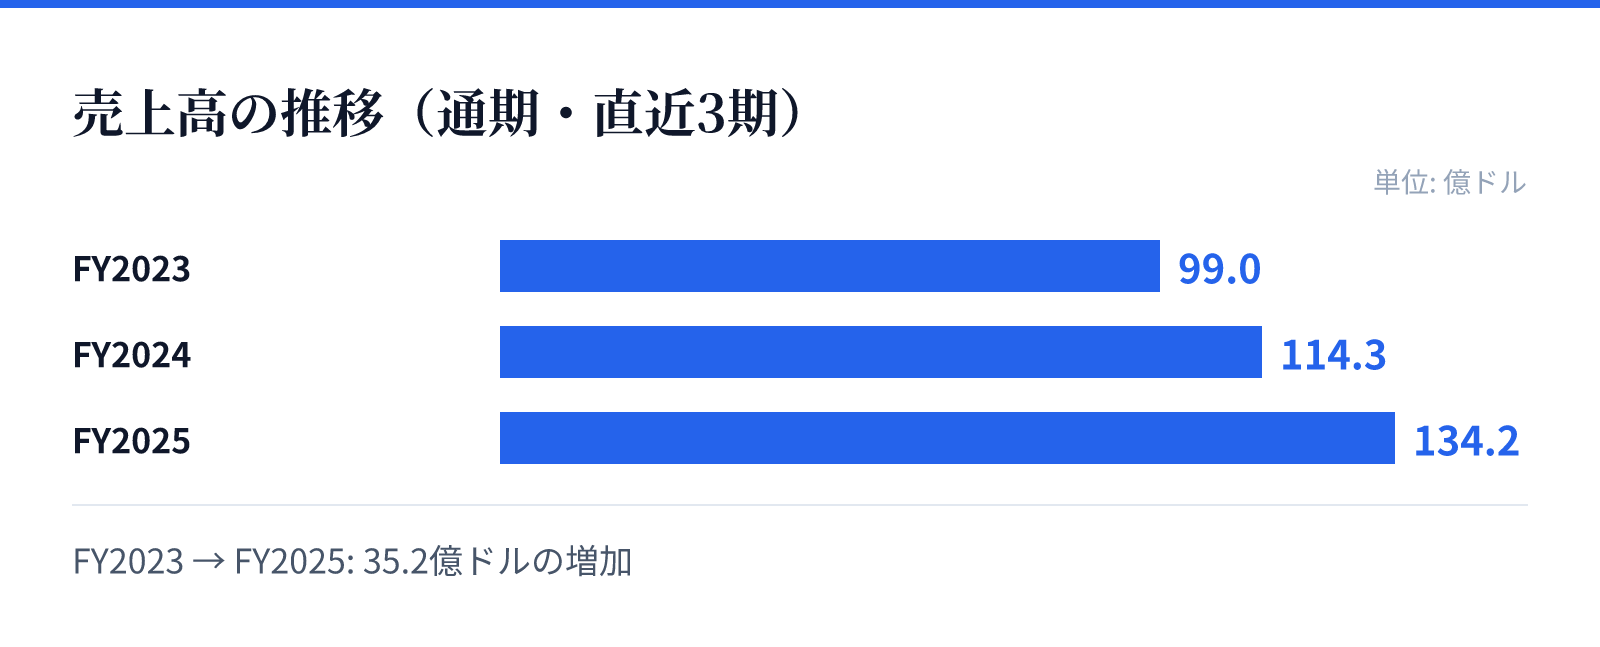
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は99.0億ドル。
FY2024の売上高は114.3億ドル。
FY2025の売上高は134.2億ドル。
成長ドライバー
近年の財務推移を見ると、売上高は着実に増加傾向にあります。FY2023の99億ドルから、FY2025には134億ドルへと拡大しており、直近の売上成長率は前年比17.4%を記録しています。
さらに、純利益も前年比で28.4%増加しており、売上成長を上回る利益の伸びを見せています。この成長は、銅を中心とした主要な鉱物需要の継続と、効率的な生産プロセスの最適化によるものとみられます。
リスク
同社の事業は、メキシコやペルーといった特定の国々における鉱物資源の採掘に大きく依存しています。これらの地域における地政学的リスクや、鉱物資源に関連する規制の変化が事業運営に影響を与える可能性があります。
また、銅や金、銀といったコモディティ価格の変動は、売上および利益に直接的な影響を及ぼす要因となります。資源価格のボラティリティは、長期的な収益予測における重要な不確実要素として考慮されるべきです。
競合
同社は、メキシコやペルーといった主要な鉱物資源産出地において、大規模な鉱山、精錬所、精製所を保有する強固な地位を築いています。広大な鉱区の保有は、競合他社に対する参入障壁として機能しています。
また、銅だけでなくモリブデン、亜鉛、銀、金など多岐にわたる鉱物を処理する技術と設備を有しています。この多角的な処理能力により、特定の鉱物市場の変動に対する耐性を備えているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は209.8ドル、時価総額は約1,771億ドルとなっています。PERは32.48倍、PBRは14.28倍と算出されており、市場からは高い評価を得ていることが伺えます。
配当利回りは2.03%となっており、安定した配当を求める投資家への訴求力も備えています。高いROEと成長率を背景に、同社のバリュエーションは強固な事業基盤を反映した水準にあります。