
事業モデル
同社は児童向け書籍の出版および流通を主軸とし、印刷物、デジタル、オーディオブックなど多様なメディアを展開しています。学校向けのブッククラブやブックフェアの運営を通じて、教育現場に深く根ざした販売チャネルを構築しています。
教育ソリューション部門では、教室向けの雑誌や教材、コンサルティングサービスを提供しており、教育機関への直接的なアプローチを強みとしています。また、エンターテインメント部門を通じて、子供向けおよび家族向けの映画やテレビコンテンツの開発、制作、ライセンス供与を行っています。
KPI
直近の財務データにおいて、FY2026の売上高は1,581,900,000 USD(=15.8億ドル)を記録しています。この期間の売上高は前年比で2.7%の減少となりましたが、純利益は黒字に転換しています。
営業利益率はFY2024の1.5%からFY2025の1.2%へと低下したのち、FY2026には1.6%へと回復しています。ROEについても、FY2025の-0.2%からFY2026には7.6%へと大幅な改善を見せています。また、手元には134,900,000 USD(=1.3億ドル)の現金および現金同等物が保有されています。
業績推移
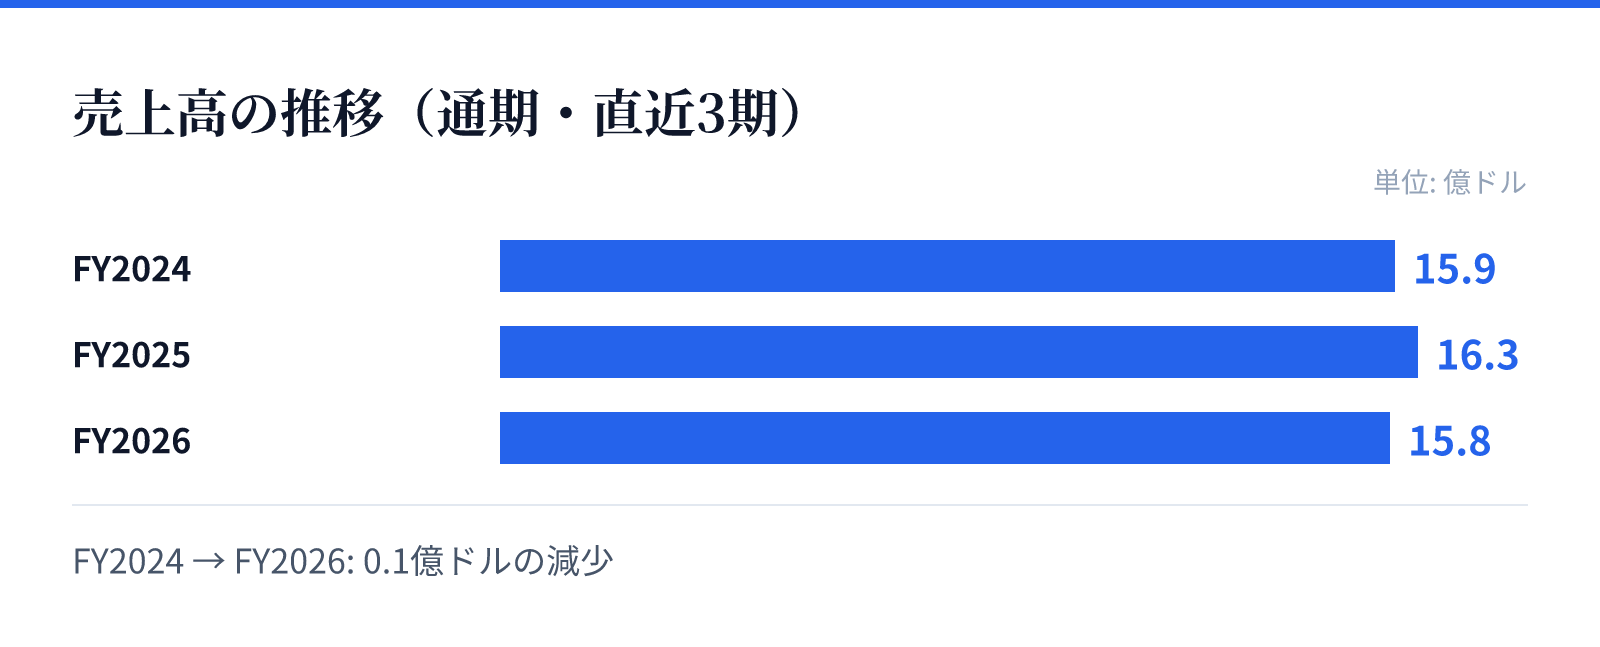
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は15.9億ドル。
FY2025の売上高は16.3億ドル。
FY2026の売上高は15.8億ドル。
成長ドライバー
同社は「ハリー・ポッター」や「ハンガー・ゲーム」といった強力な既存IPのほか、ライセンス作品の展開を通じてブランド価値を高めています。これらのコンテンツは、書籍だけでなく多種多様なメディア展開の基盤となっています。
国際部門においては、英語、ヒンディー語、フランス語の書籍を出版し、海外市場での展開を推進しています。教育現場向けの教材や専門書を提供することで、グローバルな教育市場におけるプレゼンスを強化しているとみられます。
リスク
売上高の推移を見ると、FY2025からFY2026にかけて売上高が減少傾向にあり、市場環境の変化に対する感応度が高いことが示唆されます。特に教育関連の予算や出版市場の動向が、事業の安定性に影響を与える可能性があります。
また、利益率の推移が1.2%から1.6%の間で推移しており、コスト構造の最適化が課題となります。コンテンツのライセンス契約や、教育機関との長期的な関係維持が、安定的な収益確保のための重要な要素となります。
競合
同社は、独自の教育ネットワークと強力な知的財産(IP)を武器に、競合他社との差別化を図っています。特に学校ベースの販売チャネルは、競合他社が容易に参入できない強固な参入障壁を形成しています。
教育ソリューション分野では、単なる出版物だけでなく、コンサルティングやサポートサービスを統合的に提供することで、顧客との接点を深めています。多岐にわたるコンテンツの提供により、幅広い年齢層の子供たちに向けた市場シェアの維持を目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は38.96ドル、時価総額は約7.3億ドル(735百万USD)となっています。PERは16.72倍、PBRは0.97倍と算出されており、資産価値に対して妥当な水準で評価されています。
配当利回りは2.56%となっており、安定した配当を求める投資家にとっての選択肢となり得ます。財務指標の推移から、直近の黒字転換とROEの改善が、今後のバリュエーションの評価に寄与する可能性があります。